

Bütün bu satranç oyununun, madencilik dünyasında haritanın değişmesinin nedeni; gelişmiş ülkelerin iklim değişikliği ile mücadelede sera gazı emisyonlarını 2030’a kadar 2010 seviyesinin yüzde 45’ine düşürmeyi, 2050’de ise sıfırlamasını hedeflemesi...
Yeşil ekonomi de rüzgar ve güneş gibi yenilenebilir enerji kaynaklarına ve ulaşımın elektriklendirilmesine dayanıyor. Bunun için yoğun biçimde kritik mineraller kullanılıyor. Lityum, nikel, kobalt, manganez ve grafit, pil performansı için hayati önem taşırken nadir toprak elementleri, rüzgar türbinlerinde ve elektrikli araç motorlarında kullanılan kalıcı mıknatıslar için olmazsa olmaz. Elektrik şebekeleri de büyük miktarda alüminyum ve bakıra ihtiyaç duyuyor.
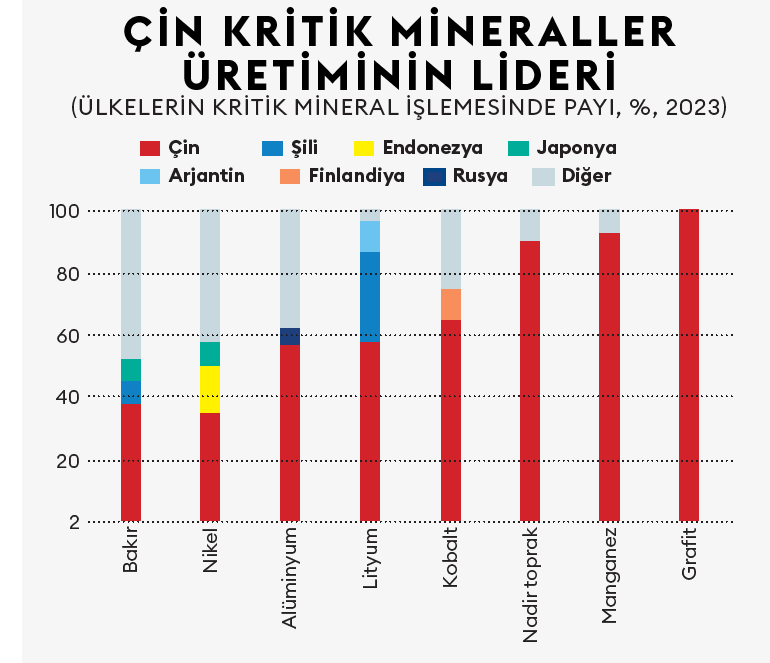
Sözün özü; yeşil ekonominin yanı sıra havacılık, savunma, otomotiv endüstrilerinde ve tüketici elektroniğinde sayıları 50’nin üzerindeki bu ham maddeler kritik önemde. Ancak güneş panelleri, rüzgar türbinleri ve elektrikli araçlar ve piller gibi teknolojileri üretmek için gerekli hammaddelerin üretimi başta ABD olmak üzere çoğu büyük ekonomide son derece sınırlı. Çin, kritik mineraller pazarının hâkimi ve gelişmiş ülkelerin en büyük tedarik kaynağı... Grafitin yüzde 79’unu, 17 adet nadir toprak elementlerinin yüzde 60’ını üretiyor. Ayrıca üretici olmasa da çeşitli ülkelerdeki tesisleri ile rafinasyon yapıyor. Örneğin stratejik bir maden olan kobaltın yüzde 70’ini Kongo üretse de Çin’in 10 ülkedeki tesisleri ile rafinasyondaki payı yüzde 70.
Çinli maden şirketleri batılı çokuluslu rakiplerini geride bırakmaya başladı. CMOC ve Huayou, İsviçre merkezli Glencore’u geride bırakarak kobalt alanında baskın oyuncular olarak konumlandılar. CMOC’nin üretim kapasitesi Glencore’un üç katı olan 120 bin ton. Nadir toprak elementlerinin, grafitin ve manganezin rafinasyonunun yüzde 90’ını yine Çin yapıyor. Ya da sezyum; dünyada sezyum üretebilen yalnızca üç şirket var ve bunların hepsi Çinli şirketler tarafından kontrol ediliyor. Çinli şirketler, hammadde tedarik zincirlerini güvence altına almak için özellikle bakır ve kobalt gibi kritik mineraller olmak üzere küresel madencilik faaliyetlerine yatırımlarını hızla artırıyor. Çinli şirketler sadece 2023 yılında küresel çapta madenlere yaklaşık 16 milyar dolar yatırım yaptı. Çin’in yatırımları, Afrika, Asya ve Latin Amerika’da önemli anlaşmalarla gerçekleşiyor ve Kuşak ve Yol Girişimi kapsamında rekor seviyelere ulaştı.
Zaten çatışma da buradan çıkıyor. Yarışta geride kalan ABD, kobaltı, nadir toprak elementlerini ve daha birçok minerali ithal etmek zorunda. Ancak Trump yönetimi Çin’e gümrük vergileri uygulamaya başlayınca Çin de buna karşılık elindeki önemli kozu oynadı ve bu ülkeye hammadde ihracı kısıtlaması yaptı. Ancak son zamanlarda iki ülke arasında ticaret müzakerelerindeki ve devlet başkanları düzeyindeki yumuşama bu konuya da yansıdı. Çin, yine de özellikle ABD’li savunma sanayi üreticilerine siparişleri geciktirme veya ani fiyat artışları gibi nedenlerle ihracatı sınırlamaya çalışıyor.
 Dünyada kritik minerallere olan talebin hızla artması bekleniyor. Uluslararası Enerji Ajansı’na (IEA) göre, düşük karbonlu enerji üretiminin artışının, 2040 yılına kadar bu sektördeki mineral talebini üç katına çıkarması bekleniyor. Lityum, kobalt, bakır, nikel, çinko ve alüminyum gibi metallerin üretimi için 2035 yılına kadar madenlere 4 trilyon dolar yatırım yapılması söz konusu. Kritik minerallerin pazar hacminin geçen yılki 328 milyar dolardan 2032’de 537 milyar dolara çıkması öngörülüyor. Yılda ortalama yüzde 7,5 büyüme demek. İşte bu nedenlerle dünya madencilik haritası jeopolitik gelişmelere göre yeniden çiziliyor. Bu haritaya bir avuç şirket hâkim durumda ve Çinli şirketler, enerji dönüşümü için malzeme üretiminde Batılı şirketleri kenara itmeye başladı. Bu seçkin kulüpte, İngiliz-Avustralyalı BHP ve Rio Tinto, Brezilyalı Vale, İsviçreli Glencore, ABD’li Albemarle ve Freeport-McMoRan, İngiliz Anglo American ve Şilili Codelco gibi devler ile Çinli şirketler; Zijin Minging, Zhejiang Huayou, Tianqi Lithium, China Northern Rare Earth ve CMOC yer alıyor.
Bu çokuluslu şirket grubu, enerji dönüşümünü hızlandıran kritik minerallerin üretiminin büyük bir kısmını kontrol ediyor. Stratejik ve hızla büyüyen sektöre yaklaşık 20 şirket hâkim. Yoğunlaşma, kritik minerale ve değer zincirindeki bağlantıya bağlı olarak değişiyor. Örneğin, dört şirket küresel kobalt üretiminin yaklaşık yüzde 55’ini oluşturuyor.Fransa Merkez Bankası’nın “Kritik Hammadde Üreten Şirketlerin Sermayesine Kim Sahip?” başlıklı raporuna göre, lityum için durum daha da belirgin; ilk beş şirket küresel üretimin yüzde 80’ini kontrol ediyor. Bakır gibi diğer kritik ürünler için de rakamlar hemen hemen aynı; beş şirket küresel pazar payının neredeyse üçte birine sahip. Jeopolitik anlaşmazlıkların damga vurduğu bir dünyada, yoğunlaşma rekabeti etkiliyor ve yeni oyuncuların girişini kısıtlıyor.
ABD, 2018 yılında 35 kritik mineralden oluşan bir liste yayınladı. Şubat 2022’de 15 emtia daha ekledi. Son olarak geçen ay kritik minerallerin arasına bakırı da ekledi, ikisini çıkardı ve altı yeni eklemeyle kritik mineral sayısı 54’e çıktı. Herhangi bir arz şoku, kritik mineralleri tedarik etmek için aşırı bağımlı olan bir ülkenin ekonomisini ve stratejik özerkliğini ciddi şekilde tehlikeye atabilir. Bu nedenle ABD, kritik mineral ve malzemelerin yurt içi madenciliğini, üretimini, işlenmesini ve geri dönüşümünü genişletmeye odaklandı. Trump yönetimi, geçen ay kritik minerallerin güvence altına alınmasında en büyük rol sahibi olmak için 5 milyar dolarlık bir madencilik yatırım fonu oluşturma planını açıkladı. Bu girişim, Çin’in işleme ve yurt dışına açılmadaki hâkimiyetine karşı endişeleri gidermeyi amaçlıyor. Afrika, kritik mineraller güç oyununda yeni bir cephe olarak ortaya çıkıyor. Son on yılda Çin, Afrika’nın büyüyen bakır ve kobalt pazarındaki varlığını hızla genişleterek yeşil enerji hedeflerini desteklemek için kritik mineral kaynakları sağladı. Küresel çapta artan bakır talebiyle birlikte Pekin, Zambiya, Kongo Demokratik Cumhuriyeti ve Botsvana’daki yatırımlarını yoğunlaştırdı.
Çin ve Batı, kıtadaki kritik mineralleri güvence altına alma rekabetini yeni bir savaş alanına taşıdı; bu hammaddeleri pazara taşımak için Orta ve Güney Afrika kritik rotalarda hâkimiyet kurmaya çalışıyorlar. ABD, Japonya ve Çin, küresel bakır ve kobalt arzının büyük bir kısmının çıkarıldığı Afrika’da, Zambiya’da başlayıp ihracat için büyük limanlarda sona ermesi planlanan üç farklı demiryolu koridorunu destekliyor. ABD, Angola’daki Lobito Atlantik Demiryolu’nun yenilenmesi için 553 milyon dolara kadar kredi vereceğini duyurdu. Çin ise Tanzanya - Zambiya Demiryolu İdaresi’ne demiryolu altyapısını canlandırmak için 1,4 milyar dolardan fazla yatırım yapacak. ABD Başkanı Donald Trump’ın temmuz ayında Afrika’dan beş ülkenin liderlerini Beyaz Saray’da ağırlamasının bir nedeni de bu... Liderleri Trump’ın konuğu olan Gabon, Gine-Bissau, Liberya, Moritanya ve Senegal’in altın, petrol, manganez, zirkonyum ve doğal gaz gibi önemli doğal kaynakları var. Örneğin Gabon, küresel manganez rezervlerinin dörtte birine sahip ve Çin’in talebinin yüzde 22’sini karşılıyor. Ayrıca Orta Asya’da da kritik mineral yarışı var. ABD, bölgedeye yatırım konusunda defalarca ilgisini dile getirse de çok az somut adım attı. Çin ise aksine, madencilik anlaşmaları, teknoloji transferleri ve altyapı projeleri aracılığıyla nüfuzunu agresif bir şekilde genişletiyor.
ABD’nin son düzenlemesiyle birlikte alüminyumdan zirkonyuma 54 kritik mineral ile madencilik haritası yeniden şekilleniyor.