
Türkiye’den gelen dostlarımın en sık sorduğu soru “Çin yavaşlıyor mu?” oluyor. Cevabım artık hep aynı: Hangi Çin?
Şanghay’da yaşıyor, iş hayatımı Çin ile dünya arasındaki ticaretin tam ortasında geçiriyorum. Bankacılık yıllarımdan kalma bir alışkanlığım var: manşete değil, altındaki rakamlara bakmak.
Fabrikalar koşuyor, tüketici frende
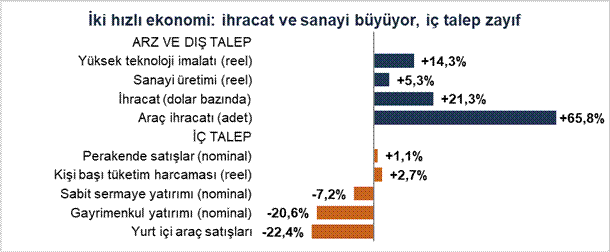
Çin, yüzde 4,5–5’lik resmî büyüme hedefi doğrultusunda ilerliyor. Ancak büyümenin kaynaklarına bakınca farklı bir tablo ortaya çıkıyor: Sanayi üretimi ve ihracat güçlü seyrederken perakende satışlar yerinde sayıyor, yatırımlar geriliyor. Sabit sermaye yatırımlarının önemli bir bileşeni olan gayrimenkul yatırımları ise yüzde 20,6 düşüşle bu ayrışmayı daha da belirginleştiriyor.
Sanayi kârları da aynı ayrışmayı gösteriyor. Dokuz aylık artış yüzde 15,5, ama yük birkaç sektörün omzunda: madencilik kârı pahalı enerji ve emtia fiyatlarının da etkisiyle yüzde 38, elektronik yüzde 104 arttı; otomotiv yüzde 23 geriledi, inşaat malzemeleri ve çelik gibi sektörlerde ise tablo çok daha zayıf.
Satır arasındaki asıl hikâye şu: yüksek teknoloji imalatı ekonominin yalnızca yüzde 5-6’sı, ama hesabıma göre büyümenin altıda birini tek başına sağlıyor. İleri imalat, dijital ekonomi ve modern hizmetleri kapsayan “yeni ekonomi” ise resmi tahmine göre büyümenin yüzde 40’ından fazlasını üretiyor. Yerini doldurduğu sektör ise gayrimenkul: yıllarca büyümeyi taşıyan inşaat bugün ekonominin önündeki en büyük engel.
Yeni sektörler büyürken iç talep aynı hızda toparlanamıyor. Üretim gücünü koruyan Çin için dış pazarlar bu nedenle giderek daha önemli hâle geliyor. Dolar bazında ihracat yüzde 21,3 arttı, dış ticaret fazlası dokuz ayda 938 milyar dolara ulaştı. Büyümenin yaklaşık dörtte biri net ihracattan geldi.
Bankacı gözüyle bir rakamı daha akılda tutmak gerekiyor: kamu, şirket ve hane halkı borçlarının toplamı milli gelirin üç katını aşıyor. Yani iç talebi borçla canlandırmanın alanı eskisi kadar geniş değil.
Otomobil: iki hız aynı karede
Bu ayrışmayı en net, işim gereği en yakından izlediğim otomotivde görüyorum. Şanghay trafiğinde yeşil plakalı, yani elektrikli ve şarj edilebilir hibrit araçları saymayı çoktan bıraktım. Ama asıl hikâye limanlarda. Çin dokuz ayda 8,2 milyon araç ihraç etti: 2025’in tamamından fazla, 2021’in dört katı. Aynı dönemde iç satışlar yaklaşık yüzde 22 düştü, sektörde kapasite kullanımı yüzde 66’ya geriledi. Fabrikalar evde satamadığını dünyaya gönderiyor; ihracatın neredeyse yarısı elektrikli ve şarj edilebilir hibrit.
Üstelik sektörün kârı dokuz ayda yüzde 23 geriledi. Çinliler bu kendi kendini tüketen fiyat rekabetine “neijuan 内卷” diyor; Pekin 2025’ten beri bunu frenlemeye çalışıyor, ama otomotivde sonuç henüz sınırlı.
Ticaret rotaları da değişiyor: ihracat Rusya, Latin Amerika ve Avrupa’ya kayarken İran savaşı ve Hürmüz’deki aksama Körfez’e giden araçları azalttı. İkinci el araç ihracatı da ilk yarıda yüzde 61 arttı.
Enerji şoku ve daralan kapılar
Şubat sonunda başlayan İran savaşı Brent turu petrolü Ekim sonunda varil başına 115 dolar civarına taşıdı. Yıllardır eksi bölgede gezinen üretici fiyatları Eylül’de yüzde 5 arttı; tüketici enflasyonu ise yüzde 0,9’da kaldı. Yoğun rekabet ve zaten zayıf talep yüzünden fabrikalar bu maliyeti tüketiciye yansıtamıyor; bu da iç pazarda kârları daha da aşağı itecek. Kredi faizleri 17 aydır değişmiyor. Yuan dolar karşısında yılbaşından Eylül sonuna yüzde 4,4 değer kazandı; bu da ihracatçının marjını daraltıyor.
Ekim’de iki karar geldi. AB ile Çin’in vardığı mutabakata göre, Çin’de üretilen hibrit ve şarj edilebilir hibrit otomobillerin AB’ye ihracatı 1 Aralık’tan itibaren yılda 350 bin adetle sınırlanacak; kota her yıl en fazla yüzde 6 artabilecek. Komisyon bu yıl için 800 bin civarında ithalat bekliyordu.
İkinci karar Pekin’den: tam elektrikli, şarj edilebilir hibrit ve yakıt hücreli araçlarda (67 ürün) ihracat KDV iadesi 1 Nisan 2027’de yüzde 13’ten 9’a iniyor. Bu, sektör sektör ilerleyen bir geri çekilmenin son halkası: çelikte iade 2021’de, alüminyum ve bakırda 2024 sonunda kalktı. Güneş panelinde Aralık 2024’te 9’a inen iade 1 Nisan 2026’da tamamen kalktı; bataryada Aralık 2024’te 9’a, Nisan 2026’da 6’ya inen iade 1 Ocak 2027’de sıfırlanıyor. Amaç kısır fiyat rekabetini frenlemek; kısa vadede sonuç, ihracatçı için yüzde 4’e varan ek maliyet ve Nisan öncesine çekilen sevkiyatlar. Dışarıda kapılar daralırken içeride vergi avantajı da küçülüyor.
Türkiye için ne anlama geliyor?
İlk başlık Avrupa. Türkiye’nin otomotiv ihracatı 2025’te 41,5 milyar dolarla rekor kırdı; bu yılın ilk dokuz ayında ihracatın yüzde 74’ü AB’ye gitti. Çinli araçların Avrupa’daki hızlı yükselişi, en büyük pazarımızda doğrudan rekabet demek. AB’nin hibrit kotası ise Avrupa’ya hibrit üreten Türkiye fabrikaları için bir nefes alanı açabilir.
İkinci başlık yatırım. Gümrük duvarları yükseldikçe Çinli üreticiler üretimi pazarlarına taşıyor ve ülkeler bu yatırımlar için yarışıyor. BYD, Macaristan başta olmak üzere Avrupa yatırımlarını hızlandırdı; kıtada dört tesis planlıyor. Üçüncü başlık maliyet: Çin’den panel, batarya ya da başka girdi alan şirketler için güçlenen yuan, yükselen üretici fiyatları ve kalkan vergi iadeleri, “Çin hep ucuz” varsayımını yeniden düşünmeyi gerektiriyor.
Ama asıl risk bugün değil, yarın. AB’nin tartıştığı “Made in Europe” yaklaşımı, elektrikli araç teşviklerinde ve sanayi politikalarında Avrupa’da üretilen araçlara ve yerel içeriğe daha fazla ağırlık verebilir. Gümrük Birliği, Avrupa pazarına erişimde önemli bir avantaj sağlıyor; ancak gümrüksüz ticaret ile AB’nin sanayi teşviklerinden yararlanmak aynı şey değil. Türkiye’de üretilen araçların ve Türk yan sanayi parçalarının bu yeni kurallarda nasıl değerlendirileceği kritik. Türkiye’nin Avrupa üretim ekosisteminin parçası olarak kabul edilmemesi, Çinli üreticilerin yeni yatırım kararlarını AB ülkeleri lehine değiştirebilir. Bu nedenle mesele yalnızca yeni fabrikaları Türkiye’ye çekmek değil, mevcut otomotiv tedarik zincirimizin Avrupa sanayi politikalarındaki yerini korumak.
Özetle, Çin’de yaşamak bana şunu öğretti: buradaki her politika değişikliği ve ekonomik gelişme, dünyaya bir fiyat ya da ticaret rotası değişikliği olarak geri dönüyor. Bugün iç talep zayıf ama üretim gücü yerinde; bu fazlanın önümüzdeki dönemde de dünyaya akmaya devam etmesini bekliyorum. Türk iş dünyası için asıl soru bu dalgadan etkilenip etkilenmeyeceğimiz değil, onu nasıl karşılayacağımız.