

Pandemi sonrası dönemde Çin ekonomisi, uzun süredir devam ettirdiği büyüme modelinde yapısal bir dönüşüm ihtiyacıyla karşı karşıya. Yıllarca büyümenin lokomotifi olan gayrimenkul sektöründeki balonun sönmesi ve iç tüketimin pandemi sonrasında beklenen toparlanmayı gösterememesi, yeni bir ekonomik yönelimi zorunlu kılıyor. Devlet sübvansiyonlarına dayalı büyük ölçekli yatırımların, tüketici güvenindeki zayıflamayla birleşmesi; sağlanan teşviklerin fiyat rekabeti dışında sınırlı etki yaratması; ve arzın talebi aştığı sektörlerde oluşan atıl kapasite, dezenflasyonist baskıları da artırmış durumda.
Bu sorunlar, özellikle elektrikli araçlar, batarya teknolojisi ve güneş enerjisi gibi yüksek kapasiteli stratejik sektörlerde kendini daha net hissettiriyor. Bununla birlikte Trump 2.0 süreciyle birlikte yeniden devreye alınan yaptırımlar ve ek tarife riskleri, Çinli şirketleri üretim kapasitelerini sınır ötesi pazarlara kaydırmaya yöneltti. Bu da sadece ihracata dayalı bir modeli değil, aynı zamanda küresel ölçekte tedarik zincirlerinin yeniden yapılandırılmasını da beraberinde getiriyor.
Bu yeni ortam, Türkiye gibi stratejik konuma sahip ülkeler için önemli fırsatlar barındırıyor. Özellikle elektrikli araçlar, yapay zeka, robotik ve otomasyon teknolojileri, güneş enerjisi ve batarya üretimi gibi sektörlerde Çinli yatırımcılarla kurulacak yeni nesil iş birlikleri ön plana çıkıyor.
İç piyasada artan rekabet ve kapasite fazlası
Çin hükümeti, bu yıl içinde 300 milyar yuan (41,7 milyar dolar) değerindeki tüketici sübvansiyon programının sürdürülmesi konusunda endişeleri yatıştırmaya çalışsa da bazı şehirlerin programları beklenenden erken askıya alması, iç talebin zayıfladığına ve bu teşviklerin hedefe ulaşmadığına işaret ediyor. Bu durum, üreticileri ihracata ve yurt dışı yatırım alternatiflerine yönlendiriyor.
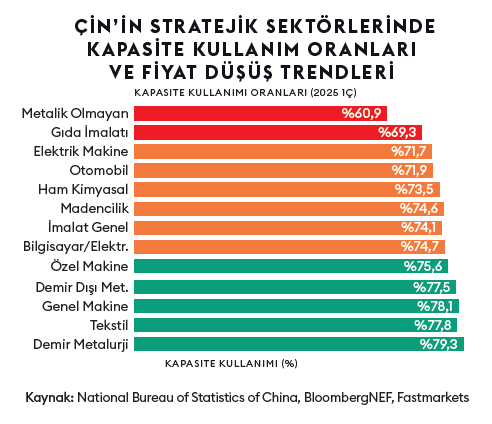
Sektörel analiz, kapasite fazlasının boyutunu net bir şekilde ortaya koyuyor. Otomobil imalat sektöründe kapasite kullanım oranı sadece yüzde 71,9 seviyesinde kalırken elektrikli makine ve cihazlar sektöründe yüzde 71,7’ye düştü. Bu veriler, özellikle EV ve teknoloji sektörlerinde yaşanan yoğun rekabetin altında yatan yapısal sorunu gözler önüne seriyor.
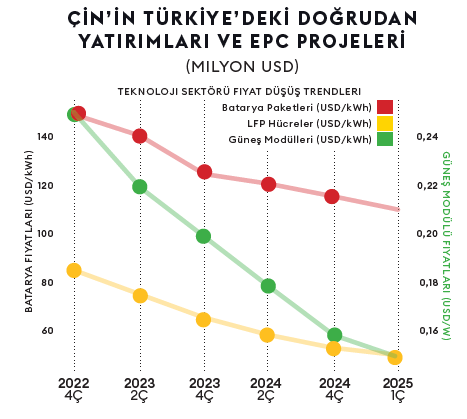
BYD’nin mayıs ayında açıkladığı yüzde 34’e varan indirimler, sektördeki fiyat savaşının ne kadar şiddetlendiğini gösteriyor. Bu agresif fiyatlama stratejileriyle sadece BYD’nin değil, tüm sektörün kârlılığı tehdit altında.
Yurt dışı yatırımlarda rekor artış
2024 yılında Çin’in yurt dışı doğrudan yatırımı (ODI) yüzde 10,1 artarak 162,8 milyar dolara ulaştı. Bu yatırımların yüzde 20’sinden fazlası Çin’in Kuşak ve Yol Girişimi’ne dahil olan ülkeleri hedef alırken Güneydoğu Asya ülkelerine yapılan yatırımlar yüzde 13 oranında arttı. Son dönemde en fazla yatırım alan ülkeler: Macaristan, Türkiye, Meksika, Endonezya, Vietnam, Suudi Arabistan ve BAE oldu.
Bu yatırımların önemli bir bölümü son dönemde batarya teknolojileri, otomotiv, güneş enerjisi ve e-ticaret gibi stratejik sektörlere yönelmiş durumda. Özellikle dikkat çekici olan ise elektrikli araç projelerinin greenfield yatırımlar içindeki payının artması; bu eğilim, Çinli EV üreticilerinin iç piyasadaki yoğun rekabetten kaçarak küresel ölçekte üretim ağları kurma stratejisini açıkça yansıtıyor.
Global perspektiften bakıldığında Çin menşeli yatırımların coğrafi dağılımı, şirketlerin düzenleyici arbitraj fırsatlarından yararlanma stratejisini ortaya koyuyor. Macaristan, toplam Çin-Avrupa yatırımlarının yüzde 31’ini çekerek lider konuma yükseldi. Bu tercih, Macaristan’ın daha esnek düzenleyici ortamı ve AB içindeki stratejik konumu ile açıklanabilir.
“China+1” ve Türkiye’nin stratejik rolü
“China+1” stratejisi, Çinli şirketlerin tüm bu olumsuz iç ve dış konjonktüre rağmen ticaretlerini sürdürebilmeleri ve yüksek tarifelere karşın AB ve ABD pazarlarından kopmamaları amacıyla, yatırımlarını Çin dışında başka ülkelere yönlendirmeleri şeklinde özetlenebilir. Bu strateji, Çinli şirketlerin yatırım yaptıkları ülkelerde makine, ekipman, ara mamul veya hammadde ihracatı yoluyla tedarik zincirinden kopmadan üretim üslerini çeşitlendirmelerine ve böylece küresel pazarlarda sürdürülebilir bir yatırım ve ticaret tabanı oluşturmalarına imkân sağlıyor.
Şüphesiz ki Türkiye, daha katma değerli bir üretim yapısı kurmak adına yeni nesil teknolojilerde tedarik zincirinde önemli bir halka konumuna gelmek zorunda. 2000’li yılların başında 351 ürün kategorisinde dışa bağımlı olan Çin’in bu sayıyı 2022 itibarıyla 177’ye düşürmesi ve eş zamanlı olarak 953 ürün kategorisinde diğer ülkeleri kendisine bağımlı hale getirmesi, bu stratejinin sistematik doğasını açıkça ortaya koyuyor.
Dijital altyapı, elektrikli araçlar, otomasyon, 5G teknolojileri, veri merkezleri ve akıllı şehir çözümleri gibi alanlarda Çinli şirketlerin sahip olduğu deneyim, Türkiye’nin dijital dönüşüm sürecine anlamlı katkılar sunabilir. Bu iş birliği modeli, hem Çin’in küresel açılım stratejisini desteklerken hem de Türkiye için ileri teknolojili üretim ve yatırım çekme açısından stratejik bir fırsat yaratıyor.
Bu fırsatları değerlendirebilmek için Türkiye’nin stratejik ve bütüncül bir yaklaşım benimsemesi gerekiyor. Bu süreçte dikkat edilmesi gereken temel unsurların başında düzenleyici çerçeve ve teşvik mekanizmaları geliyor. Türkiye’nin mevcut yatırım teşvik sistemi, Çinli yatırımcıların sektörel ihtiyaçları ve beklentilerine göre yeniden yapılandırılmalıdır. Özellikle teknoloji transferi, yerel istihdam yaratma ve ihracat odaklı projeler için özel teşvik paketleri geliştirilebilir. Macaristan’ın batarya ve otomotiv yatırımlarındaki başarısı, Türkiye için örnek teşkil edebilir.
Ayrıca tüm sektörlere eşit mesafede yaklaşmak yerine, Türkiye’nin rekabet avantajına sahip olduğu ve Çin’in dışa açılım stratejisinde öncelik verdiği sektörlere odaklanmak daha etkili bir yöntem olacaktır. Elektrikli araç tedarik zinciri, lojistik altyapı ve yenilenebilir enerji sektörleri bu anlamda öncelikli yatırım alanları olarak öne çıkıyor.
Türkiye’nin sadece bir üretim üssü değil, aynı zamanda bir teknoloji transferi ve Ar-Ge merkezi olarak konumlandırılması da büyük önem taşıyor. Bu kapsamda üniversite - sanayi iş birlikleri teşvik edilmeli, ortak Ar-Ge projelerine yönelik hibeler ve vergi avantajları devreye alınmalıdır. Çinli şirketlerin Türkiye’de mühendislik, yazılım ve test merkezleri kurmaları desteklenmelidir.
Sonuç: Karşılıklı kazanç için stratejik bir zemin
Çin’in iç piyasasında devlet eliyle sağlanan sübvansiyonların aşamalı olarak geri çekilmesi, artan rekabet baskısı ve kapasite fazlası gibi gelişmeler kısa vadede zorluk gibi görünse de, küresel düzlemde yeni fırsatlar yaratıyor. Çin’in “yurt dışına açılım” stratejisi, yalnızca Çinli şirketler için değil, bu süreci etkin yöneten ülkeler için de önemli kazanımlar sunuyor.
Türkiye’nin bölgesel hub stratejisi, Orta Doğu, Kafkasya ve Balkanlar’a açılan konumu ve Gümrük Birliği aracılığıyla AB ile olan entegrasyonu sayesinde Çinli yatırımcılar için cazip bir üretim ve dağıtım merkezi haline gelebilir. Bu fırsatın doğru değerlendirilmesi, hem Türkiye’nin ekonomik kalkınma hedefleri hem de bölgesel liderlik vizyonu açısından kritik öneme sahip.