

Çin, otomotiv sektöründe küresel bir dev haline geldi. Elektrikli araçlar başta olmak üzere, yeni teknolojilerle donatılmış, uygun fiyatlı modellerle dünya pazarlarını sallıyor. Tüketiciler için bu durum, daha fazla seçenek ve daha düşük fiyatlar sunuyor gibi görünse de perdenin arkasında çok daha karmaşık ve endişe verici bir tablo var.
Çin otomotiv pazarının bugünkü durumu, kısmen geçmişte hükümetin benimsediği “büyük oyna, hızlı büyü” anlayışının da bir sonucu; bu yaklaşım, firmaları üretim kapasitelerini sonuna kadar zorlamaya teşvik etti. Özellikle elektrikli araçlara yönelik tüketici teşvikleriyle birlikte Çin, kısa sürede yeni enerjili araçlara geçişi hızlandırdı.
Benzinli araç döneminde, dayanıklılık ve yakıt verimliliğine önem veren tüketiciler genellikle Japon; sağlam şasi ve yüksek performans arayanlar ise Alman otomobillerini tercih ederdi. Ancak yeni nesil elektrikli araç modellerinde belirgin bir farklılaşma olmayınca, tüketiciler de fiyat odaklı seçim yaparak en ucuz alternatiflere yönelmeye başladı.
Fiyat rekabetinin karanlık yüzü
Çin ekonomisinde sıkça duyduğumuz bir terim var: “İnvolüsyon” (内卷 - nèijuăn). Bu, aşırı rekabetin, tüm katılımcıların kaynaklarını tüketen, yıkıcı bir kısır döngüye dönüşmesini ifade ediyor. Otomotiv sektöründe yaşananlar, bu kavramın en çarpıcı örneklerinden biri. Tesla’nın 2023 başında başlattığı fiyat indirimleri, Çinli üreticileri de benzer adımlar atmaya zorladı. İlk bakışta bu, tüketiciler için harika bir haber gibiydi; ancak fiyat savaşının bedeli, tedarik zincirinin kırılganlığı ve sektörün finansal sağlığı üzerinde ağır oldu.
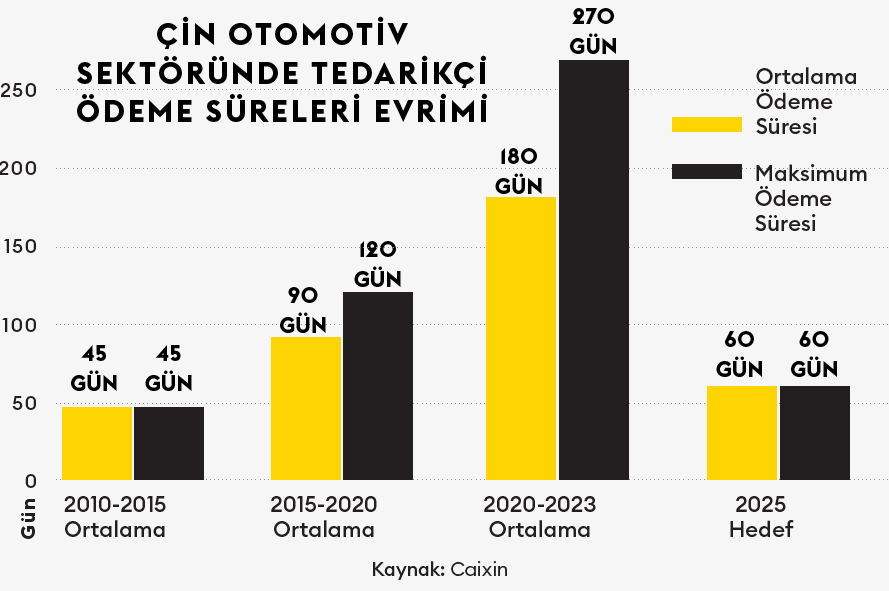
Otomotiv sektöründe tedarikçilere yapılan ödemeler, normalde 45 ila 90 gün arasında değişirken, Çin’de bu süreler 180 hatta 270 güne kadar uzamış durumda. Bu durum, küçük ve orta ölçekli tedarikçileri nefes alamaz hale getirdi. Hükümetin Haziran 2025’te yürürlüğe koyduğu 60 günlük ödeme süresi kuralına rağmen sektördeki derinleşen finansal baskılar, bu kuralın uygulanabilirliğini sorgulatıyor.
Sektörün en büyük tedarikçilerinden biri olan batarya üreticisi CATL’in aynı dönemde gelirlerini yüzde 691 oranında artırmasına rağmen, alacaklarının da benzer oranda büyümesi; tedarik zincirinin tüm halkalarında bu baskının hissedildiğini açıkça ortaya koyuyor. Hatta son dönemde bazı otomobil üreticilerinin, tedarikçi fiyatlarını açık artırma yöntemiyle belirleyerek daha da aşağıya çekmeye çalıştığı yönünde söylentiler dahi gündeme gelmiş durumda.
Aşağıdaki grafik, ödeme sürelerinin yıllar içinde nasıl dramatik bir şekilde uzadığını ve sektördeki riskin boyutunu gözler önüne seriyor. Bu uzun ödeme vadeleri, otomobil üreticilerinin nakit akışlarını geçici olarak rahatlatırken, tedarikçileri finansal darboğaza sokuyor. Bu durum, üretim kalitesini ve inovasyonu doğrudan tehdit ediyor.
Finansal göstergeler alarm veriyor
Önde gelen Çinli otomobil üreticilerinin gelirleri artarken borçları ve stokları çok daha hızlı bir şekilde büyüyor. Örneğin, 2019 - 2024 yılları arasında sekiz büyük Çinli otomobil üreticisinin toplam geliri yüzde 52 artarken, tedarikçilere olan borçları (ticari borçlar) yüzde 126, stokları ise yüzde 152 oranında arttı. Bu, gelir artışının iki ila üç katı bir hızla gerçekleşen bir büyüme.
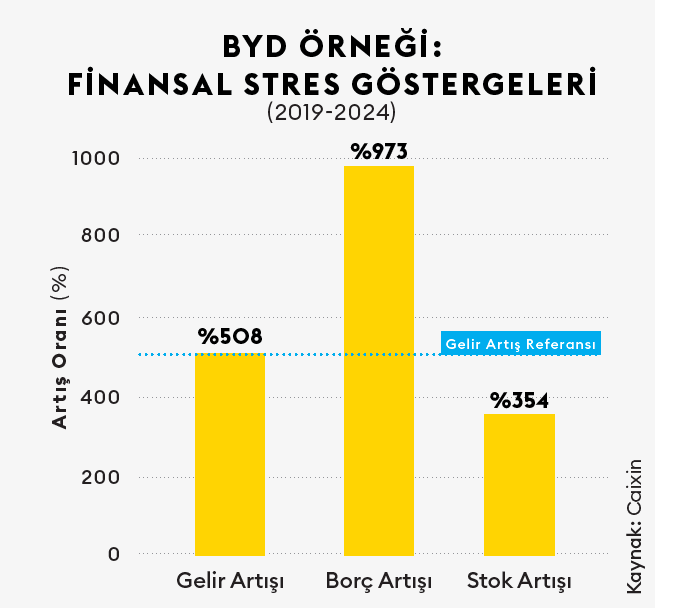 BYD’nin gelirleri yüzde 508 artarken ticari borçları yüzde 973, stokları ise yüzde 354 arttı. Bu, şirketin büyümesini finanse etmek için tedarikçilerine olan ödemeleri ertelediğini ve stok biriktirdiğini gösteriyor. Bu tür bir büyüme modeli, uzun vadede sürdürülebilir değil ve sektör için ciddi bir finansal risk oluşturuyor.
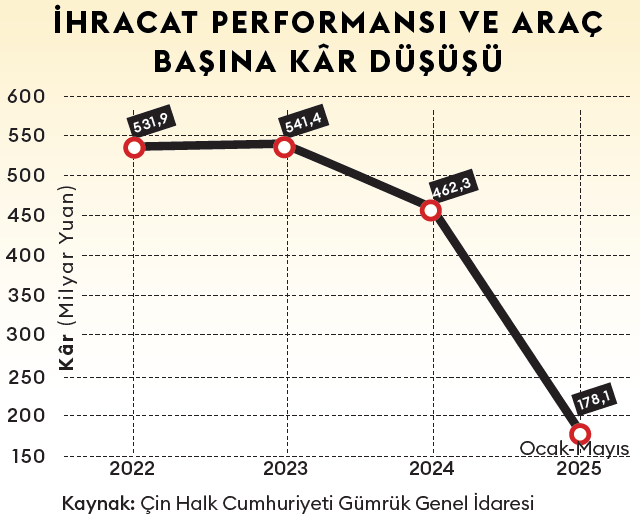
Fiyat savaşının bir diğer doğrudan sonucu, otomobil üreticilerinin kâr marjlarının erimesi. 2022 öncesinde araç başına 20 bin yuanın üzerinde olan kâr, 2025’in ilk beş ayında 14 bin yuana kadar geriledi. Bu durum, sektördeki genel kârlılıkta ciddi bir düşüşe işaret ediyor. Kâr erimesi, üreticileri maliyetleri kısmaya zorluyor. Bu da uzun vadede araç kalitesinde düşüşlere ve müşteri memnuniyetsizliğine yol açabilir.
Çin’in otomotiv ihracatı hacim olarak artarken değer olarak aynı oranda artmıyor. 2025’in ilk beş ayında binek otomobil ihracat hacmi yüzde 15,2, değeri ise sadece yüzde 5,3 arttı. Rakamlar, ihraç edilen araçların fiyatlarında yaklaşık yüzde 10’luk bir düşüş olduğunu gösteriyor. Bu durum, küresel pazarlarda da fiyat savaşının etkilerinin hissedildiğini ve Çinli üreticilerin pazar payı kazanmak için kâr marjlarından feragat ettiğini ortaya koyuyor.
Bir başka çarpıcı sonuç ise “sıfır ikinci el” araç ticareti. Bazı durumlarda, sıfır kilometre araçlar, bayilerin stok fazlası veya finansal baskılar nedeniyle ikinci ele düşürülerek piyasada sıfır araç fiyatının altında satılabiliyor. Bazı dış piyasalarda ihracata da yönelen bu stok, markaların itibarını zedeliyor ve de tüketicilerde kafa karışıklığı yaratabiliyor.
Geleceğe yönelik dersler
Çin’de geçirdiğim yıllar boyunca, birçok sektörde hızlı büyümeyi takip eden “involüsyon” döngülerine sıkça tanık oldum. Başlangıçta inovasyonun ve rekabetin yarattığı heyecan verici ortam, zamanla tüm oyuncuları yıpratan, verimsiz ve sürdürülemez bir mücadeleye dönüşebiliyor. Otomotiv sektöründe yaşananlar da bu döngünün bir başka yansıması. Tüketiciler için kısa vadede cazip görünen düşük fiyatlar; uzun vadede kalitesiz ürünler, yetersiz satış sonrası hizmetler ve hatta markaların piyasadan çekilmesi gibi ciddi sorunlara yol açabilir.
 Çin hükümeti bu kırılgan yapının farkında. Sektörü konsolidasyona yönlendirerek zayıf oyuncuların elenmesini sağlayacak mekanizmalar üzerinde çalışıyor. Nitekim bir analize göre 2024 itibarıyla Çin’de yeni enerjili araç (NEV) satan 129 markadan yalnızca 15’inin 2030 yılına kadar finansal olarak ayakta kalması bekleniyor. Bu konsolidasyon süreci Çin’in hızla artan otomotiv ihracatı sayesinde küresel otomotiv sektörünü de etkileyecek.
Hepimizin gözlemlediği üzere, Çin’in otomotiv ihracatı son yıllarda etkileyici bir hızla arttı: 2020’de 1 milyon adet olan ihracat hacmi, 2024’te 5,9 milyona; 2025’in ilk yarısında ise 3,08 milyona ulaştı. Ancak bu büyümenin sınırsız olmadığı ortada. Japonya ve Güney Kore örneklerinden yola çıkıldığında, Çin’in otomotiv ihracatının önümüzdeki beş yıl içinde zirveye ulaşması ve ardından yerelleşmiş üretim modellerine geçmesi bekleniyor. Bugün Japon ve Koreli üreticiler, satışlarının yüzde 40 ila yüzde 60’ını kendi ülkeleri dışında üretirken Çinli markalarda bu oran henüz yüzde 10’un altında.
Küresel pazarda kalıcı olmayı hedefleyen Çinli üreticiler için yerelleştirilmiş üretim, güçlü servis altyapısı ve marka sadakati oluşturmak, stratejik bir zorunluluk haline geliyor.
Son tahlilde ister devlet müdahalesiyle ister piyasa dinamiklerinin baskısıyla şekillensin, Çin otomotiv sektörünün mevcut büyüme modeli artık bir dönüşüm eşiğinde. Türkiye gibi Çinli markaların hızla pazar kazandığı ülkelerde bu yapısal değişim süreci dikkatle izlenmeli. Tüketicilerin yalnızca fiyata değil; kalite, satış sonrası hizmet güvencesi ve marka sürdürülebilirliği gibi unsurlara da odaklanmaları, uzun vadede çok daha kritik hale geliyor.