
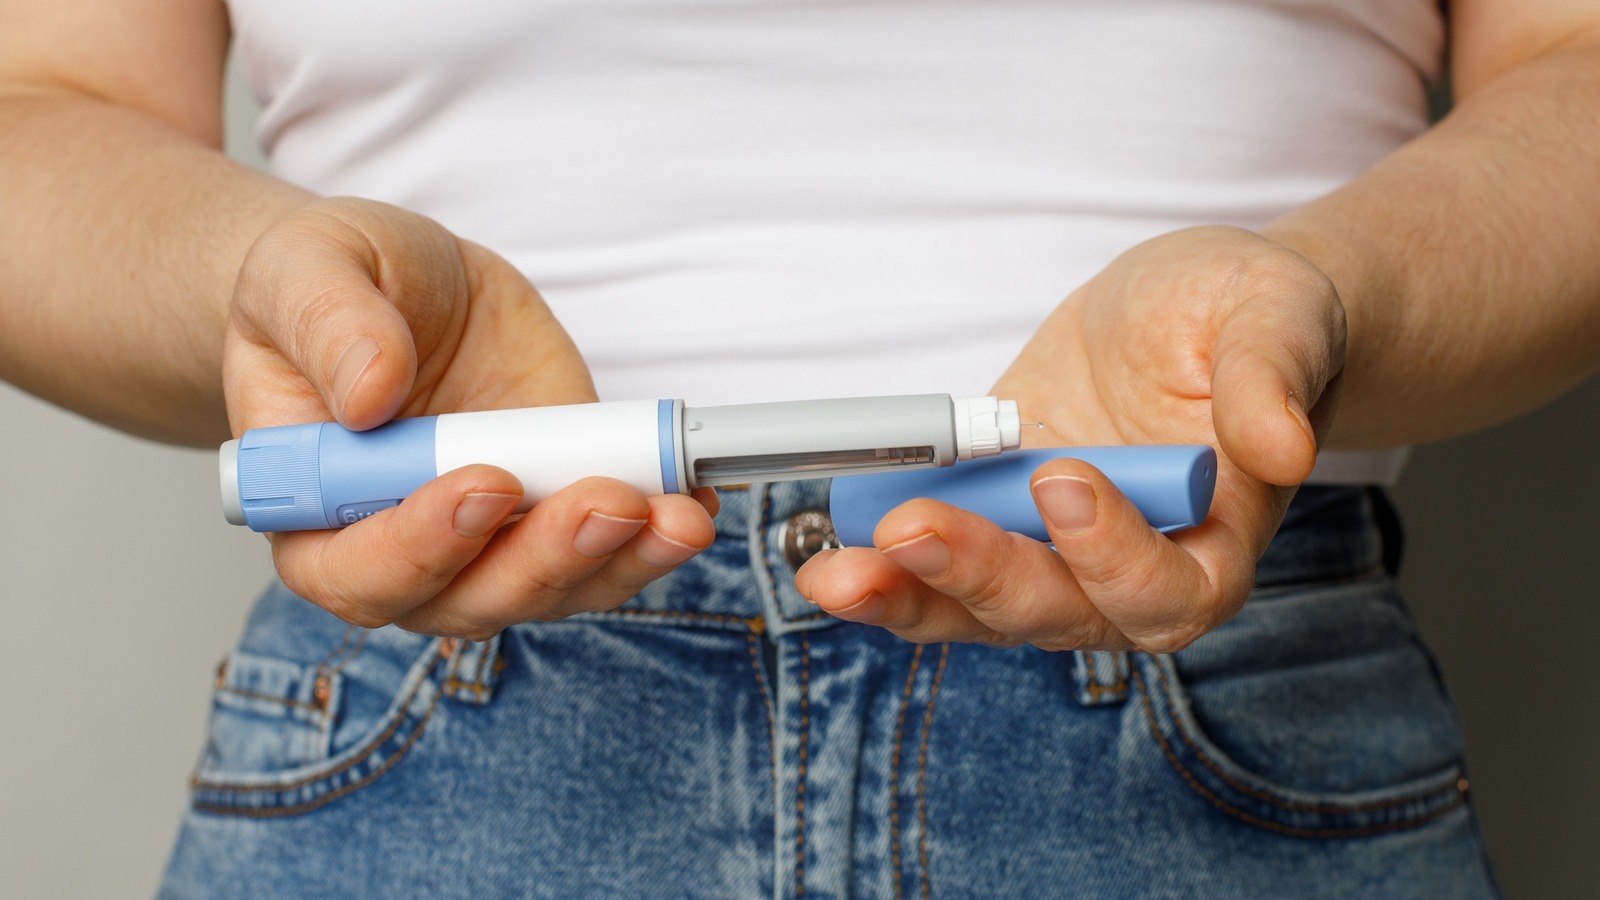
Bir hasta obezite ilacını bugün kendi cebinden alabiliyor. Peki aynı hasta altı ay sonra ilacın bedelini karşılayamazsa tedaviyi nasıl sürdürecek? Bu soru, yeni nesil obezite ilaçlarının hap formunda da sunulmasıyla daha fazla sağlık sisteminin önüne gelecek. Bir ilacı kullanmanın kolaylaşması, tedaviyi karşılamanın da kolaylaşacağı anlamına gelmiyor.
Dünya Sağlık Örgütü’nün 2024 verilerine göre dünyada yaklaşık 1,1 milyar kişi obeziteyle yaşıyor. Bu, her 7 kişiden 1’i. Yetişkinlerde sayı 940 milyon, oran yüzde yüzde 16. Fazla kilolu veya obezitesi olan yetişkinlerin toplamı ise 2,6 milyar, yani yetişkin nüfusun yüzde 45’i. Bu toplam 940 milyonu da içeriyor.
Obeziteyle yaşayanların sayısı yani GLP-1 ilaçlarına klinik olarak uygun kişilerin sayısı, fiilî kullanıcı sayısı ve satılan kutu sayısı ile ayrı verilerdir. Örneğin Avrupa’da tirzepatid, obezitesi olan yetişkinlerin yanı sıra vücut kitle indeksi 27 ve üzerinde olup kiloyla ilişkili en az bir sağlık sorunu bulunan bazı yetişkinlerde de kilo yönetimi için onaylıdır. Birkaç kilo verme amacıyla ruhsat koşulları dışında kullanımın dünya çapındaki payını ise güvenilir biçimde gösteren farklı veriler var. Üstelik aynı birey, yıl içinde birden çok kutu da kullanabiliyor. Dolayısı ile sadece ilaç şirketlerinin ilaç satış verileri üzerinden de gitmek yanlış olabilir.
Neticede dünyada her yedi kişiden biri obeziteyle yaşıyor. İlaç şirketlerinin excel tabloları ise başka bir soruyla başlıyor: Bu yıl kaç kutu satarız? İki hesabın arasına epey insan giriyor. Obezitesi olup tedaviye erişemeyenler var. Obezite sınırının altında olup kiloyla ilişkili bir hastalık nedeniyle tedaviye uygun olanlar var. Bir de birkaç kilo vermek için ilacı soranlar. Üstelik eczaneye her ay dönen bir hasta, satış tablosuna yıl boyunca tekrar tekrar giriyor.
İlaç şirketi kutuyu sayar. SGK ve özel sigortacı ise kimin tedaviye ihtiyacı olduğunu, o kişinin tedaviyi ne kadar sürdürebildiğini ve bunun sağlığında neyi değiştirdiğini ölçmek zorunda. Türkiye’de geri ödeme tartışması bu üç soruyla başlıyor.
14 Kasım’da Washington’daki ObesityWeek kongresinden gelen haber, tartışmayı yeniden gündeme taşıdı. Reuters’ın aktardığı gerçek yaşam verilerine göre, Novo Nordisk’in ağızdan alınan semaglutid tedavisini üç ay sürdüren hastalar başlangıç ağırlıklarının ortalama yüzde 6,2’sini kaybetti. Bu sonuç, tedaviyi sürdüren gruba ait. Çalışma ilaca başlayan herkesin ne kadar fayda göreceği, kaç kişinin tedaviyi bırakacağı veya kazanımların ne kadar süreceği konusunda tek başına yeterli bilgi vermiyor. Aynı kongrede Eli Lilly de oral obezite ilacına ilişkin yeni veriler paylaştı. İlaç şirketleri arasındaki rekabet hızlanırken, sağlık sistemleri için asıl soru erişimin nasıl finanse edileceği.
ABD ve İngiltere erişimi nasıl genişletiyor?
ABD’nin en büyük sosyal sigorta şirketi Medicare, Temmuz 2026’da başlattığı geçici programla uygun katılımcıların belirli GLP-1 ilaçlarına ayda 50 dolar hasta katkı payıyla erişmesini sağlıyor. Bu tutar ilacın toplam maliyetini göstermiyor. Program 2027 sonuna kadar sürecek ve ilacın kullanımının Medicare harcamaları üzerindeki etkisini değerlendirmeyi amaçlıyor. İngiltere’de NHS ise bir başka zayıflama ilacı olan tirzepatide erişimini klinik ihtiyacı en yüksek gruplardan başlayarak kademeli genişletiyor. Birinci basamakta ilacı kullanan hastalara beslenme ve fiziksel aktivite desteği de sunuluyor.
Bu ülkelerin deneyiminden Türkiye’ye taşınabilecek fikir, ödemeyi açık klinik ölçütlerle başlatıp sonuçlara göre genişletmektir. Dünya Sağlık Örgütü, her ne kadar uzun dönem verileri, tedaviyi sürdürme ve bırakma koşulları ile maliyet ve erişim konularındaki belirsizlikler devam etse bile, GLP-1 tedavileri için koşullu öneride bulunuyor ve bu ilaçları beslenme, fiziksel aktivite ve sağlık profesyonellerinin desteğini içeren kapsamlı bakımın bir parçası olarak ele alıyor.
Türkiye’de SGK nereden başlayabilir?
TÜİK’in 2025 Türkiye Sağlık Araştırması’na göre 15 yaş ve üzerindeki nüfusta obezite oranı 2022’de yüzde 20,2’den 2025’te yüzde 21,8’e çıktı. SGK’nın Sağlık Uygulama Tebliği, belirli koşullarda obezite cerrahisinin faturalandırılmasına imkân veriyor. Yeni nesil ilaçların obezite endikasyonunda ödenmesi ise kendi klinik ve ekonomik değerlendirmesini gerektiriyor. Bir ilacın tip 2 diyabet için geri ödeme durumu üzerinden obezite tedavisindeki kapsamı hakkında değerlendirilmelidir. Obesitenin diyabet ve bir çok ek hastalığı da yanında getirdiği ev sağlık sistemi üzerine yük getirdiği düşünülürse kontrollü şekilde bir yıllık gözlem yapılarak yapılan hasta katılımlı destek ve azalan sağlık giderleri takip edilebilir mi?
Önerim, SGK’nın klinik ihtiyacı yüksek hastalar için sınırlı sayıda merkezde bir geri ödeme pilotu tasarlaması yönündedir. Başlangıçta eşlik eden hastalıkları ve risk düzeyi açıkça tanımlanmış yetişkinlere öncelik verilebilir. Ödeme, uygun hastada ilacı, hekim takibini ve yapılandırılmış yaşam tarzı desteğini kapsayabilir. Tedaviye devam ölçütleri, tıbbi değerlendirme aralıkları ve pilotun bütçe tavanı baştan belirlenmeli. Pilot süresi dolduğunda tedavisi devam eden hastalar için geçiş planı da en başta belli olmalıdır.
Özel sigortalar nasıl devreye girebilir?
Özel sigortada poliçe metni başlangıç noktası olabilir. Örneğin Allianz, yayımladığı koşullarda obeziteyle ilgili muayene, tetkik ve tedavileri bireysel sağlık poliçelerinde kapsam dışında tutuyor. Tamamlayıcı sağlık sigortasında da obezite giderleri ve ayakta tedavide kullanılan ilaçlar kapsam dışı kalemler arasında. Bu örnek, yeni bir ürün tasarlanacaksa ilacın, hekim izleminin ve beslenme desteğinin poliçede ayrı ayrı tanımlanması gerektiğini gösteriyor.
Bir özel sigortalı, gönüllü katılım esasına dayanan bir kurumsal sağlık poliçesinde ek teminatla sürece katılabilir. Anlaşmalı sigorta network hastaneleri klinik uygunluğu ve takibi üstlenebilir. Sigortacı ilaç ve izlem giderlerinin ne kadarını karşılayacağını, hasta katkı payını ve yıllık limiti açıkça belirtir. Çalışanların kişisel sağlık bilgileri işverene açılmaz. İşveren programın etkisini toplu sonuçlar üzerinden değerlendirir.
Hem kamu hem özel sigorta için ilk yılın göstergeleri arasında tedaviye devam oranı, yan etkilerin neler olduğu, yaşam kalitesi ve hasta başına toplam maliyet olabilir. Hastane başvurularında kalıcı bir değişim veya bütçede tasarruf olup olmadığını görmek için daha uzun takip ve uygun bir karşılaştırma grubu gerekir. İlaç harcaması hemen başlar. Sağlık kazanımlarının ve varsa maliyet avantajının hangi vadede ortaya çıktığını ise ancak izleyerek öğrenebiliriz.
Türkiye için asıl konu, obezite tedavisinin bedelini hangi hastalar için, hangi koşullarla üstleneceği ve hem erişimi artırıp hem de bütçesini yönetebileceğidir. Bu konunun cevabı, önce kimlerin tedaviye eriştiğini, kimlerin devam edebildiğini ve tedavinin hastaların hayatında neyi değiştirdiğini ölçmekle başlayacaktır.