Uzun yıllar boyunca otomobil dünyasında birçok gelişmeye imza atan, dünyanın farklı pazarlarında da boy gösteren Avrupalı otomobil üreticileri Covid-19 pandemisinden bu yana rahat bir nefes alamadı. Pandemi döneminde parça tedarikinde yaşanan aksaklıklar, fabrikaların atıl kapasiteyle çalışması gibi sorunlarla boğuşan sektör diğer yandan gittikçe sıkılaşan emisyon kurallarına uyum sağlamak için çalışıyordu. Bu süreçte daha önce belki de kimsenin üzerinde fazla zaman harcamadığı bir dönüşüm Çin’de başlamıştı. Tüm sektör gözünü Tesla’ya dikmişken Çinli üreticiler elektrikli otomobil konusunda ciddi yol almıştı.
Çin 2000’li yılların başından itibaren elektrikli, hibrit ve hidrojen yakıt hücreli araç geliştirmesine yönelik politikasını hayata geçirirken bu süreçte otomobil üreticilerine 10 milyarlarca dolar destek verdi. Bu politikanın temel sebepleri, içten yanmalı motorlu yabancı rakipleri geride bırakma olasılığının bulunmamasının yanı sıra bazı şehirlerde ciddi oranda artan hava kirliliğiyle mücadele ve petrole olan bağımlılığın azaltılmasıydı. 2014 yılından itibaren Çin dünyanın en çok elektrikli ve şarj edilebilir hibrit (PHEV) satılan pazarı oldu.
Buradaki başarıyı sadece üretilen ve satılan araç sayısına bağlamak eksik bir yaklaşım olur. Çin hem batarya geliştirme ve üretimi hem de elektrik motoru üretiminde kullanılan lityum, kobalt gibi değerli madenlerin işletilmesi ve işlenmesi için büyük yatırımlar yaptı. Halen dünyanın en büyük ilk iki batarya üreticisinin CATL ve BYD olması tesadüf değil. 2024 yılının ilk 10 ayında Çin’de 8,6 milyon NEV olarak tanımlanan elektrikli ve PHEV araç satıldı. 2024 yılının tamamında 9,5 milyon adedin üzerine çıkması beklenen bu rakam içinde PHEV payının arttığı görülüyor.
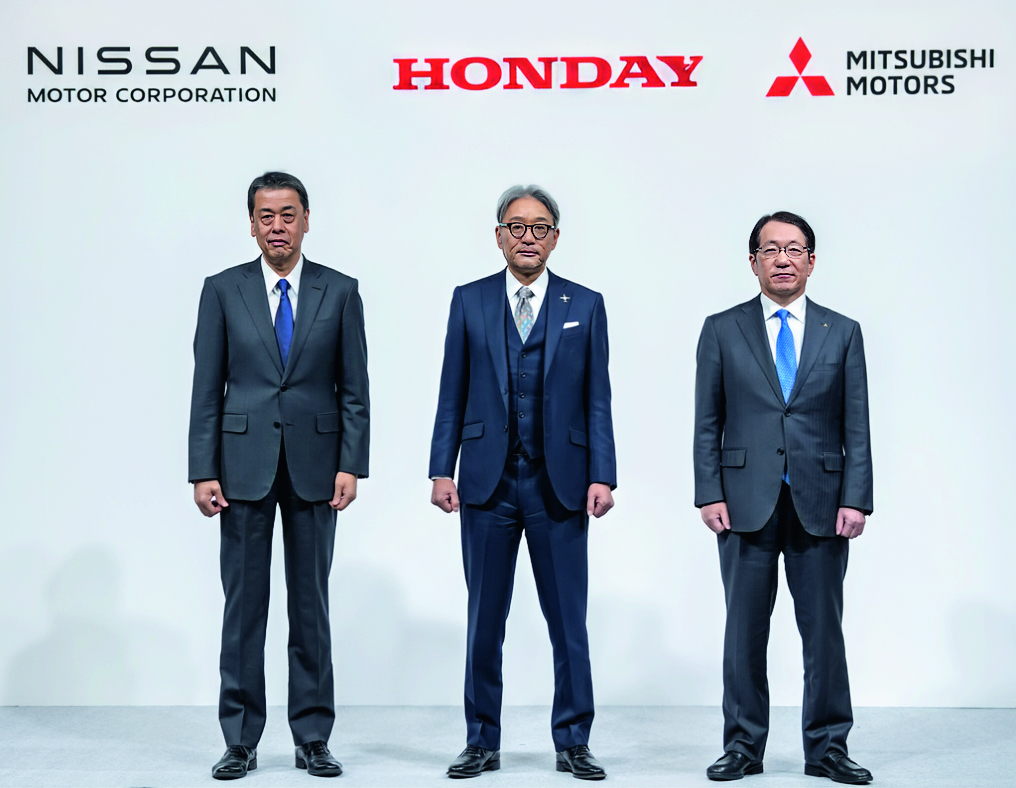
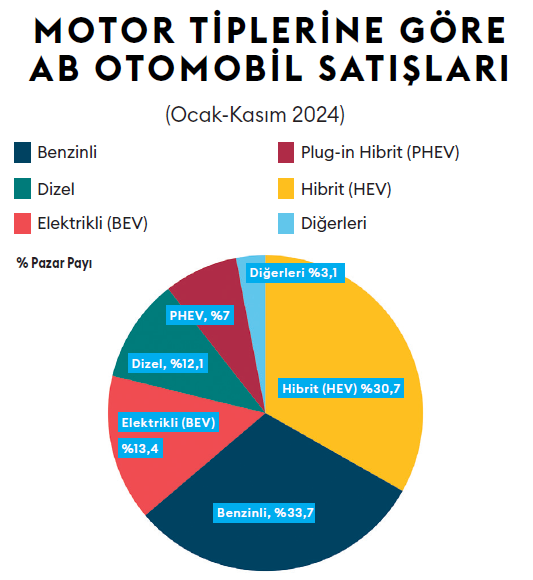
Peki, Çin’de pazar hızla elektrikli ve PHEV araçlara yönelirken Avrupa’da durum ne? 2024’ün ilk 11 ayında Avrupa Birliği (AB) ülkelerinde 9,7 milyon otomobil satıldı. Bir önceki yılın aynı dönemine göre yüzde 0,4 artışa denk gelen bu rakam içerisinde elektrikli araç satışlarının payı yüzde 13,4’e, PHEV satışları ise yüzde 8 oranında azalarak yüzde 7,6’ya indi.
Bir zamanların gözdesi dizel otomobillerin 2024’ün ilk 11 ayındaki pazar payı yüzde 12,1’e gerilerken benzinli otomobillerin payı yüzde 33,7, hibrit otomobillerin payı yüzde 30,7, elektrikli otomobillerin payı yüzde 13,4 ve PHEV’lerin payı da yüzde 7 olarak gerçekleşti. Tüm pazarda, PHEV payı gerilerken mild hibrit ve tam hibrit pazarı büyümeye devam ediyor. Çok satanlar listesinde Toyota, Hyundai, Kia ve Renault ön plana çıkıyor.
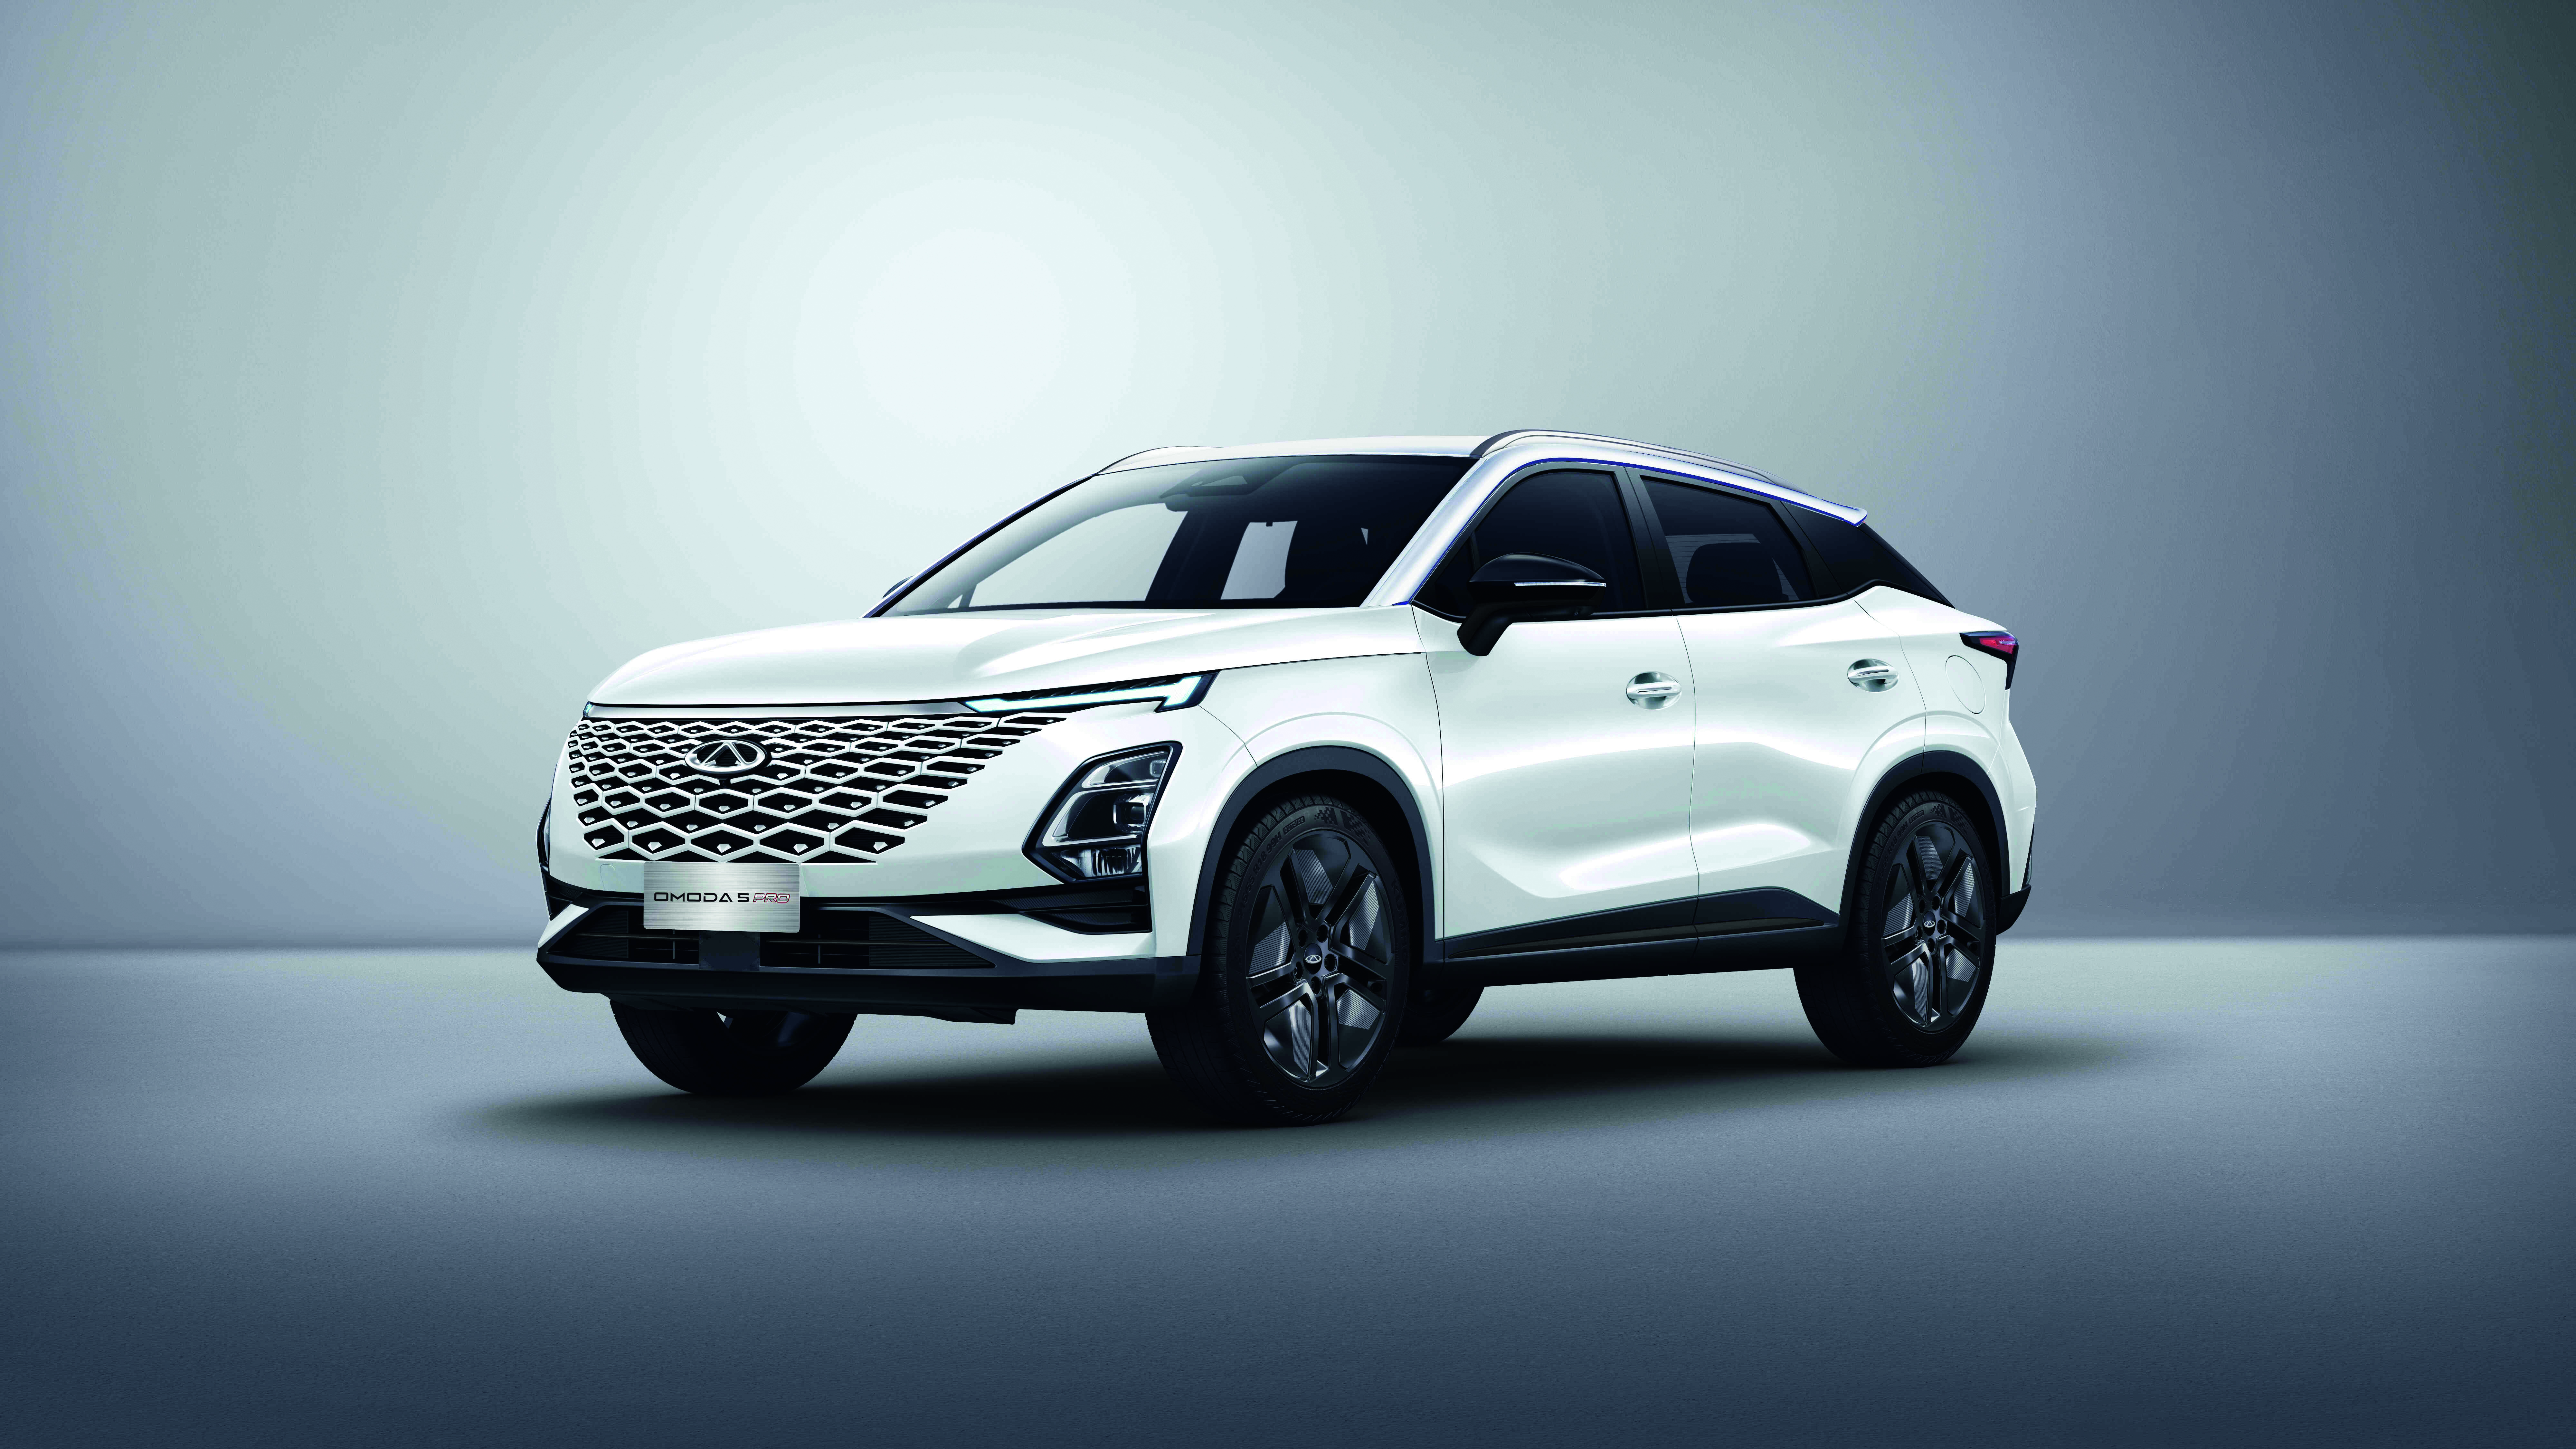
Çinli markalar, elektrikli, PHEV ve benzinli modelleriyle Avrupa pazarına girmeye başladı ve Avrupalı markalar için yeni bir tehdit doğmuş oldu. Teknolojinin ötesinde Çinlilerin en önemli avantajı uygun fiyatları. Bunda Avrupa’dan daha düşük enerji fiyatları, işçilik maliyetleri, gelişmiş üretim teknolojileri, hammaddeye ulaşım kolaylığı gibi etkenler sayılabilir… En iyi örneklerden biri BYD. Bataryanın yanı sıra elektrik motoru, invertör gibi elektrikli otomobillerin sekiz farklı komponentini kendi geliştirip üreterek dikey büyüme yoluna giden marka halen dünyanın en büyük elektrikli ve PHEV üreticisi konumunda. SAIC Grubu, temelleri 1924 yılında İngiltere’de atılan MG markasıyla biliniyor, Chery, Nio, Xpeng gibi markalar da Avrupa pazarında kendini hissettiriyor.
Avrupalı üreticiler, bir yandan gittikçe artan emisyon baskısına direnmeye, diğer yandan Almanya’da üretim yapan Tesla’ya rakip modeller geliştirmeye çalışırken aynı zamanda Çin istilasına gümrük duvarlarını yükselterek cevap vermeye çalışıyor. 2024 Temmuz ayında Avrupa Komisyonu’nun kararıyla Çinli markalara yüzde 17,4 ila 37,6 arasında değişen oranlarda gümrük vergisi getirildi. Çin’in Avrupa pazarına giren otomobil markalarına destek verdiği şüphesi üzerine başlatılan soruşturmanın bir sonucu olan bu vergiler, soruşturma ile ilgili bilgi paylaşımı yapan markalara daha düşük uygulanıyor. Örneğin BYD en düşük vergiyi öderken MG en yüksek vergiye tabi. Soruşturma henüz tamamlanmadı, Çin’le görüşmeler de devam ediyor. Sonuçta Avrupa, özellikle de Almanya, Fransa ve İtalya, otomotiv sektörünü korumaya çalışıyor.
Avrupa kendini korumak için gümrük duvarlarını yükseltirken Çinliler, AB ülkelerinin yanı sıra Türkiye ve Fas gibi gümrük sorunu olmayan ülkelerde yatırım yapıyor ve yeni yatırım fırsatlarını kovalıyor. BYD, Macaristan’daki yatırımının 2025 sonunda üretime geçeceğini açıklarken Manisa’daki fabrikasının inşaatına 2025 Şubat’ında başlayacağını söyledi. Chery ise Nissan’ın Barselona’daki eski fabrikasını alıp İspanyol Ebro markasıyla üretime başladı. Chery ve MG’nin Türkiye’de yatırım için görüşmeleri sürdürdüğünü biliyoruz. Diğer yandan Fas da Çinli markaların radarında. Yakın zamanda Fas’ta yatırım açıklamaları gelmesi şaşırtıcı olmayacaktır. Ancak Çin Hükümeti’nin yüksek teknoloji ürünlerinin Çin dışında üretilmesini istemediğine dair açıklaması da yatırım bekleyen ülkelere teknoloji transferi ya da yan sanayiye yeni iş imkanları konusunda büyük beklentiye girmemeleri konusunda fikir vermiştir.
Milyarlık emisyon cezaları
1 Ocak 2025’te devreye giren Euro 7 emisyon normuna uyum sağlamakta zorlanan Avrupalı üreticiler kuralların gevşetilmesi ya da ertelenmesi için uğraşırken Avrupa Otomobil Üreticileri Birliği’nin (ACEA) Başkanı Luca de Meo yaptığı açıklamada, yeni kurallarla Avrupa’da üreticilerin 2025’te 15 milyar euro’ya varan ceza ödemek zorunda kalacağını açıklamıştı. Yeni kurallara göre markaların toplam üretimlerinin ortalama CO2 emisyonu 93,6 g/km’yi geçmemek zorunda. Aksi durumda her 1 g/km için toplam satış rakamıyla 95 euro çarpılacak ve çıkan rakam ceza olarak yansıtılacak.
Stellantis Grubu’nun 3 milyar euro, VW Grubu’nun 4,7 milyar euro’ya kadar yükselebilecek cezayla karşı karşıya kalabileceği söyleniyor. Bu noktada emisyon ticareti de devreye giriyor. “Emisyon kredisi” olarak tanımlanan havuz sisteminde Tesla, BYD, Volvo gibi markalar emisyon sorunu yaşayan markalarla bir havuz kurarak emisyon cezasından kurtulmalarını sağlayabiliyor. Tabii araç başına 20 euro gibi makul bir fiyata.
ACEA yayınladığı manifesto ile kural koyucu ve politika yapıcılara seslendi. Manifesto’da AB’de otomotiv sektörünün 13 milyon kişiye iş sağladığı, ticaret dengesine 100 milyar euro katkıda bulunduğu, AB gayri safi hasılasının yüzde 7’sini oluşturduğu, devlet gelirlerinin 390 milyar euro’ya ulaştığı ve yılda 73 milyar euro Ar-Ge harcaması yapıldığı hatırlatıldı. Manifestoda, stratejik bakış açısıyla global pazarda rekabetçi olmalarını sağlayacak önlemlerin alınması isteniyor.
Renault, Stellantis ve VW Grubu’nun son aylarda içten yanmalı motorlu bazı modellerine zam yapmasına rağmen elektrikli modellerinin fiyatlarını sabit bırakması ya da indirimler yapması da dikkat çekiyor. Elektrikli modellerde indirimler yapılarak tüketicilerin “pahalı” içten yanmalı motorlu modellerden “uygun fiyatlı” elektrikli modellere doğru yönlendirme hedefinin güdüldüğü yorumları yapılan bu uygulamanın Avrupalı markaların işine ne kadar yarayacağını zaman gösterecek.
Stellantis’te CEO kaybı
Stellantis Grubu’nun 2021’den beri CEO’su olan Carlos Tavares, Carlos Ghosn döneminde Renault’daki başarısı nedeniyle otomotiv dünyasında saygı duyulan bir isimdi. Stellantis Grubu’nda platform ve çalışan sayısını azaltmasıyla dikkatleri üzerine çeken Tavares’in kararlarının kalite sorunlarına yol açtığına dair şikayetler 2024 yılında dillendirilmeye başlandı. Kuzey Amerika pazarında Chrysler, Jeep, Dodge ve Ram markalarının satışlarının yavaşlaması, yanlış fiyat politikaları gibi sebeplerden ötürü kârlılığın düşmesi gibi gelişmeler Tavares’in istifasıyla sonuçlandı. Tavares’in yerini geçici olarak John Elkann başkanlığında bir heyet dolduracak. Yeni CEO 2025’in ilk yarısında belli olacak.
Stellantis Grubu bünyesinde yer alan Fiat’ın arka planda kalması, yeni modeller konusunda geride olması, üretim adetlerinin düşmesi İtalya’da rahatsızlık yaratıyordu. Nihayet İtalya planlarını açıklayan Stellantis, 2025’te İtalya’da 2 milyar euro yatırım yapacak.
VW’de “Noel mucizesi”
Tarihinde ilk kez fabrika kapatma zorunluluğuyla yüzleşen VW, bir süredir grevler ve protestolarla karşı karşıya kalmıştı. Sendika temsilcileriyle toplam 70 saat süren beş oturum sonunda 2030’a kadar Almanya’daki 10 fabrikanın kapatılmaması ve iş güvenliği uygulamasının devam etmesi kabul edildi. 20 Aralık’ta tamamlanan görüşmelerde çıkan sonuç için “Noel mucizesi” tanımı yapılıyor. 2030’da 35 bin işçinin işine son verilmesi ve üretim kapasitesinin 730 bin adet azaltılması da anlaşmanın diğer maddeleri arasında. Üretim maliyetlerini düşürmek için bazı modellerin üretildiği fabrikalar da değiştirilecek.
BMW, Tesla’nın peşinde
Avrupa pazarında ilk 10 aylık satışlar Tesla’nın liderlik koltuğunda rahat olmadığını ortaya koyuyor. Hemen her modelinin elektrikli versiyonunu satışa sunan ve Neue Klasse modelleri için hazırlık yapan BMW ilk 10 ayda 237 bin 704 adet elektrikli otomobil sattı. Bu da Tesla ile arasında 20 bin adetlik fark kaldığını gösteriyor. BMW’nin ardından Mercedes-Benz, Volvo, VW ve Audi geliyor. İlk 10 listesindeki tek Fransız marka olan Peugeot, Kia’yı geçerek yedici sırayı alırken Hyundai’nin arkasından Skoda da 10’uncu sıraya yerleşti.
Honda ve Nissan evleniyor
Honda ve Nissan, kurulacak bir holding şirketi altında birleşme kararını açıkladı. Mitsubishi’nin bu çatı altına girip girmeyeceği ocak sonunda belli olacak. Üç şirket, Haziran 2025’e kadar sürdürülecek birleşme görüşmelerinde uzlaşmaya varmaları halinde 2026 Ağustos’ta bir çatı şirket kuracak. Böylece yıllık 8 milyonun üzerinde araç satışıyla Toyota ve VW’in ardından dünyanın en büyük üçüncü otomobil üreticisi olmalarının önü açılmış olacak. Renault ve Nissan’ın ortak projelerinin geleceği de meçhul. Avrupalılar bir yandan elektrikli ve bağlantılı araç teknolojisinde Tesla ve Çinli markaları yakalamaya çalışırken diğer yandan kârlılığı da korumak için uğraşıyor. Çin’de yerel markalara kaptırılan pazar da Avrupalılar için ciddi bir sorun. 2025 yılı Avrupalılar için çok zor geçecek. Bakalım politik gelişmeler olumlu mu yoksa olumsuz mu yansıyacak?