

ABD’nin Çin’e uyguladığı gümrük tarifelerini üç aylığına askıya alması, küresel ekonomilere kısa vadeli bir nefes aldırdı. 2025 Eylül ayında Başkan Trump’ın bu indirimi uzatıp uzatmaması ya da tarifeleri kalıcı hale getirip getirmemesi, piyasa beklentileri açısından belirleyici olacak. Bu dönemde Türkiye ekonomisi ise büyük ölçüde iç siyaset dinamikleri ve yüksek enflasyonla mücadeleye odaklanmış durumda. Hem global belirsizlikler hem de yerel riskler ışığında, önümüzdeki dönemde Türkiye’nin makro görünümüne dair hangi senaryolar gündeme gelebilir?
Bu yazıda önce uluslararası tarifeler cephesini, ardından Türkiye’nin iç politika ve orta vadede enflasyon risklerini ele alacağız.
ABD ekonomisinin riskleri
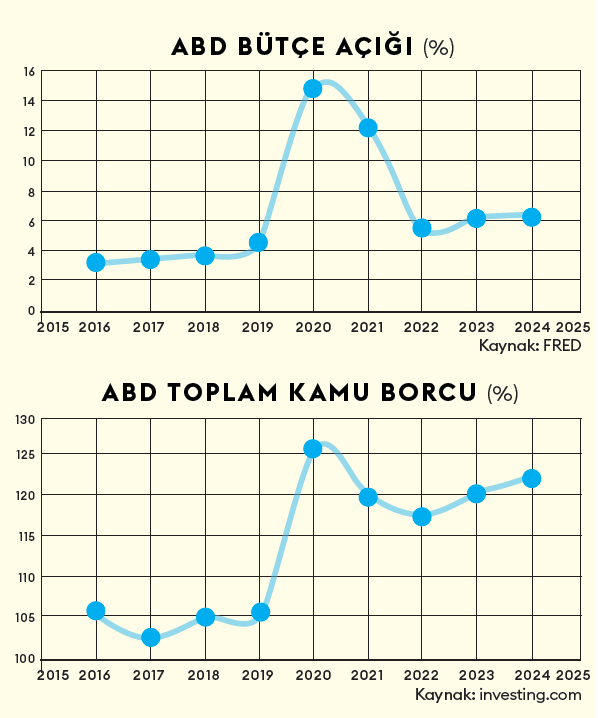
Trump yönetiminin gümrük tarifelerini gündeme getirmesinin nedenlerinden biri de ABD ekonomisinin son dönemde karşılaştığı yüksek bütçe açıkları. Trump, gümrük tarifelerinden elde edeceği gelirler ve uygulayacağı tasarruf tedbirleriyle bu sorunu aşmayı hedefliyor. Seçilen araçların etkinliği tartışma konusu olsa da ABD ekonomisi ciddi bir kamu borç sorunuyla karşı karşıya.
İlk grafikte de görüleceği gibi, ABD federal bütçesi 2024’te GSYH’nin yüzde 6,4’ü seviyesinde –yaklaşık 1,9 trilyon dolar– açık verdi. 2025 yılında bu oranın yine yüzde 6,5 dolaylarında seyretmesi bekleniyor. Pandemi sürecinde ortaya çıkan muazzam açıklar hâlâ büyük boyutlarını koruyor ve düzelmesinin kolay olacağına dair bir işaret bulunmuyor.
Aynı şekilde ABD’nin toplam kamu borcu da pandemi sürecinde karşılaşılan aşırı yüksek seviyelere ulaştı ve buradan aşağı inmedi. Borç ödeme riski öncelikle tahvil faizlerine yansıyıp borç sürdürülebilirliğini daha da zorlaştırdı. Kredi derecelendirme kuruluşu Moody’s de bu aşamada ABD’nin kredi notunu düşürerek bu riske dikkat çekti.
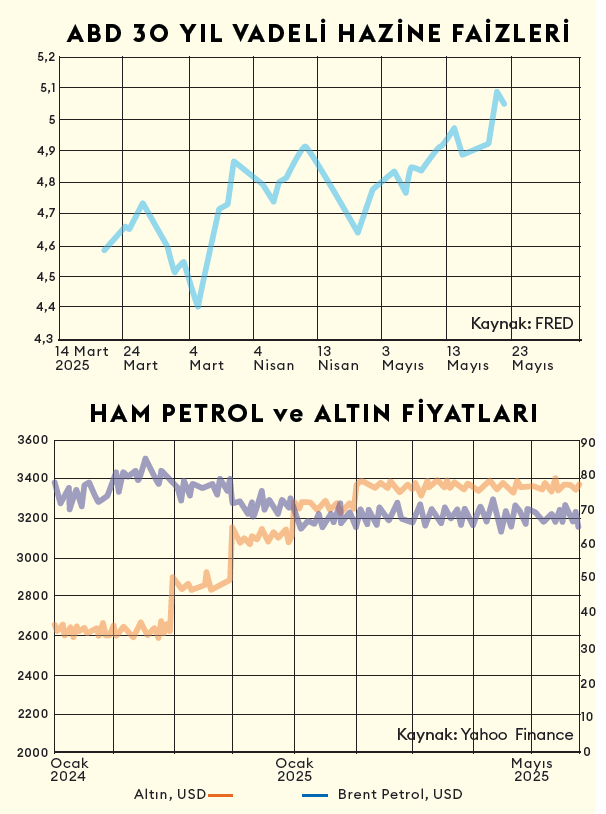
ABD 30 yıl vadeli tahvil faizleri de bu dönemde oldukça yüksek seviyelere yükseldi. Tüm bu belirsizlik ortamı, güvenli liman olarak kabul edilen altının rekor kırmasına yol açtı ve küresel daralma beklentisiyle petrol fiyatlarında ciddi düşüşler yaşandı.
Global piyasalarda eylüle kadar beklentiler
Trump’ın Çin’le müzakereleri kısa süreliğine dondurması, volatiliteyi kısmen sınırladı. Ancak anlaşmanın içeriğine ve kapsamına bağlı olarak eylül sonrası piyasalarda yeniden dalgalanma yaşanabilir. Anlaşma sağlanamazsa altın fiyatları daha da yükselebilir, petrol fiyatları ise yeniden düşüşe geçebilir. Öte yandan, ABD enflasyonu artış eğilimine girerse büyüme stagflasyonist bir seyir izleyebilir. Makul bir anlaşma sağlanması ise piyasalar açısından olumlu bir gelişme olacaktır.
Türkiye ekonomisi: Yerel gelişmeler mi yoksa global ortam mı belirleyici olacak?
Tüm bu global gelişmelerin belirsizliğine rağmen ülkedeki belirleyici sorun hâlâ enflasyon ve 19 Mart sonrası oluşan iç politik ortamın etkileridir. Enflasyon beklentileri, son dönemdeki belirsizliklerle yükseldi. Cari yıl sonu TÜFE beklentisi önceki yüzde 29,98’den yüzde 30,35’e çıktı. Bu artış, son dönemde daha da sıkılaşan TCMB politika faizlerine rağmen olumsuz bir tablo çiziyor.
Uzun süredir düşmeyen enflasyona rağmen yüksek faiz, ticari kesimde ciddi daralma sinyalleri veriyor. TCMB’nin bir an evvel yeniden faiz indirme döngüsüne girebilmek için fırsat kolladığı izlenimi doğuyor. Teknik olarak haziran ayında politika faizinin aşağı çekilmesi ve temmuzda ilk indirimin gelmesi muhtemel.
19 Mart sonrası azalan tüketim ve yatırım iştahının enflasyon verilerine yansıması önem taşıyor; bu nedenle önümüzdeki aylarda açıklanacak enflasyon rakamları kritik olacak. Bu süreçte sadece faiz yönüyle değil, KGF gibi farklı kredi desteklerinin devreye alınması da beklenebilir. Kısa vadede TL cinsi faizin hâlâ çekici olduğu söylenebilir.
Özet
Eylül ayına kadar küresel piyasalar bekle-gör modunda hareket edecek gibi görünüyor. Altın, petrol ve riskli varlıklar, Trump’ın gümrük tarifeleriyle ilgili yeni kararına göre şekillenecek. Fed faizleri de bu gelişmelere bağlı olarak düşüş eğilimine girebilir. Türkiye ekonomisinin başlıca sorunları ise hâlâ yüksek enflasyon ve şirketlerin karşılaştığı yüksek kredi maliyetleri. Yaz sonuna kadar ticari faaliyetlerde belirgin bir iyileşme beklenmese de eylül sonrası kısmi bir açılma yaşanabilir. İçerideki siyasi belirsizliğin yumuşama belirtileri ortaya çıkmadan kalıcı ve hızlı bir toparlanma zor görünüyor. Kısa vadede TL hâlâ makul bir yatırım aracı konumunda.