

Çin’e ilk kez 2015 yılının yaz aylarında ayak bastığımda, Alibaba’ya ait Alipay ile Tencent’in WeChat mesajlaşma ve ödeme ekosistemiyle tanıştım. Her ay durmaksızın süren bir inovasyonla bu sistemin nasıl geliştiğine ve zamanla birer “süper uygulama”ya dönüştüğüne bizzat şahit oldum. Ardından çeşitli görevlerim nedeniyle bankacılık ve perakende teknolojilerine odaklanarak; RPA, yapay zeka ve insansız mağazacılık teknolojileri alanlarında Çin’den Türkiye’ye inovatif çözümler taşımaya çalıştım.
Son on yıllık Çin deneyimimde girişimcilerin, sınır tanımayan bir hızla her fırsatta “şapkadan bir tavşan çıkararak”, tüketici konforunu ve hızı önceleyen ancak güvenlikten de ödün vermeyen bir anlayışla inovasyonu nasıl hayata geçirdiklerine tanıklık ettim.
Türkiye, bu dönüşümü uzaktan izlerken, Çin’den ucuza mal edilen ürünlere dayalı kısa vadeli ticareti tercih etti ve inovasyon odaklı, uzun vadeli teknoloji iş birliklerini büyük ölçüde ıskaladı. Bugün Çin’in artık birçok alanda standartı belirleyen küresel bir oyuncu olduğunu kabullenebilirsek, Türkiye’nin Çin ile teknolojik alanda hangi modelleri hızla adapte edebileceğine ve bu iş birliklerinde risk - getiri dengesini nasıl optimize edebileceğine odaklanabiliriz.
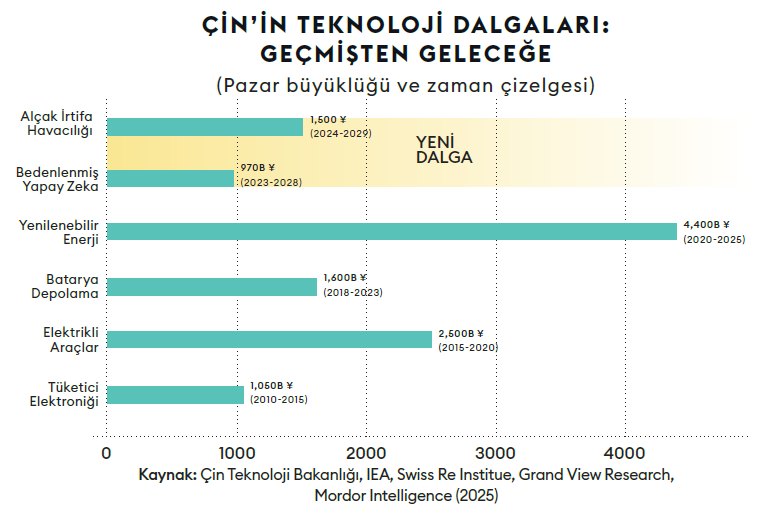
Geldiğimiz noktada Çin, tüketici elektroniği, elektrikli araçlar, batarya teknolojileri ve yenilenebilir enerjiden sonra yepyeni bir teknoloji dalgasının eşiğinde: Yapay zeka ile donatılmış robotlar (embodied AI) ve alçak irtifa havacılık (low-altitude aerospace) sektörü. Bu inovasyon dikeyleri, yalnızca teknolojik bir sıçramayı değil, aynı zamanda küresel tedarik zincirlerini dönüştürecek ve rekabet dinamiklerini kökten değiştirecek bir paradigma değişimini temsil ediyor.
Devlet bir hızlandırıcı, kamu sektörü de erken aşama müşteri olursa…
Çin’in teknoloji alanındaki yükselişinin arkasındaki en kritik faktörlerden biri, devletin hem bir kuluçka merkezi hem de hızlandırıcı rolü üstlenerek yeni nesil stratejik teknoloji girişimlerine aktif kaynak ayırmasıdır. Bununla birlikte, Çin devleti yalnızca finansman sağlamakla kalmıyor; aynı zamanda JD.com, Meituan ve Alibaba gibi “big tech” aktörleri yeni girişimlere yatırım yapmaya yönlendiriyor ve bu yatırımları gerçek dünya uygulamalarıyla destekliyor.
Bu yaklaşımın bir parçası olarak kamu kurumları da erken aşama teknolojilerin ilk müşterisi rolünü üstleniyor. Örneğin telekom devi China Mobile, bir iştirakinin ihtiyacını karşılamak üzere AgiBot ve Unitree firmalarından toplam 124 milyon yuan tutarında insansı robot siparişi verdi. Bu, devlet eliyle talep yaratmanın ve yenilikçi teknolojileri devlet teşekkülleri üzerinden ölçeklendirmenin etkileyici bir örneği.
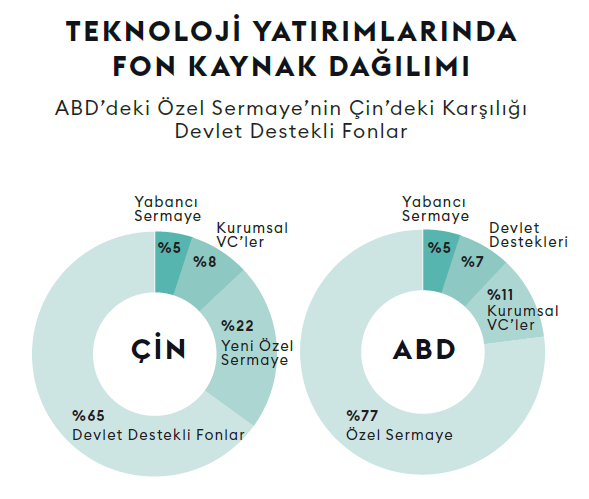 Çin ile diğer ülkeler arasındaki bu ekosistem farkı, Çin’in uzun vadeli teknoloji yatırımlarında daha sabırlı sermaye ile hareket etmesini sağlıyor ve bu havuza daha fazla girişimcinin çekilmesine imkan tanıyor. Örneğin, ABD’de ortalama bir girişim sermayesi fonu (VC) için iki - üç yıl içinde çıkış beklentisi varken Çin’de 10 yıllık projeler rahatlıkla finanse edilebiliyor.
Bu süreci hızlandıran bir diğer unsur da jeopolitik trendler ve ABD’nin Çin’e uyguladığı yaptırımlar oldu. Bu baskılar, Çin’in kendi kendine yetebilirliğini artırmaya yönelmesine neden olurken üretim ve teknoloji alanındaki yerlileşme süreci finansmana da sıçradı. Örneğin ABD menşeli fonların Çin’den büyük ölçüde çekilmesi, Çin’in iç kaynaklarla daha çeşitlendirilmiş bir finansman altyapısı kurmasını beraberinde getirdi.
2025 yılında yaşanan halka arz (IPO) furyası bu dönüşümün en net göstergelerinden biri. Shanghai Borsası’nın “Sci-tech Growth Tier” adlı bilim ve teknoloji odaklı segmentinin yeniden açılması, zarar eden ancak yüksek potansiyel barındıran teknoloji şirketlerine halka açılma fırsatı sundu ve girişimlerin sermayeye erişimini hızlandırdı.
Start-up zihniyeti ve büyük şirket ataleti – BYD Volkswagen’e karşı
Devletin girişimci rolünü bir kenara bırakarak şirketler cephesinden baktığımızda ise Çin ile Batı arasındaki en büyük ayrışmanın “prototipten uygulamaya geçiş hızı” olduğunu görüyoruz. Yani yeni bir teknolojinin fikirden ürüne, oradan da pazara inme süreci Çin’de çok daha hızlı işliyor. Bunun en çarpıcı örneklerinden biri otomotiv devi BYD’nin, geliştirdiği yeni batarya teknolojisini sadece sekiz ay içinde seri üretime geçirmesi, buna karşın Volkswagen’in (VW) aynı süreçte hâlâ test aşamasında kalmasıdır.
Sonuç olarak BYD, Çin elektrikli araç (EV) pazarında VW’in pazar payını hızla ele geçirdi. Elbette bu başarı sadece teknolojiye değil ölçek ekonomisine dayalı stratejiye de bağlı. BYD, pazar payını artırmak adına fiyatları agresif biçimde aşağı çekerek ve tedarikci vadelerini uzatarak rakiplerini konsolidasyona zorladı. Bu da Çin’de teknoloji kadar pazar stratejisinin de oyunun kurallarını değiştirebildiğini ortaya koyuyor.
Çin’in yükselen teknoloji yıldızları
2025’in ilk yarısında Çin’deki yatırımcı ilgisi özellikle robotik ve yapay zeka teknolojilerine yoğunlaştı. IT Orange verilerine göre bu dönemde ülkede 286 yatırım işlemi gerçekleşti; bu, bir önceki yılın aynı dönemine göre yüzde 138’lik bir artış anlamına geliyor.
Toplam finansman tutarı 27 milyar yuan seviyesine ulaşırken en az 26 şirket tek seferde 100 milyon yuan üzerinde yatırım aldı.
En fazla fon çeken şirketlerin tamamı, yapay zeka, embodied AI ve robot teknolojilerinde faaliyet gösteriyor. Çin’in bu yeni teknoloji yıldızlarını fonlama ve değerleme açısından ayrı ayrı incelediğimizde bu şirketlerin ortak özelliği, geliştirdikleri teknolojileri hızla ticarileştirme becerisi olarak öne çıkıyor.
Türkiye bu alanda Çin için ne tür fırsatlar yaratabilir?
Bugüne dek teknolojide Çin’i radarına almamış tüm şirketlerin artık standartların Çin’de belirlendiğini kabul etmesi gerekiyor. Eğer elinizde somut bir uygulama senaryosu, ticarileşmiş bir çözüm veya global ölçeklenme potansiyeli olan bir ürün varsa Çin’le nasıl iş birliği kurulabileceğini masaya yatırmanın zamanı gelmiştir.
Bu çerçevede, Türkiye-Çin iş birlikleri açısından üç temel stratejik öneri öne çıkıyor:
1. Olgun ürünle Çinli Scale-up’larla kazan - kazan ortaklıklar
Çin’de geliştirilen fakat küresel pazara erişimde engellerle karşılaşan ürün veya çözümler, Çin’deki scale-up şirketlerle ortaklık fırsatlarına dönüştürülebilir. Özellikle ABD ve AB’deki tarifelerden etkilenen Çinli firmalar, ürünlerini dış pazarlarda ticarileştirmek için iş ortağı arıyor. Türkiye, bu noktada bir “teknoloji geçidi” işlevi görebilir. Bu modelin uygulanabileceği öncelikli sektörler arasında enerji depolama, elektrikli araçlar, robotik teknolojiler, yapay zeka ve yakın zamanda ABD yaptırımlarına giren gemi inşa sanayi yer alıyor.
2. Çin’de yerel takım kurarak teknoloji radarına sahip olmak
Eğer inovasyon, şirketinizin stratejik gündeminde yer alıyor ve sürekli çözüm bekleyen problemlerle karşı karşıyaysanız, Çin’de yerel bir takım kurmak büyük fark yaratacaktır. Bu takımın temel görevi, alanınızdaki teknolojileri günlük olarak takip etmek, doğru fırsatları zamanında tespit ederek yatırım ve iş birliği modelleri geliştirmektir.
3. Ortak kuluçka ve yatırımcı ekosistemi entegrasyonu
Üniversiteler, teknoparklar ve devlet destekli hızlandırıcı programlar aracılığıyla ihracat odaklı stratejik sektörlerde –örneğin otomotiv tedarik zinciri, gemi inşası, tüketici elektroniği ve tarım teknolojileri– Çinli teknoloji firmalarıyla ortak kuluçka merkezleri kurulmalıdır. Bunun yanı sıra Çin’in devlet destekli fonlarının, Türkiye’deki yatırım ortamıyla eşleştirileceği “çift taraflı yatırım platformları” da kurulabilir. Bu tür entegre yapılar hem Türk start-up’ların Çin sermayesine erişimini kolaylaştırır hem de Çinli firmaların Avrupa’ya açılmasında Türkiye’yi merkez haline getirebilir.