

Son zamanlarda piyasaları izlerken tek bir soru akıllarda dönüp duruyor: “Faiz ne olacak?” Ancak işin gerçeği şu ki, artık sadece faize odaklanmak bir arabayı sadece dikiz aynasından sürmeye benziyor. Çünkü günümüz finans dünyasında, en az faiz kadar –hatta belki daha fazla– önemli olan bir şey daha var: Teminat. Evet evet, hani şu repo piyasalarında, türev işlemlerde sıkça adı geçen ama çoğu zaman görmezden gelinen o şey. Bugün size teminatın, Fed bilançosunun ve kripto dünyasındaki ilginç dengelerin nasıl iç içe geçtiğini anlatacağım.
Gizli kahraman mı, sinsi oyuncu mu?
Şöyle bir düşünün: Fed bilançosu küçülüyor, yani tahviller vadesi geldiğinde tekrar alınmıyor hatta bazıları doğrudan satılıyor. Piyasalarda bu duruma “QT” yani “quantitative tightening” (niceliksel sıkılaşma) deniyor. Teoride bu, para arzını azaltmak demek. Ancak işin içine biraz daha derinlemesine girince durum biraz karışıyor.
Çünkü Fed bilançosundan çıkan her tahvil, piyasaya sadece “para” değil aynı zamanda “teminat” olarak da geri dönüyor. Hatırlayalım: Yüksek kaliteli Hazine tahvilleri, özellikle repo piyasasında en değerli teminatlardan biri. Yani Fed bir tahvili aldığında, piyasadan o teminatı da çekiyor. Bu, repo piyasasında kaldıraç yaratmayı zorlaştırıyor. Faizler düşük olabilir ama teminat yoksa sistemin motoru tam çalışmıyor. Burada biraz finansal mizah yapalım: Faiz oranı, müzik sesiyse teminat da dans pistidir. Pist yoksa müzik neye yarar?
Yani likidite dediğimiz şey aslında “paradan” çok daha fazlası. Teminatın kalitesi, kullanılabilirliği ve yaygınlığı, piyasanın nabzını doğrudan etkiliyor. Örneğin 2020’de pandemiyle gelen devasa parasal genişlemede sadece para değil, aynı zamanda her yere saçılmış Hazine tahvilleri vardı. Teminat boldu, repo piyasası cıvıl cıvıldı. İşte bu dönemde altcoin’ler, NFT’ler, DeFi projeleri roketledi.
Ancak 2023 ve 2024’te manzara değişti. Fed, bilanço küçültmeye, faizleri yüksek tutmaya başladı. Hem para çekildi hem de teminat geri döndü. Sonuç? Kaldıraçlı işlemler zorlaştı, sermaye “daha güvenli” limanlara kaçtı. Kripto evreninde bunun karşılığı ise oldukça net: Bitcoin öne çıktı, Ethereum ve altcoin’ler geri plana düştü.
Bitcoin’in ağırbaşlı gücü
Tüm bu teminat eksenli dönüşümün belki de en çarpıcı yansıması kripto piyasasında yaşanıyor. Özellikle son iki yılda Ethereum’un Bitcoin karşısında zayıfladığı bir tablo var. Bu durum sadece teknik analizle açıklanamaz; aslında altında makro bir strateji değişimi yatıyor.
Bitcoin, dijital dünyada bir tür “yüksek kaliteli teminat” işlevi görüyor. Düşük volatilitesi (görece), yüksek likiditesi ve daha geniş kabul görmesi, onu zor zamanlarda sermaye kaçış noktası haline getiriyor. Ethereum ve diğer altcoin’ler ise daha çok risk iştahına bağlı, kaldıraçla oynanan segmentler. Dolayısıyla faizlerin yüksek, bilanço sıkılaştırmanın devam ettiği ortamlarda yatırımcılar Bitcoin’e yöneliyor.
ETH/BTC paritesindeki düşüş, aslında yatırımcıların teminat kalitesi tercihlerinin değiştiğini gösteriyor. Makro sıkışınca, kripto da annesinin evine dönüyor yani Bitcoin’e. Aynı şekilde, “OTHERS/BTC” oranı da altcoin evrenindeki genel sağlığın nabzını tutuyor. Bu oran dip sinyali vermediği sürece risk iştahının yeniden doğduğunu söylemek zor.
2023’te Silicon Valley Bank gibi finansal şokların yarattığı güven bunalımı hem geleneksel hem dijital piyasalarda teminatın ne kadar kıymetli olduğunu bir kez daha gösterdi. Bu tarz dönemlerde yalnızca varlık kalitesi değil, o varlıkla yapılabileceklerin (örneğin repo, staking, türev pozisyonları) de sınırlandığını gördük. Yani bir varlık portföyünüzde olabilir ama o varlıkla “hareket edemiyorsanız” aslında eliniz kolunuz bağlıdır.
ETH/BTC: Sadece bir teknik parite değil
Şu sıralar ETH/BTC paritesine bakanlar, Ethereum’un Bitcoin karşısında neden sürekli değer kaybettiğini merak ediyor. Sebep sadece Ethereum Vakfı’nın satışları ya da SEC’in düzenleme tehditleri değil. Asıl mesele sermayenin risk algısında.
Bitcoin artık bir tür “dijital teminat” gibi görülüyor. Daha güvenli, daha sınırlı arzlı ve kurumsal yatırımcıların kolay ulaşabildiği bir varlık. Ethereum ise biraz daha “oyuncu”, “geliştirici dostu” ama aynı zamanda volatiliteye daha açık. Yani likidite daralırken herkesin ilk terk ettiği parti Ethereum’un partisi oluyor. Altcoin’ler? Onlar zaten kuzenin doğum günü partisi gibi… Eğlenceli ama aile büyükleri gelmez.
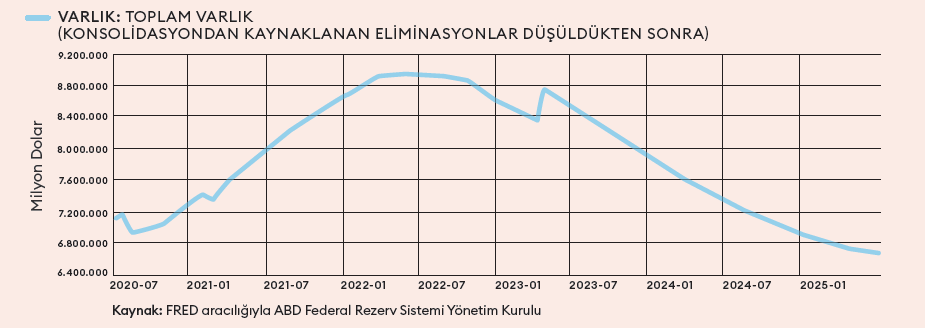
Son haftalarda bazı sinyaller geliyor: Fed bilanço küçültmesinde frene basıyor olabilir. Enflasyon kontrol altına alındıkça faiz indirimi ihtimali masaya geliyor. Peki ya bilanço tekrar büyümeye başlarsa? İşte asıl soru bu. Eğer Fed yeniden tahvil almaya başlarsa piyasada yeniden yüksek kaliteli teminatlar çekilecek ve sistem tekrar kredi yaratmaya hazır hale gelecek.
Bu da bize 2020 - 2021 döneminin bir benzerini hatırlatıyor. O dönemde Ethereum, DeFi ve altcoin’ler resmen uçuşa geçmişti. Yani yeni bir likidite döngüsünde, önce Bitcoin önderliğinde başlayan ralli, ardından Ethereum ve altcoin’lere doğru yayılabilir. Ancak bu geçiş, sabaha karşı alarm çalıp borsayı açan bireysel yatırımcılar için değil; sabırlı ve stratejik hareket edenler için çalışır.
Faiz oranı yetmez, teminata bak!
Özetle, yatırımcılar için en kritik mesele faiz değil. Artık asıl soru: Fed hangi varlığı bilançosundan çıkarıyor, hangisini alıyor? Piyasaya hangi teminatlar dönüyor, hangileri çekiliyor? Bu soruların cevabı hem geleneksel finans hem de kripto piyasaları için stratejik yön tayin edici hale geldi. “Bitcoin mi Ethereum mu?” sorusuna gelirsek. Belki önce Bitcoin ile başlayıp teminat bolluğunun sinyalleriyle birlikte Ethereum ve altcoin’lere yönelmek en makul strateji. Ama unutmayın: Bu bir sprint değil, bir maraton. Ve bu maratonda, teminatı iyi okuyan kazanır.