Bu yıl için dünya ekonomisine ve küresel finansal piyasalara ilişkin genel bir iyimserlik havası hüküm sürüyor. İkinci Donald Trump döneminin belirsizliklerine rağmen ABD ekonomisinin güçlü görünümünü ve iki yıldır üst üste yükselen ABD endekslerinin bu yıl da yüksek performansını sürdüreceği tahmin ediliyor.
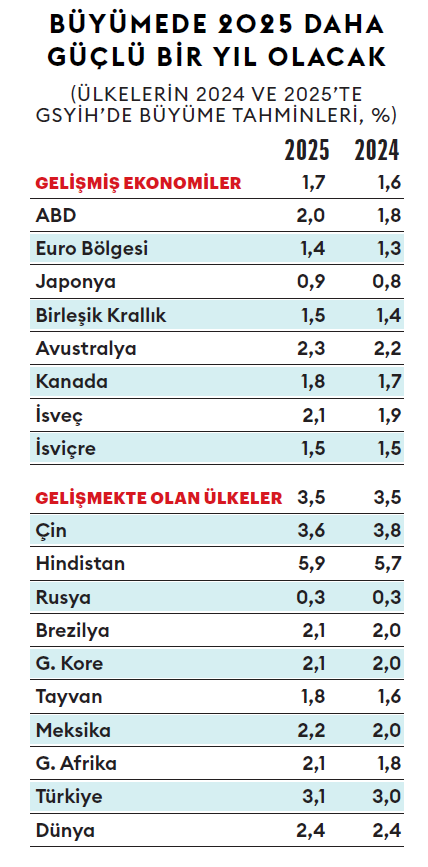
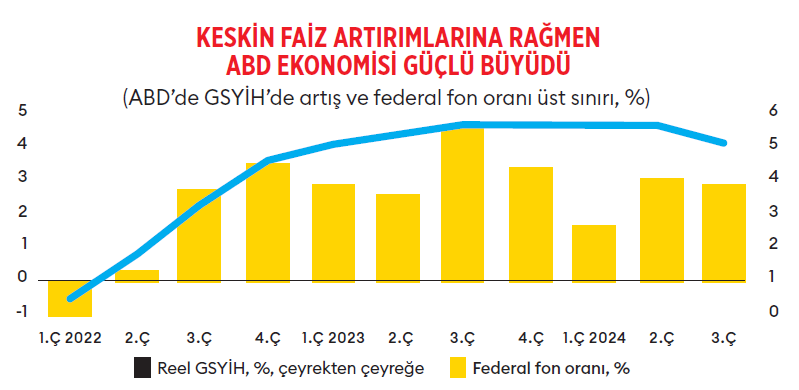
Dünya ekonomisi sert bir inişten kurtulmuş görünüyor. ABD hisse senetleri üst üste ikinci yılda yüzde 20’nin üzerinde kazandırdı. 2025 için önemli riskler ve belirsizlikler olsa da faiz oranlarının daha da düşmesi ve şirket kârlarının artması beklendiğinden birçok analist hisse senetleri için yılın olumlu geçmesini bekliyor.
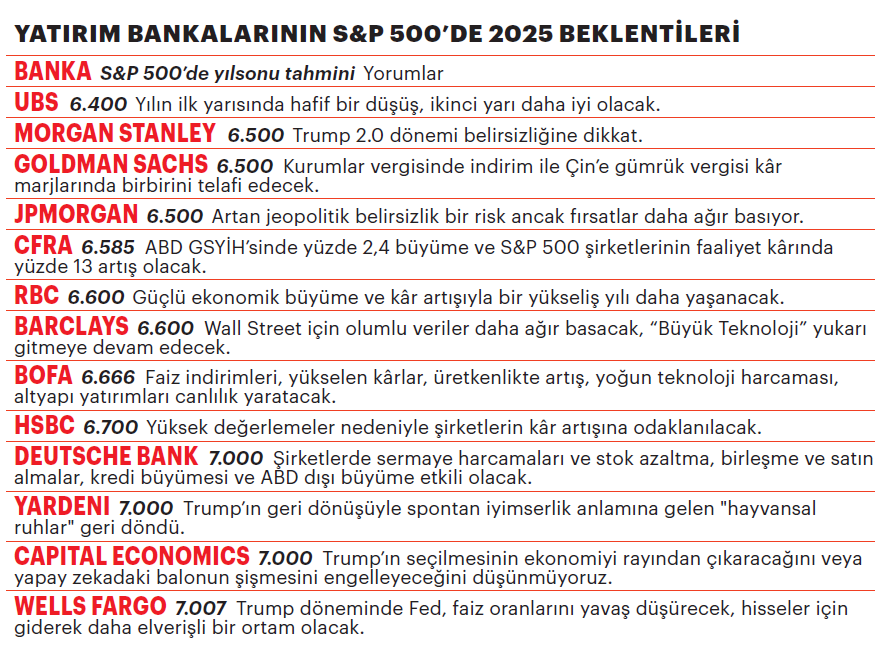
Çok az uzman, ABD endekslerinin yakın zamanda yavaşlamasını bekliyor. Büyük yatırım bankalarının stratejistleri, 20 Aralık itibarıyla 5 bin 867 puanda olan S&P 500 endeksinin, 2025’i 6 bin 500 ila 7 bin puan arasında tamamlayacağını öngörüyor. Bu, yıllık yüzde 11 ila 19 arasında yükseliş demek. Şirketlerin de bu yıl yüzde 10 - 13 arasında ortalama kâr artışı açıklayacağı öngörülüyor.
Ancak yine de 2025’e gergin bir beklentiyle yaklaşanlar da var. Donald Trump’ın Beyaz Saray’a dönüşü ve devam eden enflasyon korkusu bazı kaygılar yaratsa da en büyük riskler; ABD hisse senedi piyasasındaki yoğunlaşma, ABD endekslerinde büyük şirketlerin giderek artan payı ve hisse senedi fiyatlarının aşırı değerlenmesi olarak sıralanabilir.
İki yıldır rekor kıran getiriler, Amerikan hisse senetlerinin etkinliğini daha da artırdı. ABD artık MSCI Tüm Ülkeler Dünya Endeksi’nin yaklaşık 80 trilyon dolarlık toplam piyasa değerinin yüzde 67’sini oluşturuyor, ardından gelen Japonya’nın payı yüzde 5’ten az.
Yeni bir sayfa
Yatırım bankaları 2025’e ilişkin beklenti raporlarında oldukça iyimser bir tablo çizerken yeni bir ekonomik dönemin başladığı vurgulanıyor. Yatırımcıların bir dizi yeni dinamiklerle karşı karşıya olduğu, düşük büyüme oranları döneminin geride kalırken şirket kârlarını ve hisse senedi getirilerini destekleyecek daha güçlü bir ekonomik ortam öngörüsünde bulunuluyor.
Hatta JP Morgan Asset Management’ın 2025 Beklentileri Raporu’nda “Sık sık endişe verici manşetlere rağmen küresel ekonominin varlık piyasaları için sağlıklı bir temel sağlayarak yılların en güçlülerinden biri olacağını öngörüyoruz” deniliyor.
Yatırım bankalarına göre daha uyumlu para politikasına doğru gidişat, tüm piyasalarda yeni fırsatlar yaratacak. Ancak yatırımcıların manşetlere hakim olan jeopolitik gerginliklerden kaynaklanan bir dizi riski yönetmeleri gerektiği de ifade ediliyor.
Goldman Sachs Asset Management, 2025 raporunda, faiz indirimlerine paralel olarak enflasyonun yavaşlamaya, ekonomilerin dirençli kalmaya devam ettiği ve 2025’te para politikalarındaki gevşemenin büyüklüğünün ve hızının yatırımcıların odağında olacağı ifade ediliyor.
Çoğu gelişmiş ve gelişmekte olan piyasada faiz indirimlerinin hız ve zamanlama açısından farklılık göstererek ilerleyeceği ve faiz oranlarının düşmesiyle birlikte büyük ekonomilerin sürdürülebilir ekonomik büyümeye ulaşabileceği konusunda iyimser olmayı sürdürdüğünü belirten Goldman Sachs, 2025’te jeopolitik, tedarik zinciri değişimleri ve yapay zekanın yükselişinin önemli temalar olmaya devam edeceğini vurguluyor.
Çeşitlendirme ve diğer borsalardaki fırsatlar
Borsalar konusunda ise parasal gevşeme ve dirençli büyüme zemininde yükselişin süreceğini öngörüyor. Bazı sektörlerde yüksek değerlemelerin yatırımcılara çeşitlendirme için motivasyon sağladığı, ancak ABD’nin yanında diğer borsalarda da potansiyel olarak değerinin altında uzun vadeli fırsatların söz konusu olduğu vurgulanıyor.
Merkez bankalarının para politikasını kademeli olarak gevşettikçe büyük ekonomilerin sürdürülebilir büyümenin yeni dengesine ulaşabileceği konusunda ihtiyatlı bir iyimserlik içinde olan Goldman Sachs’a göre Trump yönetiminin ilk 100 günü kritik ve vaat edilen gümrük vergileri uygulandığı takdirde doğrudan ve dolaylı olarak büyümeyi ve enflasyonu etkileyecek.
Goldman Sachs’a göre Euro Bölgesi’nde ekonomik ivme kaybı ve enflasyon baskılarının daha keskin bir şekilde yavaşlaması, uygulandığı takdirde ABD gümrük vergilerinin Avrupa’ya yük olması da söz konusu olacak.
Trump döneminde doların güçlü kalmayı sürdüreceğini öngören Goldman Sachs, gelişmekte olan piyasa hisselerinin önemli bir fırsat yarattığını vurgularken yatırım çeşitlendirmesi öneriyor ve “Özel sermaye şirketleri, özel kredi fonları, gayrimenkul, altyapı ve hedge fonları arasında çeşitli fırsatlar görüyoruz” diyor.
Yapay zekanın faydaları ekonomilere yansıyacak
JP Morgan, 2025 Uzun Vadeli Sermaye Piyasası Beklentileri raporunda ise 2010’ların düşük yatırım, düşük büyüme ve düşük faiz oranı dünyasının geride kaldığını, onun yerine daha yüksek büyüme, güçlü yatırım eğilimleri ve daha yüksek getiriler sunacak daha sağlıklı bir ekonomi geldiğini savunuyor.
Beklenenden yüksek büyüme hızının hisse senedi getirilerini desteklediğini belirten JP Morgan’a göre ABD hisse senetleri büyüyen iş ortamı, yapay zeka döngüsü, kâr artışları ve küresel merkez bankalarının devam eden gevşeme politikalarıyla desteklenmeye devam edecek.
JP Morgan, önümüzdeki 10 yılda yapay zekanın ve otomasyonun faydalarının giderek daha geniş biçimde ekonomilere yansıyacağını ve şirket kârlarını destekleyeceğini, yapay zekanın toplam faktör verimliliğini iyileştireceğini ve enflasyon üzerinde aşağı yönlü baskı oluşturacağını vurguluyor.
Kükreyen 20’ler Trump döneminde sürecek mi?
İsviçre bankası UBS’nin 2025 raporunda ise 2020’lerin başından bu yana benzeri görülmemiş küresel karantinalara, Doğu Avrupa ve Orta Doğu’da savaşların patlak vermesine ve 10 yıllardır görülen en büyük faiz oranı ve enflasyon artışına rağmen küresel hisse senedi endekslerinin yaklaşık yüzde 50, ABD’nin nominal GSYİH’sinin yüzde 30’un üzerinde ve ABD şirket kârlarının neredeyse yüzde 70 arttığı belirtiliyor.
Yüksek ekonomik büyüme, güçlü piyasa getirileri ve artan üretken döneminin “Kükreyen 20’ler” olarak adlandırılabileceği ifade ediliyor. UBS’ye göre 10 yılın ortasına yaklaşılırken Trump döneminin etkileri odak noktası olacak ve ABD’deki siyasi değişimin Kükreyen 20’leri uzatıp uzatmayacağı en önemli soru olacak. Yukarı yönlü senaryoda, daha düşük vergiler, yasal düzenlemelerin gevşetilmesi ve ticaret anlaşmalarının sağlam büyüme ve yapay zekaya sürekli yatırım üzerine kurulu olumlu bir piyasa görünümüne katkıda bulunacağı ifade ediliyor. Buna karşılık gümrük vergileri, aşırı mali açıklar ve jeopolitik çekişmelerin daha yüksek enflasyona, daha zayıf büyümeye ve piyasa oynaklığına katkıda bulunması da aşağı yönlü riskler…
UBS, gümrük vergileri endişe verici olsa da, diğer fırsatlara odaklanılması gerektiğini küresel tedarik zincirleri için kritik öneme sahip olan Güney Kore, Hindistan ve Tayvan’ın ihracatlarının tarifelerden etkilenme olasılığının düşük olduğunu vurguluyor.
UBS’ye göre Wall Street daha çok yol kat edebilir, düşen faiz oranları, sağlam ekonomik büyüme ve dönüşümsel yeniliklerle desteklenen piyasalarla S&P 500 endeksi, 2025’in sonunda 6 bin 600’e ulaşabilir.
Altın ve gayrimenkulde kazanımlar devam edecek
UBS, bu yıl da altında kazanımların süreceğini, düşük faizler ve kalıcı jeopolitik risklerin yatırımcı ve merkez bankası alımlarının devam etmesini sağlayacağını belirtiyor.
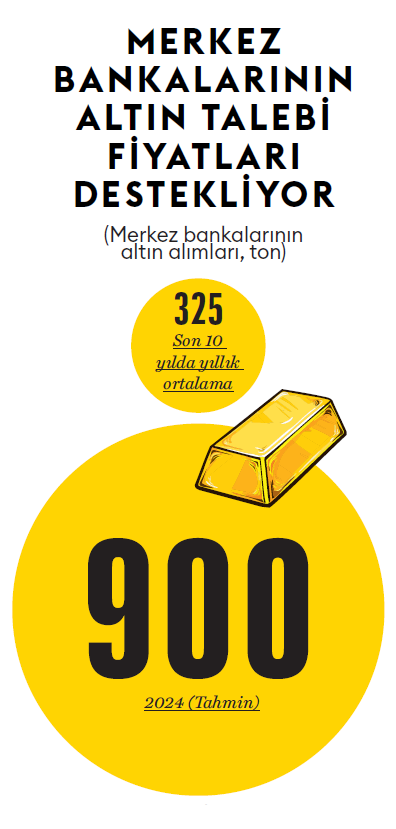
Merkez bankalarının 2024’te yaklaşık 900 ton altın satın aldığını ve bunun yıllık 325 metrik tonluk 10 yıl ortalamasının çok üzerinde olduğunu ve sürmesinin beklendiğini dile getiren UBS’ye göre altının dışında bakır ve geçiş metallerinde de (krom, manganez, demir, kobalt, nikel, bakır, çinko, titanyum, vanadyum vs) uzun vadeli fırsatlar var.
Ayrıca küresel konut ve ticari gayrimenkul yatırımları için parlak bir gelecek söz konusu, azalan ve kısıtlı arzın artan taleple birleşmesiyle lojistik, veri merkezleri ve çok aileli konutlaşma gibi sektörlerde fırsatlar olabilir.
Genel olarak güçlü gayrimenkul talebinin kısıtlı arzı karşılamakta zorlandığı ve küresel gayrimenkul piyasasının daha düşük sermaye maliyetleri, artan borçlanma imkanları ve dağıtılmaya hazır 400 milyar doların üzerinde özel sermayenin etkisiyle 2025’te fazla mesai yapacağı vurgulanıyor.
Avrupa yerine Asya ve gelişmekte olan piyasalar
İngiltere merkezli varlık yönetim şirketi Schroders da 2025’e bakarken ABD hisse senetleri için dirençli bir piyasa manzarası öngörüyor. Hisse senetlerinde ABD konusunda iyimser olan Schroders, Avrupa yerine Asya ve gelişmekte olan piyasaları öneriyor.
2024’ün ikinci yarısındaki güçlü performansın ardından ABD ekonomik büyümesinin, özellikle tüketim ve işgücü piyasası açısından oldukça olumlu görünmeye devam ettiğini vurgulayan Schroders’a göre toplam ABD tüketici tasarrufları hâlâ yaklaşık 20 trilyon dolar seviyesinde epey yüksek kaldı.
Schroders, Avrupa’da Almanya’nın kötüleşen verilerinin bölgede uzun süreli durgunluk endişelerini körüklediğini ve zayıf ekonomik büyümeye karşı faiz oranları düşmeye devam ederken enflasyonun kontrol altında kalacağını öngörüyor.
İhtiyatlı olmayı gerektiren çok önemli riskler de var
Olumlu havaya rağmen yine de dikkatli ve ihtiyatlı olmak için önemli birçok neden var.
En önemlisi, Muhteşem Yedili diye bilinen teknoloji şirketlerinin endekslerde, getirilerde aşırı yoğunlaşması... S&P 500’deki ilk 10 hisse senedi, endeksin değerinin yüzde 35’ini oluşturuyor. Muhteşem Yedili’nin piyasa değeri toplamı 16 trilyon dolar ve küresel toplamın beşte birinden fazla...
Ayrıca ABD hisselerinde aşırı değerleme var. Şirketler 1990’ların sonundaki dotcom çılgınlığı dışında hemen hemen her zamankinden daha yüksek bir çarpanla işlem görüyor. Yine de yüksek değerlemelerin zayıf getiriler anlamına gelmediği ancak yukarı yönlü potansiyeli sınırladığı belirtiliyor.
Jeopolitik gerilimler en önemli risklerden biri. Ukrayna ve Orta Doğu’daki artan çatışma şimdilik ABD finans piyasalarında büyük sorunlar yaratmadı. Ancak tedirginlik küresel ticareti veya emtia tedarikini aksatacak noktaya tırmanırsa bu durum değişebilir.
Trump döneminde politika belirsizliği de yüksek. Trump, ticaret politikası ve iş dünyası düzenlemelerinde bazı agresif değişiklikler önerdi. Vaatlerden bazılarının, enflasyonu körüklerken talebi engelleme tehdidinde bulunarak iş dünyasına karşı rüzgarlar oluşturması bekleniyor. Bu belirsizlik önümüzdeki yılı tahmin etmeyi zorlaştırıyor.
Avrupa’da da siyasi riskler var. Fransa’da hükümet üç ay içinde güven oylamasıyla devrildi. Almanya’da Olaf Scholz liderliğindeki koalisyon çöktü, 23 Şubat’ta seçimler var.
Bir belirsizlik de yapay zekanın verimlilik ve üretkenlik vaatlerini yerine getirip getiremeyeceği konusu. Yapay zeka geliştirmeye milyarlarca dolar harcanıyor ve getiri beklentileri yüksek. Birçok uzman yapay zekanın kendini kanıtlayacağına, daha yüksek kazanç beklentilerini ve dolayısıyla daha yüksek hisse senedi fiyatlarını destekleyeceğine inanıyor.
Rekor seviyede kamu borcu da endişe yaratıyor. ABD’de kamu borcu 36 trilyon dolar seviyesini aştı. Trump’ın döneminde artması muhtemel harcamaların ve vergi kesintilerinin borç rakamını şişirmesi bekleniyor. Avrupa’da da durum iç açıcı değil. Yunanistan’ın kamu borcu GSYİH’nin yüzde 163’üne eşitken Fransa’nınki yüzde 110, İspanya’nınki yüze 104 seviyesinde.