

AB ve Çin’e uygulanacak yeni gümrük vergileri ve korumacı politikalar başta olmak üzere global ekonomilerin yakın ve orta vadede nasıl şekilleneceğini kestirmek oldukça zor görünüyor. Bu tartışmaların yanı sıra mevcut jeopolitik risklerin ve bölgesel çatışmaların yeni Trump yönetimiyle nasıl yönetileceği de önemli belirsizlikler arasında.
Tüm bu belirsizliklerin yansıyacağı ana kalemler ise küresel büyüme, ticaret hacmi ve enflasyon oranı. ABD’nin uygulayacağı gümrük vergilerinin kısa vadeli etkilerini ilk aşamada belirli ürünlerin fiyatlarında ve tedarik zincirlerinde görebiliriz. Bir kereye mahsus artışlar ve görece sınırlı bir ürün yelpazesinde görülebilecek bu artışların başta ABD enflasyonunu ne kadar artıracağı çok net değil. Bununla birlikte gümrük vergilerinin ABD Doları’nın değerini artırma olasılığı yüksek ve dolar, dünya para birimleri arasında değer kazanmaya devam ediyor.
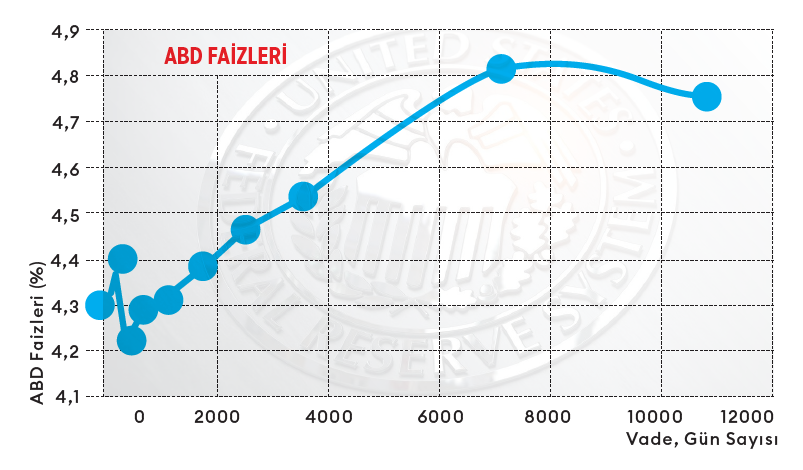
Finansal piyasalardaki göstergeler, Fed’in 2025 boyunca mevcut faiz oranlarını değiştirmeme olasılığını yüzde 18,3 olarak gösterirken tek seferlik çeyrek puanlık bir faiz indirimi olasılığı yüzde 36,6 olarak hesaplanıyor. Mevsimsel enflasyon verileri, işgücü piyasasındaki gelişmeler ve Trump yönetiminin ithalat tarifeleri gibi olası politikaları, bu belirsizlik ortamına katkıda bulunuyor. Ekteki ABD faizlerinden izleneceği gibi ABD 10 yıllıklar yüzde 4,5 civarlarında seyrediyor. Bu seviye, getiri arayışında olan yatırımcılar için aşılması gereken yüksek bir eşik olmakla birlikte, özellikle gelişmekte olan piyasalara yönelimi engellemekte.
Yerli yatırımcı ne yapabilir?
Global anlamda bu denli zor bir zamanda ülke içi makro resimdeki riskleri de düşünürsek yatırımcının işi oldukça zor. Öncelikle yatırımcının kendi kişisel risk algısı konusunda kararlı olması ve ne vadede ne kadar risk almak isteyeceği konusunda net olması çok kritik. Yerli yatırımcının ilk cevap vereceği soru ise portföyünün ne kadarını TL ne kadarını döviz cinsinde tutacağıdır.
Öncelikle 2025 sonu enflasyonunun yüzde 30 civarında gerçekleşeceği ve TCMB faizinin kademeli olarak indirileceği bilgisini eklemeliyiz. Bu şartlarda bile mevcut yüzde 45’lik bir politika faizi, mevcut enflasyon seviyesinin üzerinde seyrederek en azından gelecek üç - dört ay için hala reel bir getiri sunuyor. Dolar/TL kurunun önümüzdeki üç - dört ay için beklenen oynaklık seviyesi de görece düşük olduğu için TL varlıklar kısa vadede yatırım alternatifleri arasında olmaya devam ediyor.
Ancak her faiz indirimi ve enflasyon verilerinde oluşabilecek yukarı yönlü sürprizler TL’nin cazibesini azaltabilir. Bu noktada TCMB’nin bazı faiz indirim kararlarını pas geçmesi beklenebilir ve hatta gerekli olabilir. Eğer TCMB, enflasyon riskinin arttığı bir ortamda her toplantıda 250 baz puan faiz indirimini mekanik şekilde devam ettirirse kur volatilitesi artacak ve TL varlıklarda pozisyon almak olumsuz sonuçlar doğurabilecektir. Bu nedenle yatırımcıların, TCMB’nin veri odaklı yaklaşımını, küresel risk iştahındaki değişimleri ve enflasyon görünümündeki gelişmelere karşı tepkisini yakından takip etmesi önem taşıyor.
Piyasa kısa vadede Dolar/TL riskini nasıl öngörüyor?
Piyasa oyuncuları Dolar/TL volatilitesinin kısa vadede (Bir - üç ay) çok yüksek olmayacağını öngörüyor*. Bunun arkasındaki temel neden, yüksek olan TL kısa vadeli fonların Swap kanalıyla TL’de pozisyon alması. Mevduat ve Para Piyasası Fonları’na da geçen önemli oranda döviz mevduatını da TCMB rezervleri için bir avantaj olduğunu vurgulayabiliriz. Ayrıca kısmen azalan cari açık da dolar talebini sınırlamakta. Özetle son dönemde ciddi oranda artan TCMB rezervleri yüksekliği kur volatilitesini de sınırlıyor. Yerli yatırımcının da henüz TL’den dolara geçiş için önemli bir tercihi bulunmuyor. Ancak bu resmin yaza doğru değişmesi beklenebilir. Reel faiz düştükçe başta yerli yatırımcının TL’de kalma eğilimi azalabilir.
TL’de kalacak yatırımcı ne yapabilir?
Para Piyasası Fonları (PPF) son yılın gözde yatırım ürünleri arasındaydı. Bu ürünlere yatırım yapan bireyler, 2024’te yüzde 50’nin oldukça üstünde getiri elde etti. TCMB faizleri düşerken buradaki getiriler de kademeli olarak azalacak olsa da TL’de kalmak isteyen ve borsa gibi daha riskli varlıkları sevmeyen yatırımcılar için burası hala bir alternatif olmaya devam edecektir. TL’de kalmak isteyen ve görece daha fazla risk almayı tercih eden yatırımcılar ise az oranda özel sektör tahvili de içeren yatırım fonlarına yönelebilirler. Bu fonların en önemli avantajı kısa vadeli olmaları ve yüksek likidite imkanı sunmaları.
Dövizde kalacak olan yatırımcılar ne yapabilir?
Düşme eğiliminde olan TL faizleri ve artırılan stopaj oranları nedeniyle yatırımcının dövize yönelimi hâlâ zayıf gözlenmekte. Döviz tutacak bireysel yatırımcının, döviz mevduatına alternatif olarak kısa vadeli Eurobond almaları ya da Eurobond yatırım fonlarına yatırım yapmaları da rasyonel bir seçenek olabilir. Örneğin, son dönemde bir yıl vadeli Eurobond getirisi yıllık yüzde 5’in üstünde. Bu oran, döviz pozisyonunu korumak isteyen bir yatırımcı için cazip bir alternatif sunuyor.
Daha uzun vadeli Eurobond’ların getirileri çok daha yüksek seviyelerde. Ancak vade uzadıkça, faiz riski ve ikincil piyasa fiyat değişimleri nedeniyle getiri volatilitesi artacaktır. Bu nedenle uzun vadeli Eurobond yatırımlarında, vadeye kadar tutma niyeti ve risk toleransı önemli.
Özet
Ekonomi yönetimi kısa vadede kurun kontrollü artacağı ve faizlerin indirileceği bir senaryo kurgulamış gibi görünüyor. Yabancı yatırımcı da bu senaryoya ikna olmuş şekilde davranıyor. Yerli yatırımcı ise bu şartlarda bir tercih yapmak zorunda. Bu senaryoda önümüzdeki kısa bir süre kur volatilitesinin kontrollü olacağı ve TL faizlerin bir süre daha getirisi olacağı söylenebilir. Ancak 2025 ortasından sonra kur oynaklığının artacağı bir dönem bizi bekliyor. Yatırımcının risk iştahı bu süre içinde nasıl davranacağını belirleyecek. Risk ve getiri dengesi kişisel olacak. Dolar tercihi olanların da Eurobond benzeri alternatifleri değerlendirmesi gerekecek.