Hedge fonların küresel hacminin 4 - 5 trilyon dolar civarında olduğu tahmin ediliyor ve bu büyüklükle mali piyasalara yön veriyor. Ekonomik krizler, siyasi çalkantılar, ticaret savaşları ve jeopolitik risklere karşın, 2023’ün en iyi performans gösteren 20 hedge fonunun (Türkçesi ile serbest fonun) toplam kazancı 67 milyar dolara ulaştı. 2024’ün en çok kazandıran hedge fon şirketi yüzde 15 getiri elde ederek kişisel olarak 4 milyar dolar kazandığı tahmin edilen Izzy Englander’ın kurucusu olduğu New York merkezli Millennium Management’tı.
Türkiye’de de 1 milyon lira ve üzeri nakdi bulunanların işlem yapabildiği serbest fonlar son bir yılda hızlı bir büyüme gösterdi. Fon pazarının toplam büyüklüğü, 2025’in ocak ayından temmuz ortasına kadar 6,5 aylık sürede 5,35 trilyon TL’ye ulaştı. Serbebst fonların pazardaki payı yüzde 53,4’e çıktı. 2024’ün tamamında piyasadaki toplam işlem hacmi 5,77 trilyon TL, serbest fontların pazar payı ise yüzde 46,72 idi.
Bu hızlı büyümede kuşkusuz Merkez Bankası’nın son bir buçuk yıldır ardı ardına yaptığı regülasyonlarının etkisi büyük. Banka en son mayıs ayı başında Türk Lirası’na geçişi desteklemek amacıyla yabancı para mevduatlarında zorunlu karşılık oranlarını tüm vadelerde 200 baz puan artırdı. Artan maliyetler döviz tevdiat hesaplarının (DTH) getirilerini aşağı çekti. Bugün büyük bankalar dolar ve euro hesaplarına yüzde 1’in altında faiz uyguluyor, küçük ölçekli bankalarda ise faizler yüzde 1 ila 2,5 aralığında.
Yüzde 1,5 yerine 4 getiri
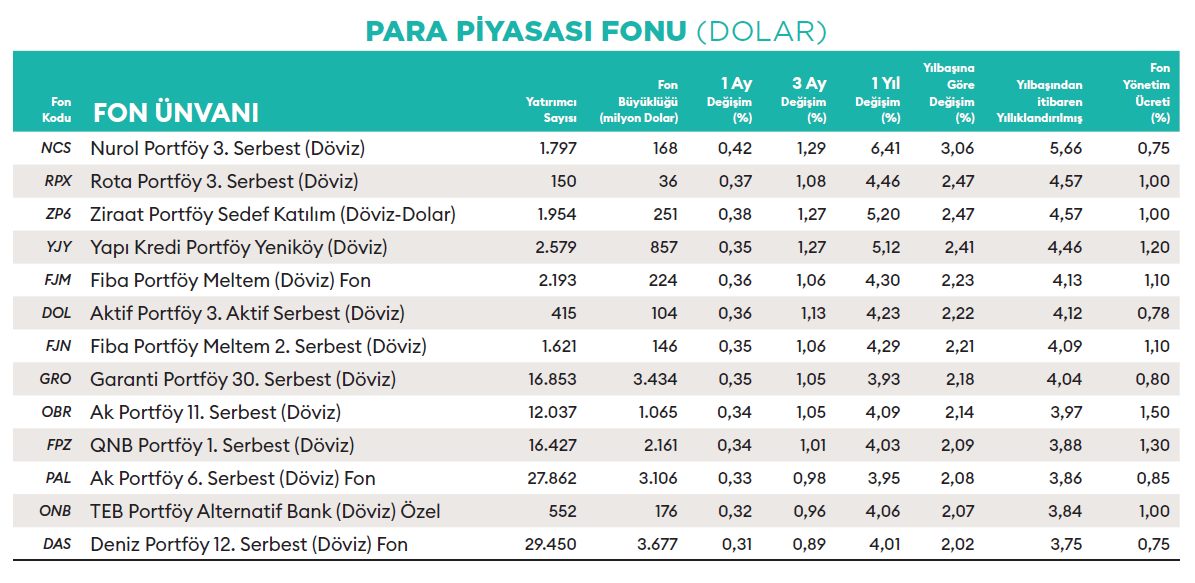
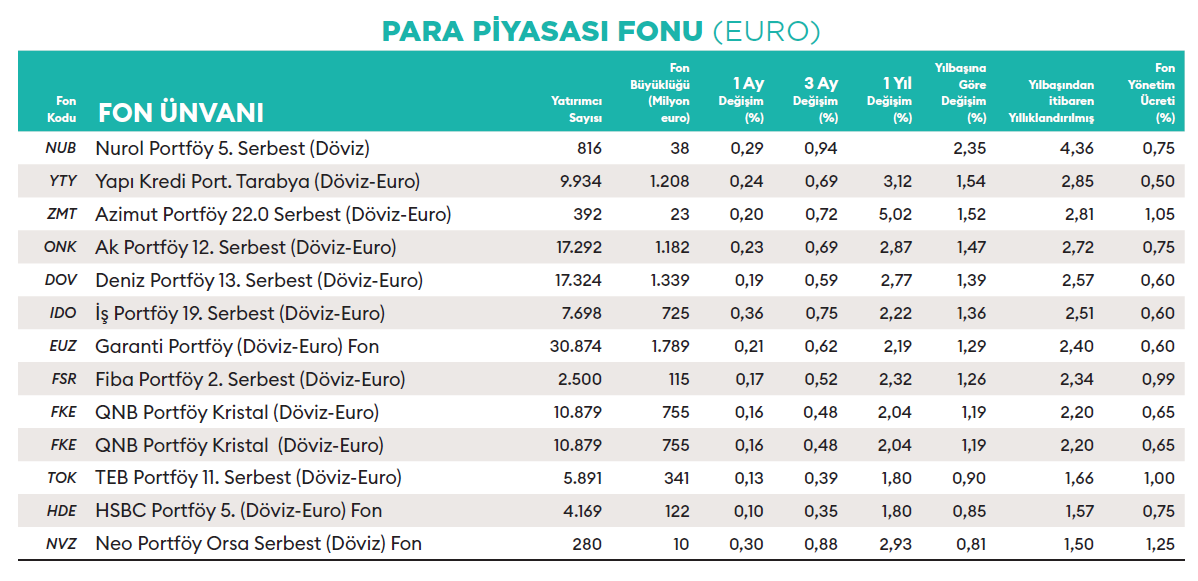
İsimlerinin açıklanmasını istemeyen fon yöneticileri, bu durumu “Bankalar artan zorunlu karşılık oranları nedeniyle artık DTH yapmak istemiyor” şeklinde yorumluyor. Artık birçok banka büyük bireysel müşterileri ile ihracat dövizi getiren kurumsal müşterilerine “Size yüzde 1,5 faiz verebiliyoruz ama bizim serbest döviz fonumuz yüzde 4 ve üzeri kazandırabilir” diyerek kendi iştirakleri olan portföy yönetim şirketlerinin yönettiği serbest döviz fonlarına yöneltiyor. Bankalar bu sayede hem zorunlu karşılık oranlarına takılmıyor hem de müşterisini kendinde tutmaya devam ediyor.
Son bir yıldır serbest fonlarda görülen hızlı büyümede itici gücün döviz fonlarından geldiğini söyleyen Hedef Portföy, Portföy Yöneticisi Muhammed Bahadır Köşger de “Bu sayede yatırımcılar mevduat eşdeğeri yıllık yüzde 4 - 4,5 getiri elde ederken, bankalar da zorunlu karşılıklarla ilgili sorun yaşamamış oluyor” diyor. Bugün bankalardaki DTH tutarının 200 milyar dolara ulaştığı düşünülürse ana büyümenin serbest döviz fonlarında olması çok da sürpriz değil.
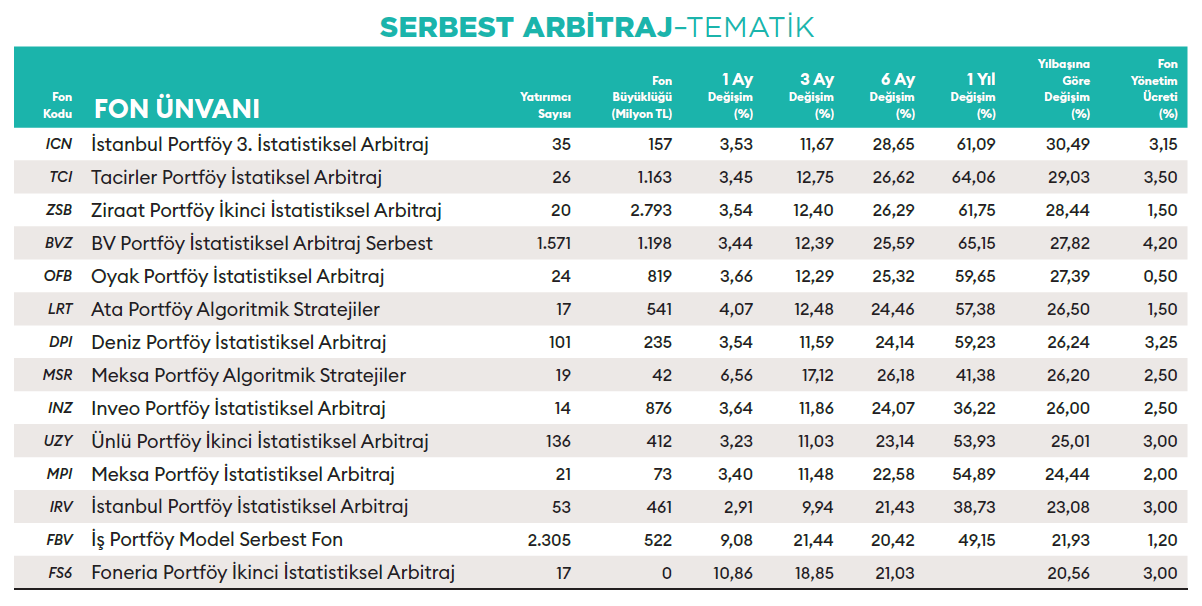
Fon pazarı açısından bir diğer öne çıkmaya başlayan kategori ise Türk Lirası mevduata benzer yapısıyla serbest arbitraj fonları... Bu fonlar hisse senedi piyasası ve vadeli işlemler piyasası arasındaki faiz arbitrajlarını yakalayarak yatırımcılara stopajsız faiz getirisi sunuyor. Portföy yöneticisi bunun için hisse senedi alıp karşılığında vadeli işlemlerde bu hisse senedi kontratını satıyor. Aradaki faiz farkı da fona dolayısıyla arbitraj fonu satın alan yatırımcıya kalıyor. Burada yatırımcı için en büyük avantaj son düzenlemeyle yüzde 17,5’e çıkan stopajdan muaf olması. Arbitraj fonları da istisnalar hariç risk oranı oldukça düşük fonlar kategorisinde yer alıyor.
Türkiye Cumhuriyet Merkez Bankası’nın makro ihtiyari önlemler kapsamında yaptığı bu düzenlemeler bankalardaki döviz ve TL mevduat müşterilerini fonlara yöneltiyor. Bugüne kadar fon almamış çok sayıda tasarruf sahibi özellikle son iki yıldır bu yatırım aracı ile tanışmış oldu. Merkezi Kayıt Kuruluşu verilerine göre temmuz itibarıyla son bir yılda fonlara yatırım yapan yatırımcı sayısı 5,17 milyondan, 5,62 milyon kişiye ulaştı. Aynı dönemde yatırım fonlarının portföy değeri de 3,3 trilyon TL’den neredeyse yüzde 100 artarak 6,37 trilyon TL’ye çıktı. Bankaların da desteklediği bu hareket önümüzdeki dönemde de fon pazarındaki büyümeyi ivmelendirecek gibi görünüyor.
Para piyasası hâlâ cazip
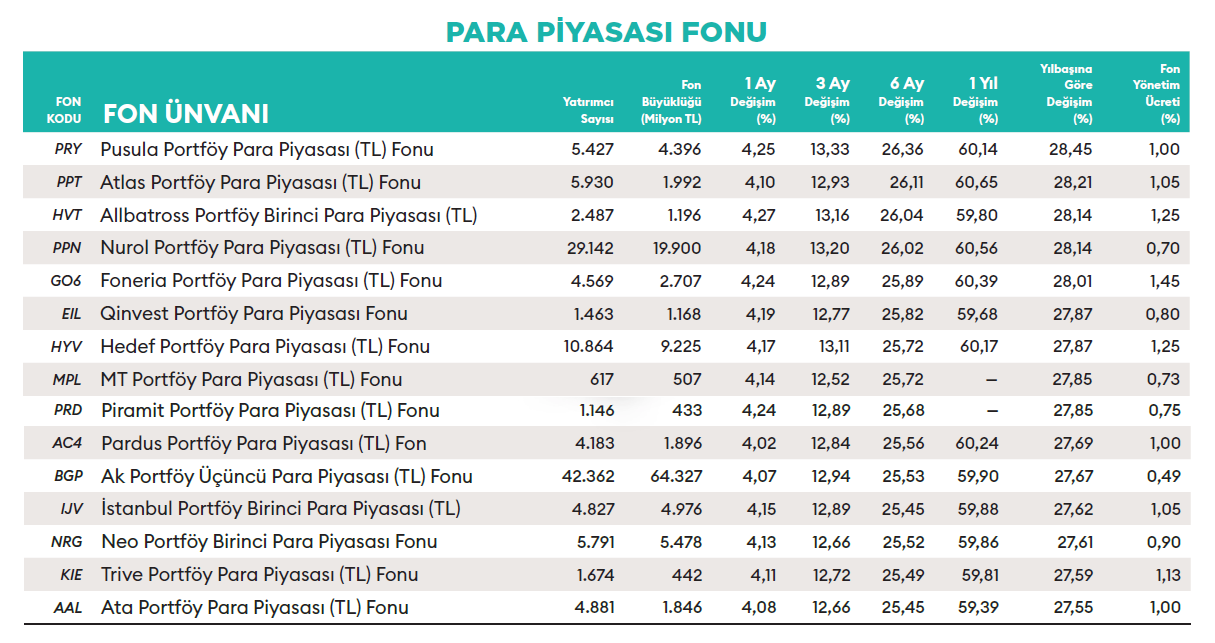
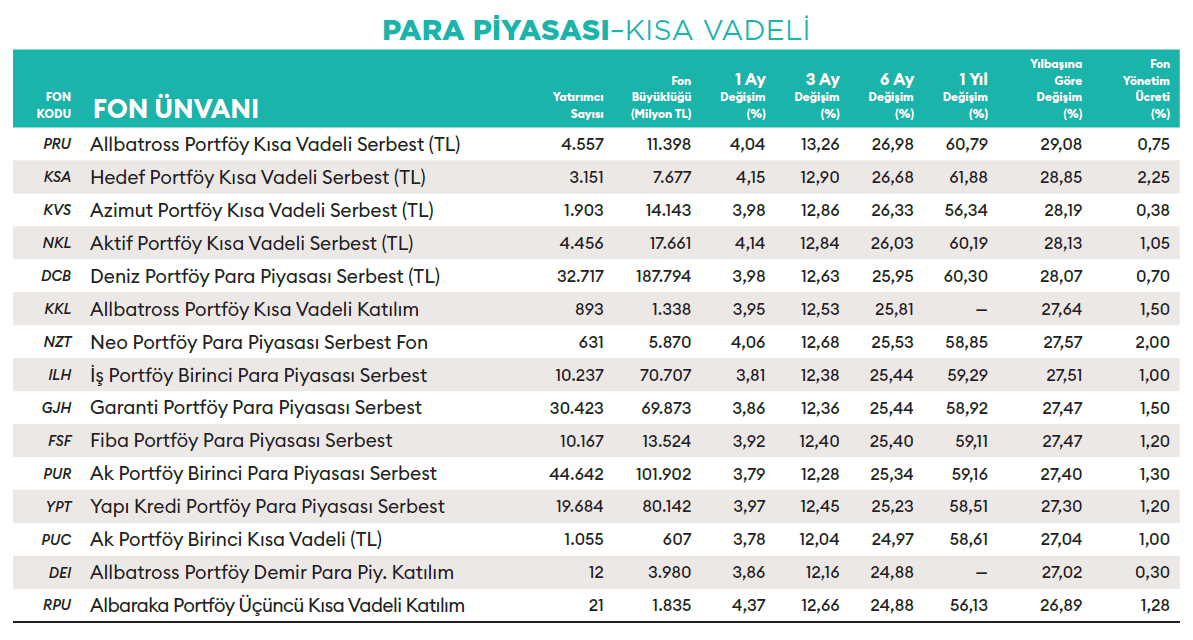
Fon pazarının tartışmasız son iki yılına damgasını vuran para piyasası fonları ise hem fon pazarı içindeki ağırlığını hem de cazibesini koruyor. Risksiz yatırım aracı olmasına karşın yüksek reel faiz ortamı sayesinde aylık getirileri yüzde 4, yıllık getirisi yüzde 60’lara ulaşan para piyasası fonları büyümeyi sürdürüyor. Şu anda fon pazarındaki işlem hacminin yüzde 31’i (en büyük ikinci fon kategorisi) para piyasası fonlarında gerçekleşiyor. Yılbaşından bu yana bu fonlardaki toplam işlem hacmi 1,68 trilyon TL’ye ulaştı. Bu kategoride geçen yılın tamamında 2 trilyon TL’lik işlem hacmi gerçekleşmişti.
Fon pazarının yüzde 53’ü serbest fonlardan oluşuyor. Yılbaşından bu yana bu fonlardaki toplam işlem hacmi 2,86 trilyon TL’ye ulaştı.
Yıl sonuna kadar dönemde faiz indirimleri sürse bile para piyasası fonları cazibesini koruyacak gibi görünüyor. Şimdiden önümüzdeki dönem getiri hesapları yeniden yapılıyor. Yıl sonunda enflasyonun yüzde 30’lara, politika faizinin yüzde 35’lere gerilemesi durumunda para piyasası fonlarına yatırım yapanların reel getirisi yüzde 15, bazı fonlarda ise yüzde 20 civarında gerçekleşecek. Bu hesap şimdilik “TL’de kalmak hala mantıklı” görüşünü destekliyor. Ancak genel beklenti gerçekleşir ve 2026’dan itibaren enflasyona paralel faiz düşüşü devam ederse para piyasası fonlarını seçenler ya düşük getiriye razı olacak ya kendisine yeni adres arayacak.
Altın yüzde 90 getiri yakaladı
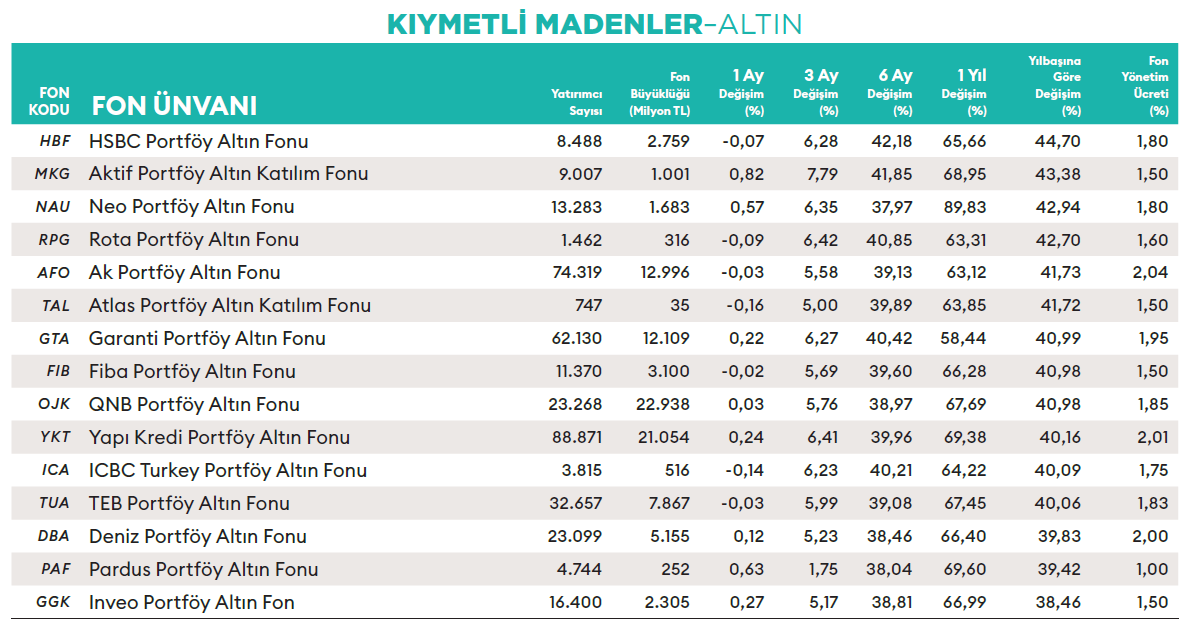
Getirileriyle öne çıkan bir diğer grup ise altın fonlar. Yıla 2 bin 657 dolardan başlayan ons altın yıl içinde defalarca 3 bin 400 doları deneyip başaramadı. Ancak yıl içindeki bu güçlü çıkışla fon yatırımcılarına son bir yılda yüzde 90’a varan getiri sağladı. Dünya merkez bankalarının alımlarını sürdürmesi orta dönem (2026 yılı) altına yönelik beklentileri 4 bin - 4 bin 500 dolarlara çıkarıyor. Yine de fon yöneticilerine göre altın kısa vadede “Heyecan arayanların yatırım aracı” olacak.
Hisse senedine dikkat
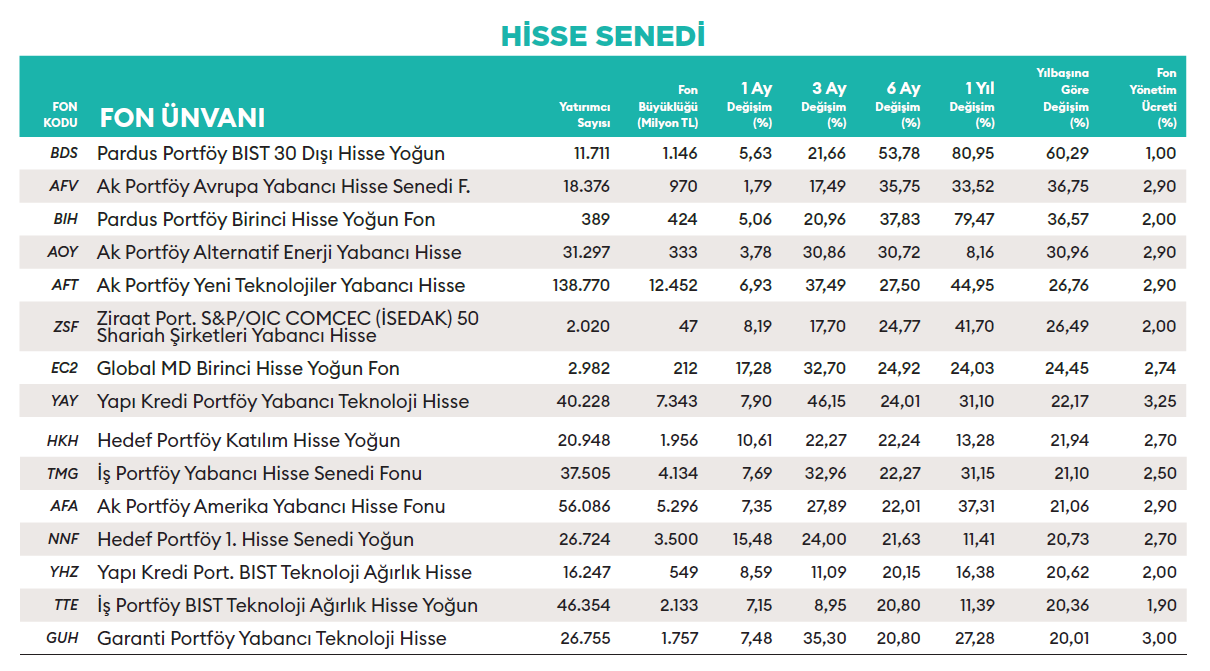
2025 yılının belki de en şanssız yatırımcısı hisse senedini tercih edenler oldu. Son haftalarda toparlanma yaşanmasına karşın serbest hisse fonları da bundan payını aldı. Serbest fonlar adları gibi, diğer yatırım fonlarına göre daha serbest, daha kuralsız ve agresif yönetilebilen fonlar. Ancak bu durum İstanbul Büyükşehir Belediye Başkanı Ekrem İmamoğlu’nun tutuklandığı 19 Mart’ta portföy yönetim şirketlerinin aleyhine oldu. Üç - dört günlük süreçte İstanbul Borsası’nda kayıp yüzde 20’ydi. Yüzde 100 ve üzerinde hisse pozisyonu tutan fonlar büyük kayıp yaşadı.
Son bir ayda yaralarını sarmaya çalışan İMKB 100 endeksi yüzde 6’yı aşan yükseliş yaşamasına karşın serbest hisse fonlarında yılbaşından bu yana getiriler -istisnalar hariç- ağırlıklı olarak yüzde 20’lerin altında kaldı. 19 Mart sürecinde yüzde 30 değer kaybına uğrayan bankacılık endeksi ise yine son bir ayda yüzde 20 yükselmesine karşın zararının ancak üçte ikisini çıkartabildi.
Bu durumu “Üç dört ay kaybettik” şeklinde yorumlayanların sayısı bir hayli fazla. Şimdiki hesaplar ise yıl sonunda enflasyonun yüzde 30, daha iyimserler için yüzde 25’le tamamlaması, politika faizinin de eylül, ekim ve aralık tarihlerinde yapılacak olan son üç Para Politikası Kurulu toplantısında kademeli indirimle yüzde 35’ler civarında tamamlaması üzerine yapılıyor.
Bu ortamda gözler yine hisse senedi piyasasına çevrilmiş durumda. Düşen faiz ortamının İstanbul Borsası’na ve özellikle bankacılık ve gayrimenkul yatırım ortaklıklarına pozitif etkisi olacağı görüşü hakim. Deniz Portföy Genel Müdürü Haldun Alperat’a göre; yıl sonunda yüzde 30’lara kadar gerileme potansiyeli olan faizler nedeniyle en kötü kâr getiren banka seneyi yüzde 25 sermaye kârlılığı ile kapatacak. Önümüzdeki yıl bu yüzde 30 - 35’lere çıkacak. Buna göre “Önümüzdeki 12 - 18 aylık süreçte Türk bankacılık sektörü çok ciddi kârlar yazacak.”
Buna karşın faiz oranlarındaki beklenen düşüş reel kesimi rahatlatsa da bunun bilançolara yansıması 2026 yılında hatta ikinci yarısından itibaren etkisini gösterecek. Bugün borsa şirketleri enflasyon muhasebesine göre bilanço açıklıyor. Yüksek enflasyon nedeniyle şirketler gerçek performanslarını bilançolarına yansıtamıyor hatta önemli bölümü zarar açıklıyor. Önümüzdeki yıl enflasyonun -sürpriz bir gelişme yaşanmazsa- yüzde 20’lere kadar gerilemesi halinde enflasyonun şirket bilançoları ve kârları üzerindeki negatif etkisi önemli ölçüde ortadan kalkacak.
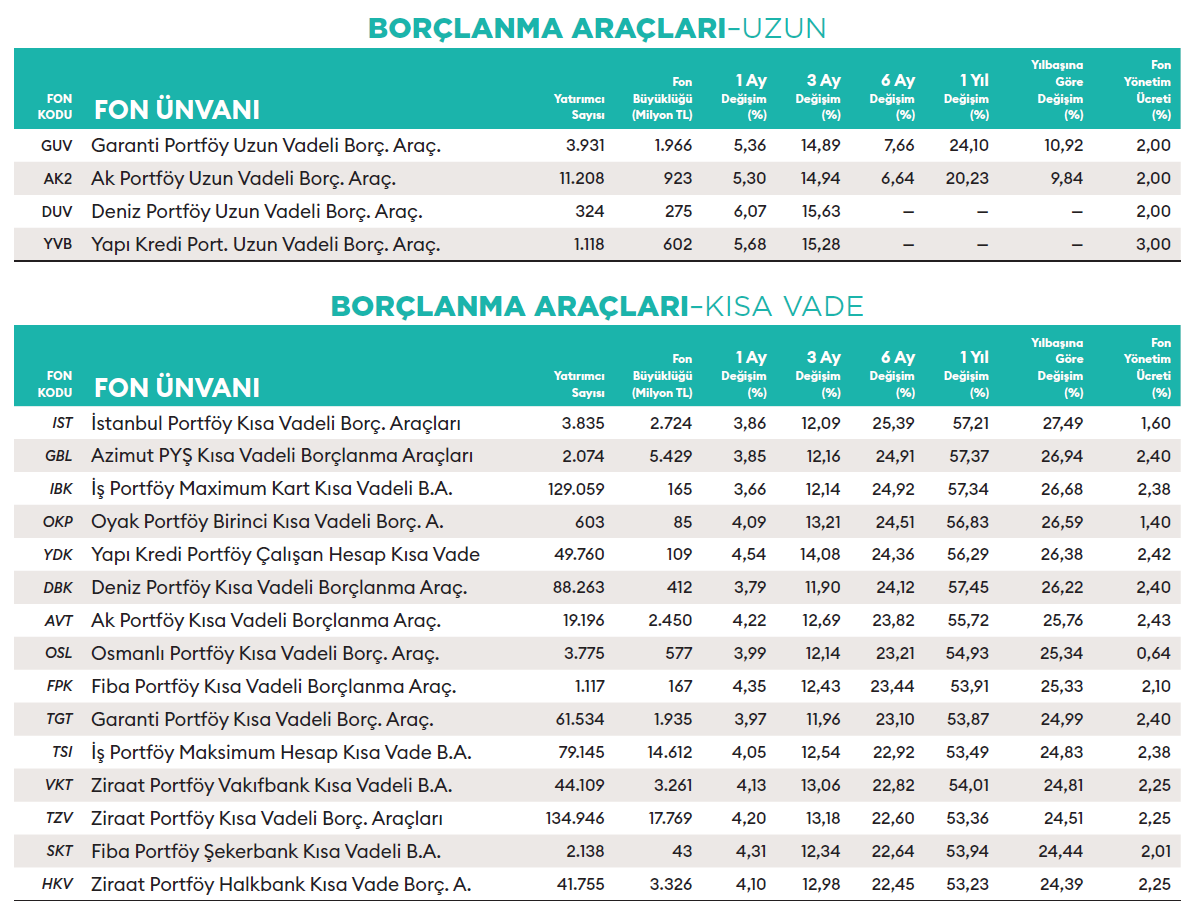
Faizde düşüş sürecek hesapları yapanlar son bir aydır orta ve uzun vadeli tahvil ile bankacılık ve GYO hisselerini yakın takibe aldı.
Son haftalarda sınırlı da olsa borsa ve bono piyasasında alım yapan yabancı yatırımcıların da düşen enflasyon ve faiz ortamı nedeniyle Türkiye’de daha yoğun alım yapacağı beklentisi kuvvetlenmeye başladı. Merkez Bankası tarafından açıklanan 7 Temmuz verisine göre yabancı yatırımcıların bir haftada 235 milyon dolarlık hisse, 2,4 milyar dolarlık tahvil alımı yapması umutları artırıyor. Önümüzdeki dönem yabancıların tahvil ve hisse alımlarında artış yaşanacağı görüşüne katılan Haldun Alperat, bunda tahvil faizlerinin cazip, Borsa İstanbul’un ucuz olmasının da etkili olacağını söylüyor. Çok da haksız değil…
İstanbul Borsası bugün yüzde 5 fiyat/kazanç oranına sahip. Bize benzer gelişen piyasalarda çarpanlar 14 - 15 seviyesinde. İstanbul Borsası dolar bazlı yüzde 50 yükselse bile bu fiyat/kazanç oranını yüzde 7 - 8’lere çıkartıyor. “O bile Türkiye için ucuz çarpan” diyor Alperat. Burada yatırım açısından en kritik konunun başta sanayi şirketleri olmak üzere önümüzdeki dönemde kötü gelmeye devam edecek şirket bilançoları olduğunu da ekliyor.
Mali piyasalarda “Beklentiler alınır gerçekler satılır”. Faize en duyarlı sektörler olan bankacılık, gayrimenkul yatırım ortaklıkları ve otomotiv sektörlerine ait seçilmiş hisseler yakın takibe alındı. Faiz düşüşünü satın almak isteyenler yüksek faizli orta ve -özellikle- uzun vadeli tahvil alımlarını artırdı. Tüm bu hesaplar 2026 yılında enflasyonun önce yüzde 30’lara ardından yüzde 20’lere kadar gerileyeceği, politika faizinin ise bu seviyenin 5 puan üzerinde seyredeceği tahmini üzerine kurgulanıyor. Tabii yeni bir iç veya dış kaos yaşanmazsa…
Altuğ Dayıoğlu
Re-Pie Portföy Genel Müdürü
Serbest fonlara ilgi artacak
 • Piyasadaki majör trend ile uyumlu kalarak ve tema seçimlerini doğru yaparak Re-Pie 1. Serbest Fonu (RTP) son bir yılda (Temmuz 2025’e kadar) yüzde 90’ı aşan getiriye ulaştı. Hisse senedi seçimi yaparken mevcut temaya uygun sektörleri tespit ediyor, sonrasında ise kantitatif metodları kullanarak hisse senedi seçimini gerçekleştiriyoruz. Hisse senedi portföyünü düzenli aralıklarla rotasyona tabi tutuyoruz.
• 2025’in geri kalan döneminde ‘dezenflasyon’un öne çıkacağını düşünüyoruz. Enflasyondaki ana eğilimin aşağı yönlü olması, Merkez Bankası’nın temkinli bir şekilde faiz indirim sürecine başlamasına ve bunu sürdürmesine alan sağlıyor. Merkez Bankası’nın yurt dışı yerleşiklerin portföy hareketlerine ilişkin haftalık verilerine göre, temmuz ayının ilk haftalarında Borsa İstanbul’a ve tahvillere yabancı girişinin hızlandığını gözlemliyoruz.
• Emsallerine göre geri kalan Borsa İstanbul’a, yurt içi bireysel yatırımcılardan hem doğrudan hem de yatırım fonları aracılığıyla talep gelmesini bekliyoruz. Öngörümüz, bu dönemde, belirli oranda hisse senedi içeren ve aktif olarak yönetilen serbest fonlara ilginin artacağı yönünde.
• Serbest fonlar, esnek yatırım stratejileri, farklı döviz cinsleri ile finansal araçlara yatırım yapabilme imkânları sayesinde diğer fonlardan ayrışıyor ve yatırımcılar tarafından tercih ediliyor. Son dönemde RTP fonunun hızlı büyümesi de bu tercihin bir yansıması.
Haldun Alperat
Deniz Portföy Genel Müdürü
Özel bankalar daha hızlı büyüyecek
 • 19 Mart’tan önce agresif yönetimimiz sayesinde Bankacılık Hisse Senedi Serbest Fonumuz (DDA) fon getirisinde hep bir ve ikinci sıradaydı. Rakiplerimiz yüzde 85 - 90 hisse taşırken biz yüzde 110 gibi bir oranda hisse taşıyorduk. Çünkü beklentimiz faiz indirimlerinin devam etmesi ve banka hisselerinin hızlı şekilde ayrışacağı yönündeydi.
Ancak 19 Mart ve sonrasındaki ilk üç - dört gün borsada çok sert satışlar oldu. İşlem hacmi de düşünce portföyümüzdeki hisseleri istediğimiz tutarlarda satamadık. O gün öyle bir dayak yedik ki... Şu anda getirimizin düşük kalmasının nedeni bu. Ancak 23 Mart’tan itibaren bakarsanız fonumuz hâlâ getiride birinci ama fiyatımızın içinde o üç - dört günlük kayıp var.
• Bugün hisse fonlarımıza baktığımızda ana yoğunluk havayolları, perakende, telekom, bankalar, biraz gıda ve elektrik sektörü diyebiliriz. Bir sürü sektöre ise elimizi sürmüyoruz. Çünkü işler şu anda iyi gitmiyor. Altı aylık bilançolar iyi gelmeyecek. Muhtemelen dokuz aylıklar da iyi gelmeyecek.
• Yılın kalanı ve önümüzdeki yıl faiz indirim yılı ve bu fiyatlanmaya başlandı. Bu ortam yılın ikinci yarısında hisse senedi piyasası için olumlu olacak. Faizlerin düşmesi ile şirketler daha az finansman masrafı ödeyecek, daha yüksek büyüme oranlarına ulaşacak. Enflasyon düştükçe enflasyon muhasebesinin bilançolar üzerindeki olumsuz etkisi de azalacak. Ama faiz düşüşü özellikle bankaların işine çok yarayacak. Önümüzdeki 12 - 18 ay sürecinde Türk bankacılık sektörü çok ciddi kârlar yazacak.
• Özellikle özel bankaların daha da büyüyeceğini ve ayrışacaklarını öngörüyoruz. Biz fonlarımızda devlet bankalarına daha az yer veriyoruz. Rakiplerimiz ise endeksteki ağırlığına göre fona hisse koyuyorlar. Endeks ne kadar yükselirse bu fonlar da genelde o oranda yükseliyor. Biz ise daha yüksek oranlarda yatırım yapıyoruz. Bu nedenle DDA fonumuz geçen yıl yüzde 73,77 getiri elde ederken, bankacılık endeksi yüzde 66,90 kazandırdı.
• Yabancı yatırımcılar Türkiye’nin potansiyeline inanıyor. Ancak regülasyonlardan hâlâ çekiniyorlar. Ağustostan sonra yabancı ilgisinin biraz daha artacağını düşünüyorum. Yeni bir regülasyon olmazsa yılın geri kalanı normalleşme 2026 ise büyüme yılı olacaktır.
• Borsada 585 şirket işlem görüyor. Bunlardan 400’ü manipülasyona açık hisseler. Birkaç kişi bu hisse fiyatı üzerinde belirleyici olabiliyor. Biz ve bizim gibi şirketler bu hisselerde işlem yapmıyor. Bizim kategorimizdeki portföy yönetim şirketleri toplam 50 - 60 tane hissede işlem yapıyor. Biz bir şirketi aldığımızda rahat rahat alıp, satmak isteriz. Likidite olsun isteriz. Dolayısıyla küçük şirketlerde çok pozisyon almıyoruz. Beğendiğimiz küçük şirket hisseleri var ama bunların oranı yüzde 10’u geçmez.
• Bankalar euro, dolar hesaplarına (DTH) yüzde 1,5-2’leri aşmayan faiz uyguluyor. Türkiye’nin en büyük dolar, euro ve TL bazlı fonlarını yönetiyoruz. Bunlar para piyasası fonları ve biz her gün nerede en iyi mevduat oranı varsa orada paramızı değerlendiriyoruz. Bugün 31 günlük vadede yüzde 4 hatta 4,25 faizle dolarımızı satabiliyoruz. Bankada 1,5 faiz alan yatırımcı bu fonlarla yüzde 4’leri aşan getiriler elde edebiliyor. Özellikle son günlerde DAS Fonumuzun mevduat karşılığı getirisi yüzde 4,25 - 4,5’lere kadar çıktı.
• Altın zor bir konu. Son birkaç yıldır Merkez Bankaları düzenli altın alıcısı. Bunlar alıcı olduğu sürece fiyatların aşağı inme şansı yok. Bizim macerayı seven daha trader müşterilerimizin ciddi altın pozisyonları var. Altın fonlarımız var, hatta emeklilik fonlarımızın yarısı altın. Emtia fonumuz var orada da altına güveniyoruz. Biz euro/dolar paritesinde euro’nun anormal yerlere geldiğini düşünüyoruz. Emtia fiyatları ise dolara bağlı. Çeşitli sebeplerden emtiaların düşen enflasyon ortamında işimize iyi etkisi olacağını düşünüyoruz. Altın yatırımcılarımızı emtia fonlarımıza hatta bir kısmını gümüş fonumuza yönlendiriyoruz.
İlkay Öztürk
Hedef Portföy Portföy Yönetimi Direktörü
Herkes satarken biz aldık
 • HGV fonumuzun son bir yıllık getirisi yüzde 90’ı aştı. Bu fondaki temel stratejimiz; yüksek risk, yüksek getiri.
• Son birkaç ay piyasada hem iç siyaset hem küresel gelişmeler kaynaklı fiyat anomalileri yaşandı. Özellikle 19 Mart sonrası piyasanın algısı çok bozuldu. Biz bu süreçte piyasaya göre farklı davrandık. Örneğin piyasa o dönemdeki kur hareketleri nedeniyle enflasyonda yükseliş beklerken biz hızlı bir yükseliş olmayacağını öngördük. Çünkü iç ekonomik aktivitedeki yavaşlama bize aslında enflasyonun kura olan hassasiyetini azalttığını gösteriyordu. Bu yüzden piyasadaki çoğu fon kur yükselişinde defansif bir pozisyona geçerken biz ağırlıklı bankacılık ve gayrimenkul yatırım ortaklığı (GYO) hisselerinde alım yaptık. Halen bir kısmını koruyoruz. Yine 19 Mart sürecinde başta yabancılar olmak üzere herkes tahvil sattığı sırada biz uzun vadeli tahvil aldık. Yani tahvil faizlerinin düşüşüne oynadık ve kazandık. Fonumuzun getiri bazında ayrışmasının temel nedeni bu.
• 2025 başında ürün çeşitliliğimizi artırma kararı aldık. Bu kararımızda faiz indirimlerinin yaklaşmasından dolayı fon akımlarının kısa bir süre sonra para piyasası fonlarından çıkıp artık borçlanma araçları, hisse senetleri ve dövizli menkul kıymetlere gideceği beklentisi etkili oldu.
• Yıl sonuna kadar dezenflasyon etkisinin devam etmesini ve enflasyonun yüzde 29 - 31 arasında bir seviyeye gerilemesini bekliyoruz. Biraz da ihtiyatlı bakış açısı ile politika faizinin de yıl sonunda yüzde 35’lerde oluşacağını öngörüyoruz. Bu da borçlanma araçları fonları ve tahvil pozisyonu yüksek olan fonlarda pozitif ayrışmalara sebep olacaktır.
• 2025 yılına genel olarak bakacak olursak para piyasası fonlarına yatırım yapan bir yatırımcı yıl sonunda tahminimizce enflasyon karşısında yüzde 15 - 20 bandında kazanç elde edecek. Bu da hala TL’de kalmanın olumlu ve mantıklı olduğu bir dönemde olduğumuzu gösteriyor.
• Altında global gelişmeler önemli. Jeopolitik riskler devam ediyor. Merkez Bankaları altın alıyor. Bunun devam etmesini bekliyoruz. Buna ek olarak ABD’de Fed’e faiz indirim baskıları artmaya başladı. Bu da tabii Fed’in bağımsızlığı ve doların rezerv para gücüne ilişkin bir çekince yaratıyor. O yüzden biz hâlâ altınla ilgili olumlu görüşümüzü koruyoruz. Önümüzdeki bir yıllık süreçte 4 bin – 4 bin 500 dolar seviyelerini test edebiliriz.
• Ana senaryomuzda global piyasalarda hisse tarafında yatay pozitif bir beklentimiz var. Türkiye tarafında da benzer şekilde pozitif görüntünün devam edeceğini ve endeksin sene sonuna kalmadan tekrar mart ayında da gördüğümüz 300 dolarları görebileceğini düşünüyorum. Endeks yıl sonunu 13 bin 500 - 14 bin aralığında tamamlar. Ancak gerçek anlamda hisse tercihlerinin ağır basmaya başlayacağı dönem politika faizinin 30’un altına inmeye başladığı dönem olacaktır. O da muhtemelen 2026 ana senaryosunda yer alacaktır.
• Beklenen faiz indirimi sadece borçlanma araçları fonlarını olumlu etkilemeyecek. Tahvil pozisyonu olan tüm fonlar bundan yararlanacak. Örneğin birinci serbest fonumuz (HGV) ve birinci değişken fonumuzda (HJB) da yüksek miktarda tahvil var. Bu fonlar son bir ayda hisse senetlerine yakın getiriler yakaladı. O yüzden sadece borçlanma araçları değil devlet tahvilleri yüksek fonlar da bu dönemde yüksek getiri elde edecek.
• Son dönemin teması lira. Bu kadar reel faiz varken heyecan aramaya gerek yok. Bu dönemde para piyasası fonları, borçlanma araçları fonları ve arbitraj fonlarına para akışı var. Şimdi faiz inmeye başlıyor yeniden borçlanma araçları ve daha riskli varlıklara doğru kayma başlayacaktır. Özellikle politika faizinde yüzde 30’un altının görüldüğü yerde çok ciddi portföy değişimleri olabileceğini tahmin ediyoruz.
Serbest fonlar yılı…
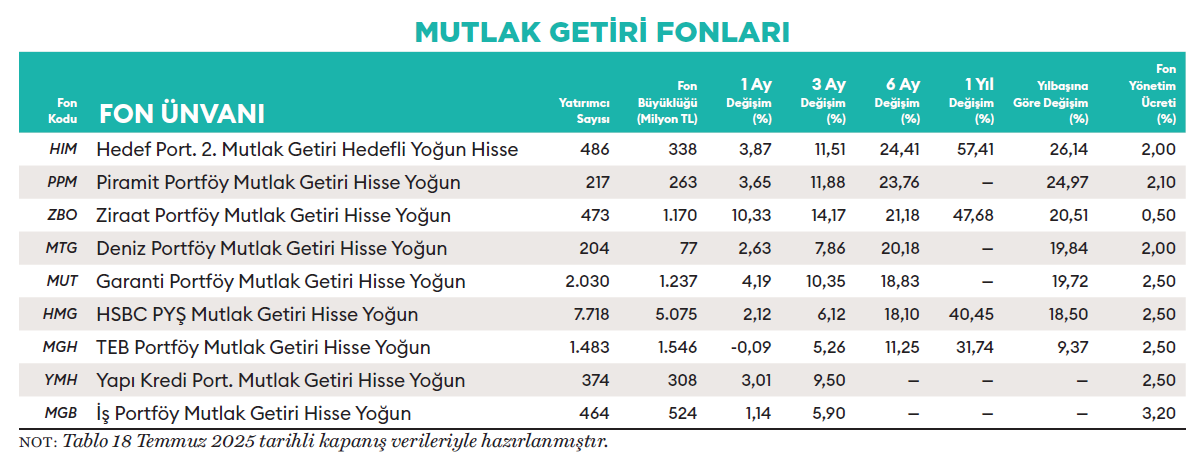
Forbes Türkiye’nin Serbest Fon Raporu, 2025’in mali piyasalar için ne kadar zorlu geçtiğini ortaya koyuyor. Yılın ilk yarısında getiriler beklentilerin çok altında kaldı. Haziran ayından itibaren hissedilen toparlanma ise serbest fon pazarında özellikle hisse senedi ve bono-tahvil ağırlıklı fonların getirilerini yukarı taşıdı.
Riski ve getirisi farklı fonları kategorilere ayırarak yılbaşından bu yana yedi aylık getirilerine göre sıraladık. Tabloda aylık ve üç aylık getirilere de yer verdik. Tabloları incelediğinizde yılbaşından bu yana getirileri düşük kalan tahvil-bono ve hisse senedi fonlarında son bir ayda getirilerin önemli oranda arttığı görülüyor. Fonların portföy büyüklüğü ve yatırımcı sayılarını da dahil ederek likiditelerini de ölçtük. Tablolar, beklenen faiz indirimleri öncesi piyasalarda başlayan hareketi ortaya koyarak, dikkatli gözler için önümüzdeki döneme dair önemli ipuçları veriyor.