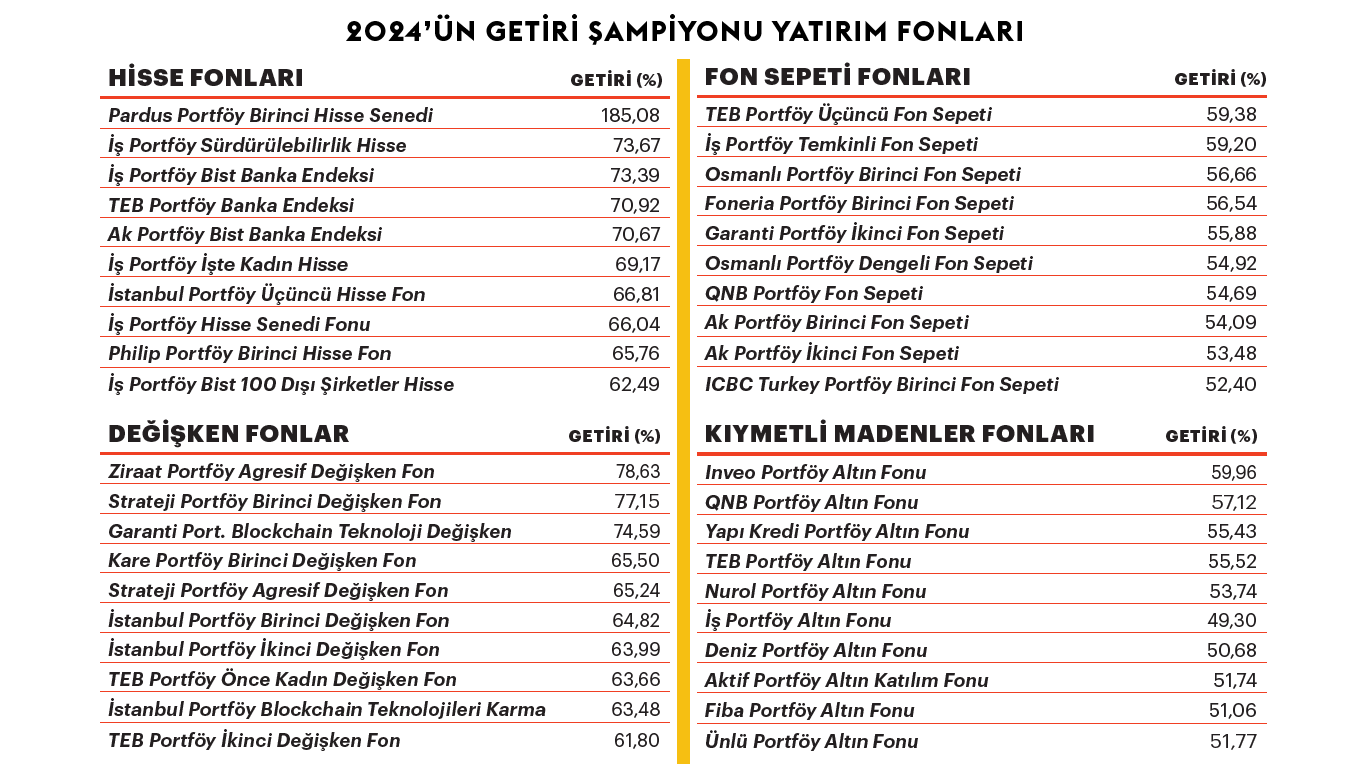
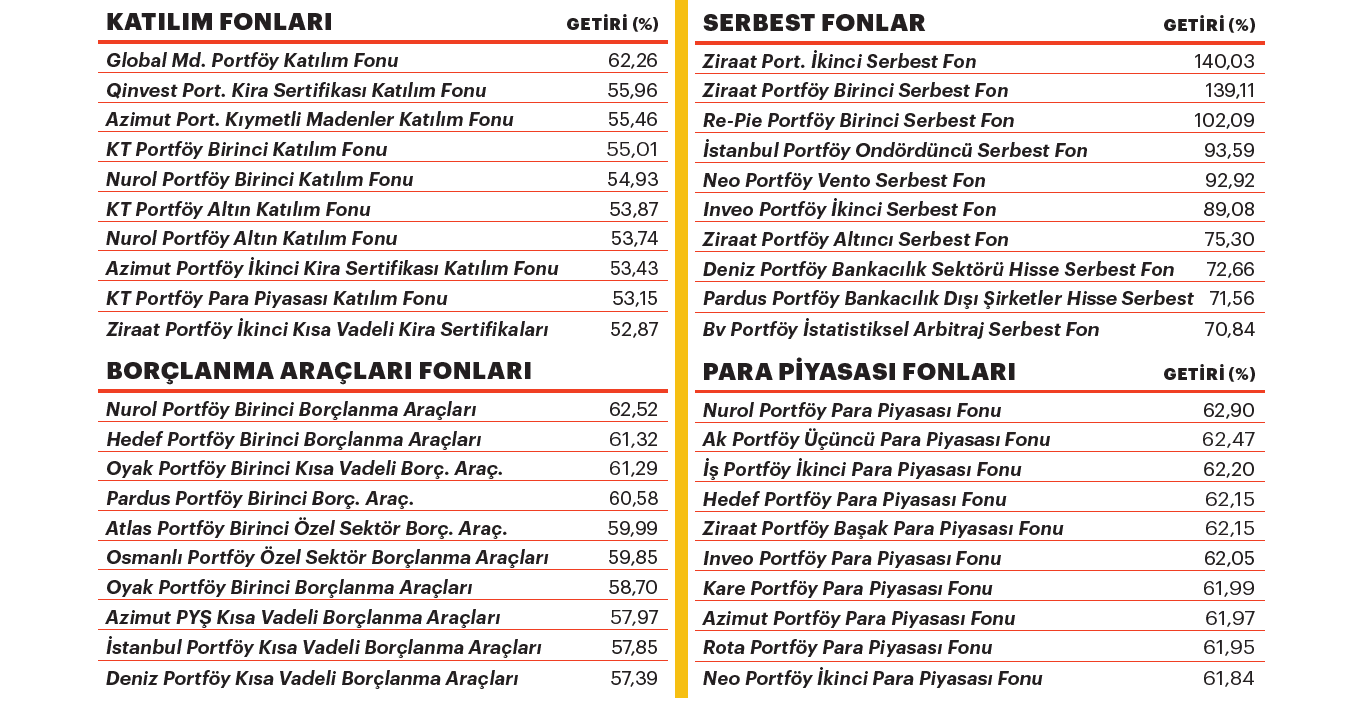
Tek cümle ile özetlemek gerekirse 2024 için “zor bir yıldı” demek çok da yanlış olmaz. Yüksek reel faiz ve banka kredilerine getirilen sınırlamalar ile döviz kurlarının baskılandığı, ekonominin soğutulmaya çalışıldığı ve enflasyonun kontrol altına alındığı bir yıl oldu.
Uygulamaya alınan her önlem faiz, döviz, borsa gibi yatırım araçlarındaki sert fiyat dalgalanmalarını tetikledi. Yatırım fonları da bu sert geçişlerin izlerini taşıdı. Fon tarafında yılın en sürpriz gelişmesi kuşkusuz para piyasası fonlarında yaşandı. Çok uzun yıllardır yatırımcısına hep enflasyonun altında getiri sağlayan para piyasası fonları 2024 yılında yüksek faizin nimetlerinden yararlandı. Ortalama yüzde 60’ın üzerinde getiri sağlayan Para Piyasası Fonları neredeyse tüm fon grupları içerisinde en yüksek getiriyi sağlayarak yıllar sonra “en başarılı fon grubu” ünvanını da almış oldu. Üstelik tüm fon grupları içerisinde en risksiz fonlar olmasına rağmen…
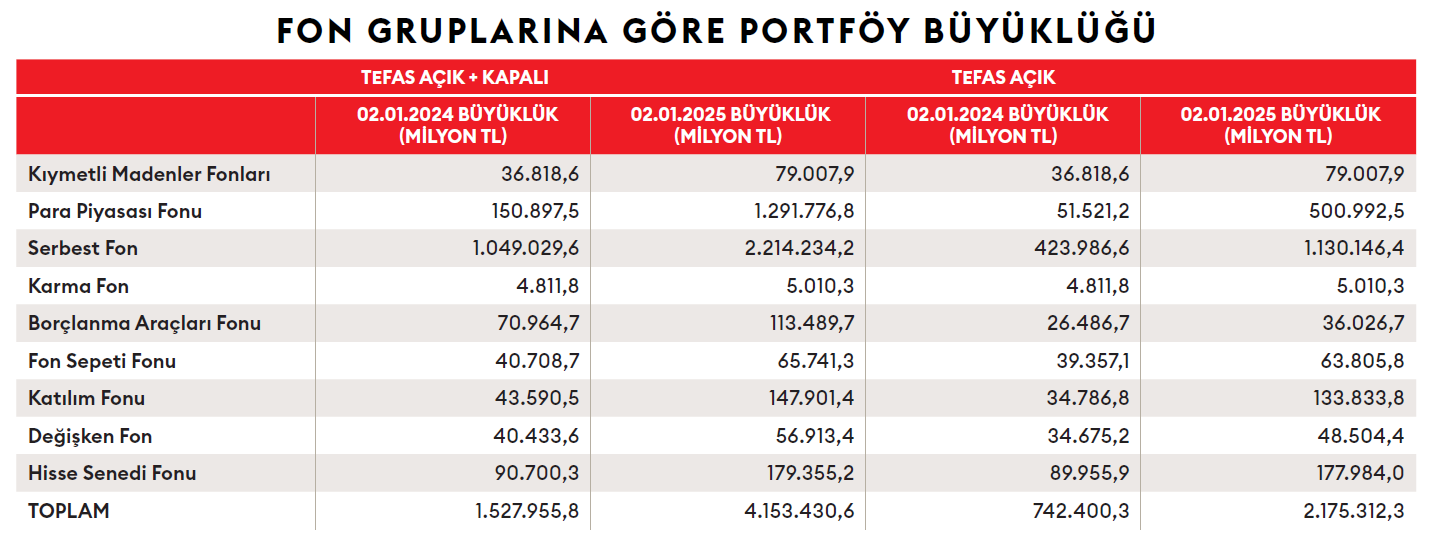
Yıl boyunca mevduatın üzerinde getiri sağlayan ve bu yüzden mevduat tutkunlarının bile tercih eder hale geldiği para piyasası fonları 2024 yılında yatırımcıların adeta güvenli limanı haline geldi. Talepteki bu artış bu gruptaki fon büyüklüğünün de bir yıl içerisinde neredeyse 10 kat büyümesini sağladı. 2023 yılı başında 148 milyar TL olan para piyasası fonlarının toplam portföy büyüklüğü 1,25 trilyon TL’ye ulaştı.
Kendi portföyünü yönetmenin çok zor olduğu bir yılda yatırımcıların tercihi parasını profesyonellere emanet etmekti. Bu da yatırım fonu piyasasını yaklaşık 2,7 kat büyüttü. 2024’ün ilk işlem gününde 1,53 trilyon TL olan yatırım fonlarının toplam portföy büyüklüğü 2025’in ilk işlem gününde 4,15 trilyon TL’ye çıktı.
"Türk hisse senetleri ucuz"
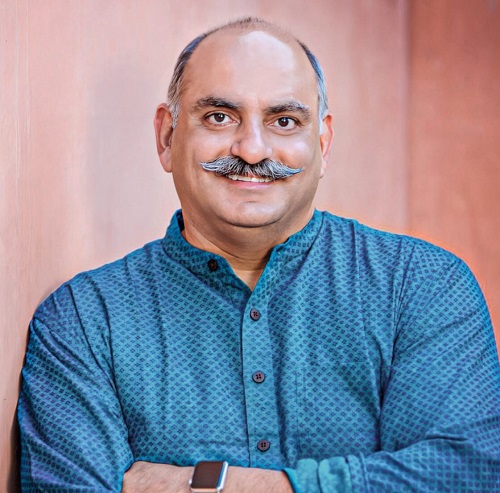
Türkiye’ye 2019 yılından beri yatırım yapan Dhandho Funds, birçok yabancı yatırımcının çekildiği İstanbul Borsası’nda hisse senedi pozisyonunu koruyan az sayıda yabancı kuruluştan biri… 1999 yılından bu yana dünya genelinde yatırım yapan Dhandho Funds bugün 1 milyar doları aşan bir hisse senedi portföyüne sahip. 2024 yılında yabancı fonların Türkiye’den çıkışı ile birlikte Türk hisse senedi piyasasında fiyatların piyasa değerinin altına gerilediğini söyleyen Dhandho Funds Kıdemli Başkan Yardımcısı ve Kıdemli Analist Mohnish Pabrai, “Biz “makro” yatırımcı değiliz, bu yüzden makro yatırımcıların bir ülkeye giriş veya çıkış kararlarını tam olarak neyin yönlendirdiğini söyleyemeyiz” diyerek sözlerini şöyle sürdürüyor: “Türk hisse senedi piyasasında yaşanan (yabancı) çıkışlar nedeniyle hisse fiyatlarının ucuzladığını görüyoruz. Bu nedenle Türkiye’nin piyasa değerinin altında yatırımlar bulmak için olağanüstü bir yer haline geldiğini düşünüyoruz.”
Pabrai, odak noktalarının; yüksek kaliteli işletmeleri cazip fiyatlarla bulup onlara yatırım yapmak olduğunu vurguluyor: “Türkiye’de aradığımız gibi birkaç işletme bulduğumuz için kendimizi çok şanslı hissediyoruz. Yatırım yaptığımız şirketlerdeki insanların kalitesi ve bu şirketlerin temelindeki işlerin niteliği bizi çok etkiledi. Bizim için önemli olan, Türkiye’de yatırım yaptığımız firmalar ve onların 2025 ve sonrasındaki potansiyelleridir” diyor.
Dhandho Fund, Türk bono, tahvil ve özel sektör borçlanma araçlarına ise yatırım yapmıyor.
Kırılma ayı mayıs oldu
Ancak 2024 yılı profesyoneller için bile çok zorlu geçti. Global Portföy Genel Müdürü Barış Subasar 2024 yılını, “Yatırımcılar için çok kolay, biz fon yöneticileri için çok zor bir yıldı” diyerek özetliyor. Yatırımcıların hiç risk almadan bir yıl boyunca para piyasası fonunda kalarak enflasyonun üzerinde yüzde 60’ı aşan getiri elde ettiğini hatırlatan Subasar, buna karşın sert fiyat hareketleri yaşanan örneğin, hisse senedi, yabancı menkul kıymetler, döviz ve dövize endeksli enstrümanlar gibi riskli enstrümanları yönetmenin portföy yönetim firmaları için bile çok zor olduğu bir yıl yaşandığını söylüyor.
2025 de bu açılardan 2024 yılının bir devamı gibi görülüyor. Örneğin geçen yıla hükümetin 2023 yılında başlattığı, 2024 yılında kararlı adımlarla sürdürdüğü para politikası adımları ve makro ekonomik önlemleri damga vurmuştu. Bu özellikle 2024 Mart ayında Merkez Bankası Para Politikası Kurulu’nun (PPK) politika faizini 500 baz puanlık artışla yüzde 50’ye çıkartmasıyla ivme kazanıyor.
Ekonomiyi yavaşlatmak, kurları kontrol altına almak ve bunun yansıması olan enflasyonu aşağı çekmek için alınan bir dizi önlem yıl boyunca karşılığını buldu. 2024 Mayıs ayında yüzde 75,45’e çıkarak pik seviyesine ulaşan enflasyon, yıl sonunu 31 puan düşüşle 44,38 puandan tamamladı. Bu seviye Merkez Bankası’nın en son güncellediği yıl sonu enflasyon beklentisi olan yüzde 38’den sapsa da yine de başarı hanesine yazıldı.
2024 yılında hükümetin ve para otoritelerinin enflasyonla kararlı mücadelesi döviz cephesinde de karşılığını buldu. Buna en sert tepkiyi 2021 Aralık ayında hayata geçirilen Kur Korumalı Mevduat hesaplarında gördük. 2023 ikinci yarısında en yüksek seviyesi olan 3,4 trilyon TL’ye ulaşan kur korumalı mevduat büyüklüğü 2024 yılsonunda 1,1 trilyon TL’lere geriledi.
Merkez Bankası’nın düzenli dolar alımlarına rağmen 2024’te dolar kurundaki artış sadece yüzde 20 oldu. 2024’e 29,4 TL’den başlayan dolar, yılı 35,4 TL’den kapatabildi. Parasını döviz veya dövizli enstrümanlarda değerlendirenlerin enflasyon karşısında reel anlamda parası değer kaybetti. Basit bir hesap yapılırsa 1 Ocak’ta dövizini bozdurup riski olmayan para piyasası likit fonlara parasını yatıranlarınsa dolar bazında getirisi yüzde 30’lar civarında oldu.
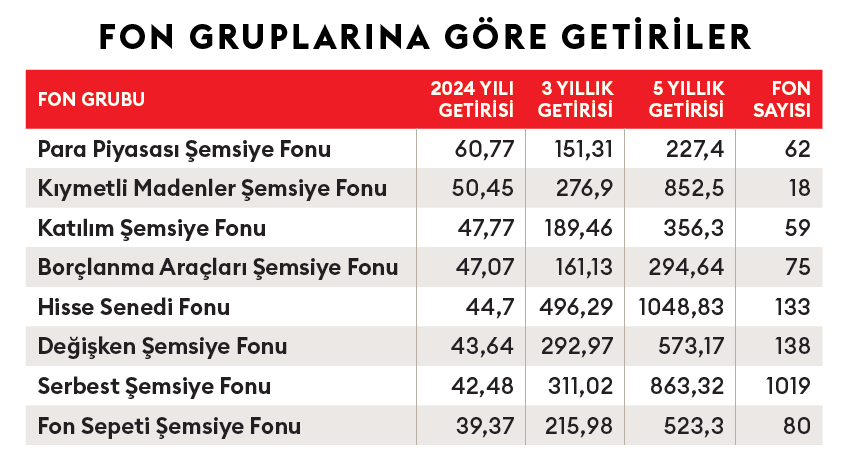
Değerli madenler de pek kazanç getirmedi. Kurlardaki artışın düşük düzeyde kalması başta altın olmak üzere değerli madenlerin dolayısıyla bu enstrümanlardan oluşan değerli maden fonlarının getirilerini de aşağı çekti. Türkiye’de altının fiyatını uluslararası piyasalarda dolar bazında işlem gören ons değeri ve yurt içinde de dolar kurunun seviyesi belirliyor. Kıymetli maden şemsiye fonunun son üç yıllık getirisi yüzde 277, son beş yıllık getirisi ise yüzde 852’ydi. 2024’te kurdaki artış yüzde 20 ile sınırlı kalınca 2024 ortalama getirisi ancak yüzde 50,45 oldu. Tabii, yılın en düşük performans gösteren fonları da döviz fonlarıydı.
En sert tepki borsadan
İstanbul Borsası, 2022 yılında başlattığı yükseliş trendini 2024 Temmuz ayına kadar neredeyse kesintisiz sürdürmüştü. 18 Temmuz’da tarihi zirvesi olan 11 bin 252 puana ulaştı. Enflasyonun kontrol altına alınması ve özellikle Amerika tarafında yaşanan iyimserliğin etkisiyle İMKB 100 Endeksi, temmuz ayına kadar yüzde 55 civarı yükseliş kaydetti. Endeksin temmuz ayındaki zirvesi ile kasım ayındaki dibi arasında yüzde 20’lik düşüş yaşandı. Yıl sonuna yaklaşırken toparlanmaya çalışsa da İstanbul Borsası’nda İMKB 100 endeksi yılı TL bazında yüzde 33, dolar bazında ise yüzde 14,2 gibi düşük bir yükselişle tamamlayabildi.
Hisse senedi ağırlıklı fonlar da payına düşeni aldı. Son beş yılda yatırımcısına ortalama yüzde 1049 getiri sağlayan hisse senedi fonlarının, 2024 yılı ortalama getirisi yüzde 44,77 ile sınırlı kaldı. Getirideki bu fark profesyonel fon yönetiminin özellikle bu kırılgan dönemlerde ne kadar önemli olduğunu da ortaya koyuyor.
Beklentiler daha pozitif
2025 için “her şey çok güzel olacak” demek fazla iyimserlik olur ama beklentiler çok daha pozitif. Hükümetin izlediği politikalarda önemli bir değişiklik beklenmiyor. Enflasyon ve döviz kurlarının kontrol altında kalması hedefine bağlı olarak 2025 yılında da Merkez Bankası’nın sıkı para politikasını gevşetse bile reel faiz politikasını sürdürmesi temel beklenti. Buna göre 2024 yılında enflasyonda yaşanan katılık nedeniyle bir türlü faiz indirim kararı alamayan Merkez Bankası’nın bu yıl gerçekleştireceği sekiz toplantısında ufak adımlarla faiz indirimi yapması bekleniyor. Banka bunun ilk adımlarını attı zaten. Aralık ayından sonra ocak ayında da politika faizini 250 baz puan daha aşağı çekerek 45’e indirdi. Tabii bunun devamı için enflasyonda kademeli düşüşün sürmesi şart.
Hedef Holding ve İnfo Yatırım Menkul Değerler Yönetim Kurulu Başkanı Namık Kemal Gökalp’in beklentileri de bu yönde. Merkez Bankası’nın enflasyondaki düşüşe paralel yıl boyunca politika faiz oranlarını aşağı çekeceğini ancak reel faiz vermeye devam edeceğini söylüyor. 2025 yıl sonu enflasyon beklentilerinin yüzde 27, yıl sonu faiz beklentilerinin ise yüzde 30 seviyelerinde olduğunu açıklayan Gökalp’e göre yatırımcılar 2025 yılında da paralarının yüzde 40’ını para piyasası fonları ve borçlanma araçları fonlarında değerlendirmeli. Kalan yüzde 60’lık kısmın hisse senedinde değerlendirilebileceğini söyleyen Namık Kemal Gökalp: “2025’te öncü sektör bankacılık olacaktır. Kâr potansiyeli yüksek görünüyor. Ayrıca enerji altyapı şirketleri, enerji üretim firmaları, yılın ikinci yarısından sonra da şu anda çok iskontolu olduğunu düşündüğüm gayrimenkul yatırım ortaklığı şirketlerinin hisseleri cazip olacaktır” diyor.
Faiz oranlarının düşmesinin şirket kârlılıklarına etkisinin pozitif olması bekleniyor. Ancak bu olumlu etkinin şirket bilançolarına yansıması daha çok yılın ikinci yarısından sonra olacak. Faizlerdeki düşüşün olumlu etkileri önce banka bilançolarında görülecek. Bu nedenle 2025 yılında bankacılık sektörü hisselerinin öncülüğünde, yabancı yatırımcı girişi gerçekleşirse holdinglerin de dahil olacağı bir yükseliş trendi yaşanabilir.
Yatırım fonları strateji rehberi / Haber Detay - Tıkla Oku
2025’in vazgeçilemez fon tercihlerinden biri de yine para piyasası fonları olacak. Merkez Bankası, beklendiği gibi reel faiz vermeyi sürdürürse bu fonlar da yüzde 40 civarında getiri sağlayabilir. Bu da onları riski sevmeyen yatırımcılar için iyi bir adres yapıyor. Bu arada yılın ilk çeyreğinde kısa vadeli, ikinci çeyrekten sonra uzun vadeli tahvillere yatırım yapan borçlanma araçları fonları da yüksek getiri sağlayacak. Risk almaya daha açık yatırımcılar için yurt dışı borsa ve yabancı menkul kıymetler iyi bir alternatif olacak. Ancak özellikle Avrupa borsalarına yatırım riskinin daha yüksek olduğu unutulmamalı. 2025 yılında benzer politikalar kesintisiz sürdürülürse de döviz ve dövize endeksli fon getirilerinin yine düşük kalacağı bir yıl yaşanabilir. Bu başta altın olmak üzere dolara endeksli emtialardan kurulan kıymetli madenler menkul değerler fon getirilerini yine aşağı çekebilir.
Görünen o ki portföy oluştururken risk ve getiri beklentilerinin iyi analiz edilmesi gereken bir yıl daha geçireceğiz. Hiç risk almak istemeyenler para piyasası ve borçlanma araçları fonları ile enflasyonun üzerinde bir getiriyi hedefleyebilir. Bunun üzerinde bir getiri arayanlar ise risk tercihine göre hisse fonların portföylerdeki oranını artırabilir. Alternatif yatırım araçlarını takip eden “yüksek risk, yüksek getiri” diyenler içinse agresif hisse fonların yanında serbest fonlar, değişken fonlar ve kıymetli madenler fonları bu yıl da fırsatlar sunabilir. Bu tabloda fazla bir sürpriz beklenmiyor.
“Sıkı para politikasına devam”
• 2025 yılında enflasyonun düşüşünü sürdürmesi bekleniyor, ancak bu süreç yavaş ve temkinli olacaktır. Merkez Bankası’nın sıkı para politikası, enflasyonu kontrol altına almak adına devam edecektir. 2025 yıl sonu için enflasyon tahminimiz yüzde 30 - 32 bandında kalıyor. Faizlerin piyasa beklentilerinin bir miktar üzerinde kalmasını bekliyoruz. Merkez Bankası’nın bu yıl belirlediği sekiz toplantının tamamında faiz indirimine gidebilecek bir ortam oluşması zor görünüyor. Politika faizinin bu yılı yüzde 35 civarında tamamlayacağını tahmin ediyoruz.
• Bu yıl da geçen yıl olduğu gibi para piyasası fonları ve borçlanma araçları fonları ön planda olacak. Faiz indirim beklentileri, sabit faizli tahvillerin iyimser fiyatlanmasına yol açıyor, o yüzden bu alanda temkinli yaklaşımı sürdüreceğiz. 2025 itibarıyla fon stratejilerimizi değişken faizli devlet tahvilleri ve iyi getirili varlığa dayalı menkul kıymetler ile çeşitlendirileceğiz. Bu, yatırımcılar için daha sağlam getiri sağlayacak ve portföy riskini azaltacaktır.
• 2025’de büyüme oranının yüzde 2,5 - 3 arasında kalmasını öngörüyoruz. Bu da Türkiye için potansiyel altı bir büyüme anlamına geliyor. Yüksek faizin devam etmesi, şirketlerin büyüme alanını daraltırken borsa performansının sınırlı olmasına yol açabilir. Hisse seçimi daha önemli bir hale gelirken, genel bir yükselişin yılın ilk yarısı için daha sınırlı kalacağını öngörüyoruz.
• Bu yıl da enflasyonla mücadele ve faiz politikaları belirleyici olacak. Para piyasası fonları ve borçlanma araçları fonları, yatırımcılar için cazip fırsatlar sunmaya devam edecek. TL cinsi yatırım araçlarına olan talebin artmasını ve diğer yatırım araçlarının ikinci planda kalacağı bir ilk yarıyıl bekliyoruz. Yılın ikinci yarısı için uygulanan para politikasının sonuçları, fon stratejilerinin belirlenmesinde anahtar rol oynayacaktır.
“İlk yarı faiz yüzde 30’a iner”
• 2024’te ortalama yüzde 60 hatta üzerinde getiri sağlayan para piyasası fonları bu getirisi ile tüm fonların üzerinde kaldı. Yatırımcıları açısından kolay bir yıl oldu. Hiç riske girmeden net faiz geliri elde ettiler.
• 2025’te baz etkisi ile enflasyon düşecek. Faiz de onunla beraber düşüyor. Bizim tahminimiz yılın ilk yarısında faizlerin yüzde 30’lara kadar rahatça ineceği yönünde. Bu seviyenin altı şimdilik zor görünüyor.
• Ekonomide bir yavaşlama görülüyor. Piyasa oyuncularının bu yıla ilişkin enflasyon beklentisi yüzde 25 - 30 aralığında. Bu ortamda Türkiye’nin sürekli ufak da olsa reel faiz vermesi gerekiyor. Sıkı para politikası devam edecek.
• Faiz oranları kademe kademe düşüyor. Böyle olunca da Para Piyasası Fonları’nın 2025’te de yaklaşık yüzde 39 - 40 civarları bir getiri sağlayacağını söyleyebiliriz.
• Şu anda yatırımcı parasını TL faize yatırıyor. Faiz düştükçe bu kesim yavaş yavaş borsaya gelmeye başlayacaktır. Tabii borsanın kuvvetli bir çıkış yakalayabilmesi için bir de yabancı yatırımcıların gelmesi lazım. Yabancı gelirse de daha çok banka ve holdinglere gelecektir. Global olarak bizim pozisyonlarımızda da bu sektörler ağırlıklı.
• Az riskli portföy önerimizde Para Piyasası Fonları (PPF) var. Orta riskli portföyler içinse yüzde 60 PPF, yüzde 40 hisse senedi tutulabilir. Yüksek riskli için en azından yüzde 70 hisse senedi diyebiliriz. Çok riskli portföy oluşturmak isteyenler ise yüzde 100 hatta üzerinde hisse yatırımı yapabilir.
• 2025 yılında yurt dışı hisse piyasasına yatırım çok cazip görünmüyor. Yurt dışı piyasalarda biz gerçekten ucuz olduğunu düşündüğümüz potansiyeli olan hisselere yatırım yapıyoruz. Bizde beş - altı tane yabancı hisse var onların ortalama F/K’sı da 10 civarında. Biz ucuz hisseleri arıyoruz ve onları alıyoruz.
“Dövizde yükseliş sınırlı kalacak”
• Bu yıl muhtemelen Merkez Bankası her toplantıda 250 baz puanın altında olmayacak oranda faiz indirecek. Yüzde 27,5’lere kadar gerileyebilir. Enflasyon ise sene sonunda yüzde 26’lara inebilir.
• Sıkı para politikası sürdürülürse dövizde yükselişin limitli kalma ihtimali yüksek. Beklentimiz dolar TL’de artışın yüzde 20 - 25’li seviyede olacağı yönünde. Buna göre dolar 43 - 45 TL aralığında bir yerde yılı kapatır.
• 2025’te biz yine TL ürünlerin ön planda kalacağı bir sene öngörüyoruz. Buna göre 2024’te yüzde 60’lar civarı getiri sağlayan Para Piyasası Fonları’nda performansın yine kötü olmayacağını söyleyebiliriz. Politika faizinde yılı yüzde 27,5’larda tamamlarsak PPF’nin kabaca getirisi yüzde 37,5’larda bileşik bazda yüzde 40’ın üzerinde olabilir.
• 2025’in hisse senedi için pozitif bir sene olacağını düşünüyoruz. Sektör ise 12 aylık beklentilerinde yüzde 35’lik bir yükseliş potansiyeli öngörüyor. Bizim beklentimiz bunun daha üzerinde. O yüzden hisse fon getirilerinin, likit fon getirilerinin üzerinde olacağını öngörüyoruz.
• Merkez Bankası faiz indirimlerini sürdürürse tahvil faizlerinde aşağı yönlü kırılma olacaktır. Bugün 10 yıllık tahvil faizleri yüzde 25 - 30 arasında. Önümüzdeki 1,5 yılda yüzde 19’lara inebilir. Bu sene portföylerde bugünkü yüksek faizden bir miktar tahvil, bono ve ÖST bulundurulmalı.
• Hisse senedi piyasası için bu dönem pozitif görünüyor. 2025 yabancının giriş yapacağı bir sene olacaksa yabancı BİST-30’daki holding ve bankacılıkla giriş yapacaktır. Biz aynı zamanda çimento sektörünü de yakından takip ediyoruz.
• 2025 yılında da risksiz yatırım yapmak isteyenler için para piyasası fonları, orta ve yüksek riskli gruplar içinse mutlak getiri hedefli fonlar, değişken fonlar, fon sepeti fonları önerilebilir. Ancak bu söylediklerim bugün için geçerli. Bir ay sonra başka bir şey konuşuyor olabiliriz.
“Uzun vadeli tahviller kazandıracak”
• 2024’te, BİST 100 Endeksi yüzde 33 yükseldi. Yıl genelinde hisse senedi piyasası oldukça volatildi. Yüksek faiz ortamı, hisse senedi piyasasının cazibesini azaltırken, enflasyon muhasebesi, bilançolarda tahmin yapmayı zorlaştırdı. 2024’te, hisse seçimi ve alım-satım zamanlaması açısından profesyonel yönetim önem kazandı. Ortalama yüzde 44,7 kazandıran hisse fonlarının getirilerinde bu pozitif ayrışmayı gördük.
• Hizmet enflasyonunda kırılmanın devam etmesi ön koşulu ile TÜFE’nin yıl sonunda yüzde 29’lara gerilemesi ana senaryomuz. Yıl boyunca TCMB’nin mevcut enflasyonun 300 - 400 baz puan üzerinde bir politika faizi ile para politikası sıkılığını koruyacağını düşünüyoruz. Buna göre TCMB nisan ayına kadar 750 - 800 baz puan bir faiz indirimi yapabilir. Daha düşük bir reel faizin (örneğin 200 - 250 baz puan) yeterli sıkılığa işaret edeceğini düşünmesi halinde, bu süredeki faiz indirimi tutarı bin baz puana kadar ulaşabilir.
• Yurt içi piyasada TCMB’nin faiz indirim döngüsünün başlamasıyla birlikte DİBS piyasasının cazibesi 2025 yılında öne çıkacaktır. Özellikle beş ve 10 yıllık tahvillerin faizleri cazip yatırım fırsatları sunabilir.
• Bist 100 Endeksi için yıl sonu endeks beklentimiz 14 bin 500 olmakla birlikte, şirket kârlılıkları, 2025 ilk yarı sonuna kadar zayıf seyredebilir. Faiz indirim döngüsünün başlaması, özellikle yılın ikinci yarısından itibaren şirket kârlılıklarına olumlu yansıyacaktır.
• 2025’te riskli portföy oluşturmak isteyenler için yüzde 80 Hisse Fonu, yüzde 20 Uzun Vadeli Tahvil/Bono Fonu; orta riskli portföyü seçenler için yüzde 35 Hisse Fonu, yüzde 25 Uzun Vadeli Tahvil/Bono Fonu, yüzde 20 Kıymetli Madenler Fonu, yüzde 20 Para Piyasası Fonu; risksiz portöy isteyenler içinse yüzde 15 Hisse Fonu, yüzde 15 Uzun Vadeli Tahvil/Bono Fonu, yüzde 10 Kıymetli Madenler Fonu, yüzde 60 Para Piyasası Fonu öneririz.