

Bankacılık sektörü için 2024 yılı belki de 2001 krizinden bu yana yaşadığı en zorlu yıllardan biri oldu. Bankaların tamamına yakınında net kâr enflasyonun altında kaldı. Özsermaye kârlılıkları reel bazda ne kadar zarar ettiklerini gösterdi. Bankacılık sektörünü tek kelime ile özetlemek gerekirse “küçüldü”…
Yılın son çeyreğinde bir miktar toparlanma yaşansa da bu sektör açısından “kötünün iyisi”nden öteye geçemedi. Garanti BBVA Genel Müdürü Mahmut Akten’e göre bunun en temel nedeni bankaların müşteri ile değil bono portföyleri ile bilançoyu büyütme çabası… Bugün banka bilançolarında aktif büyüklüğün ortalama yüzde 49’unun müşterilere verilen kredilerden oluştuğuna dikkat çeken Mahmut Akten, “Banka portföyünüzdeki 10 yıllık bono size hemen para kazandırmıyor. Faizler aşağı geldiğinde kazandırıyor. Biz bilançomuzu daha fazla müşteri kredisi ve müşteriyle doldurmaya çalışıyoruz. Bugün 28 milyon müşteri sayısına ulaştık. Bu ciddi bir fark yaratıyor” diyerek sektörde yaşananları özetliyor.
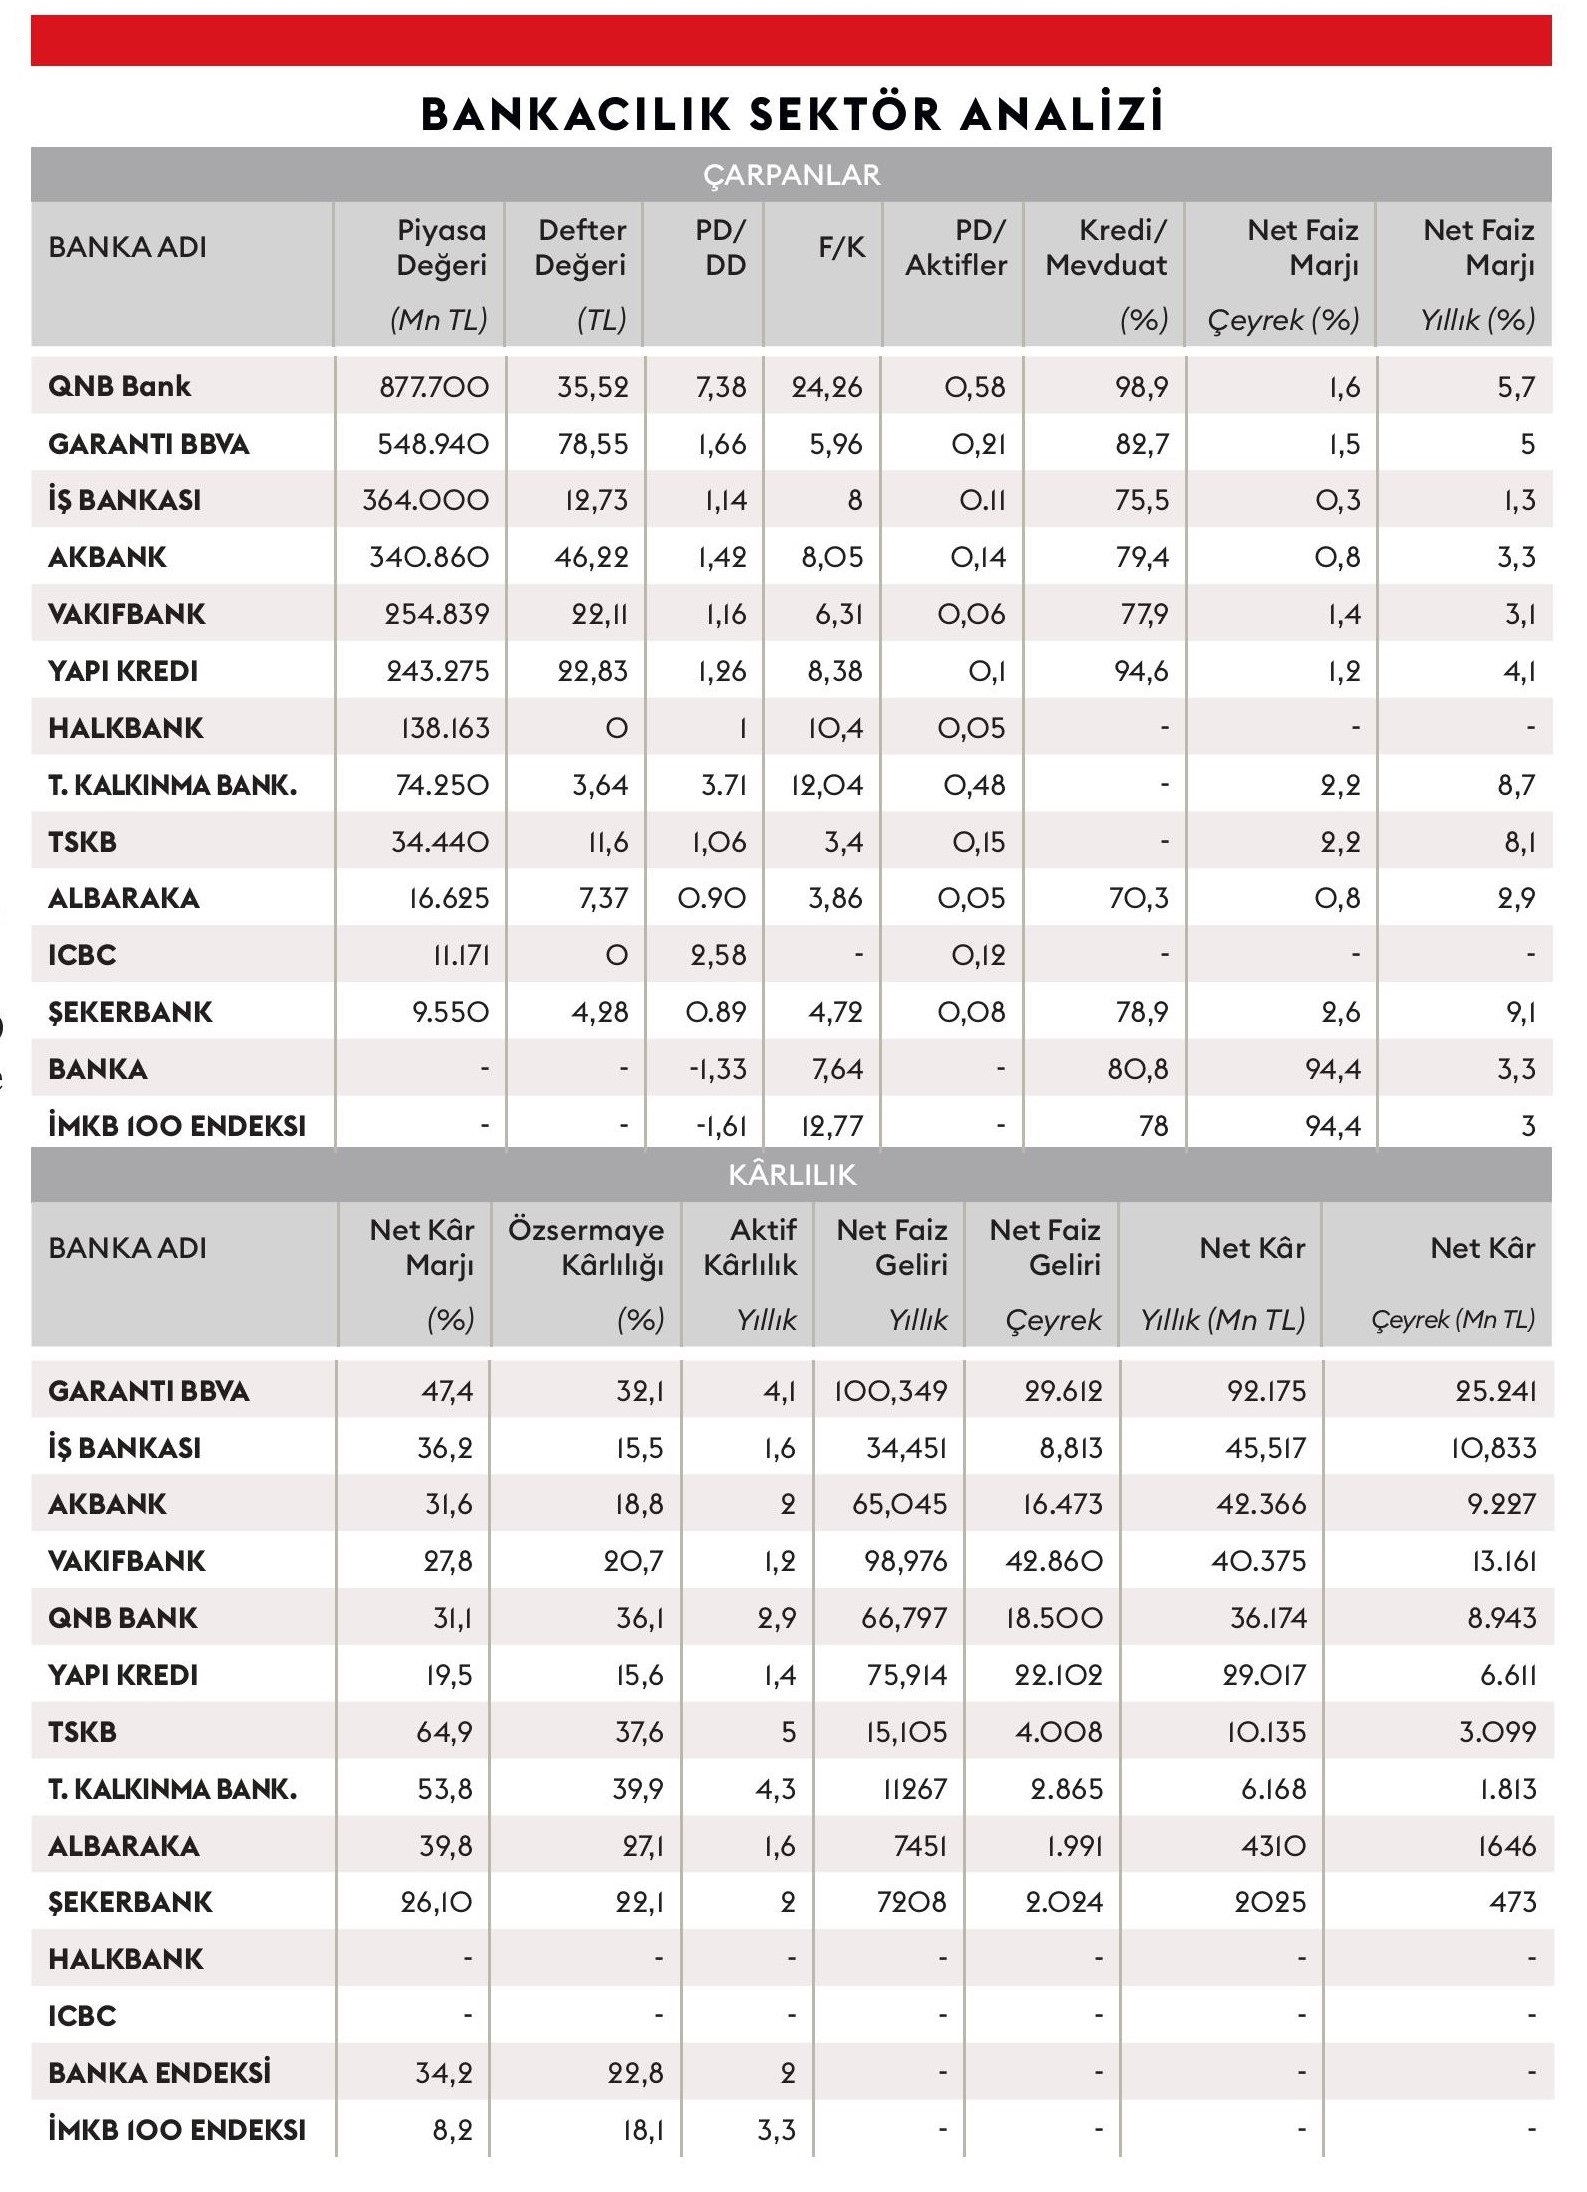
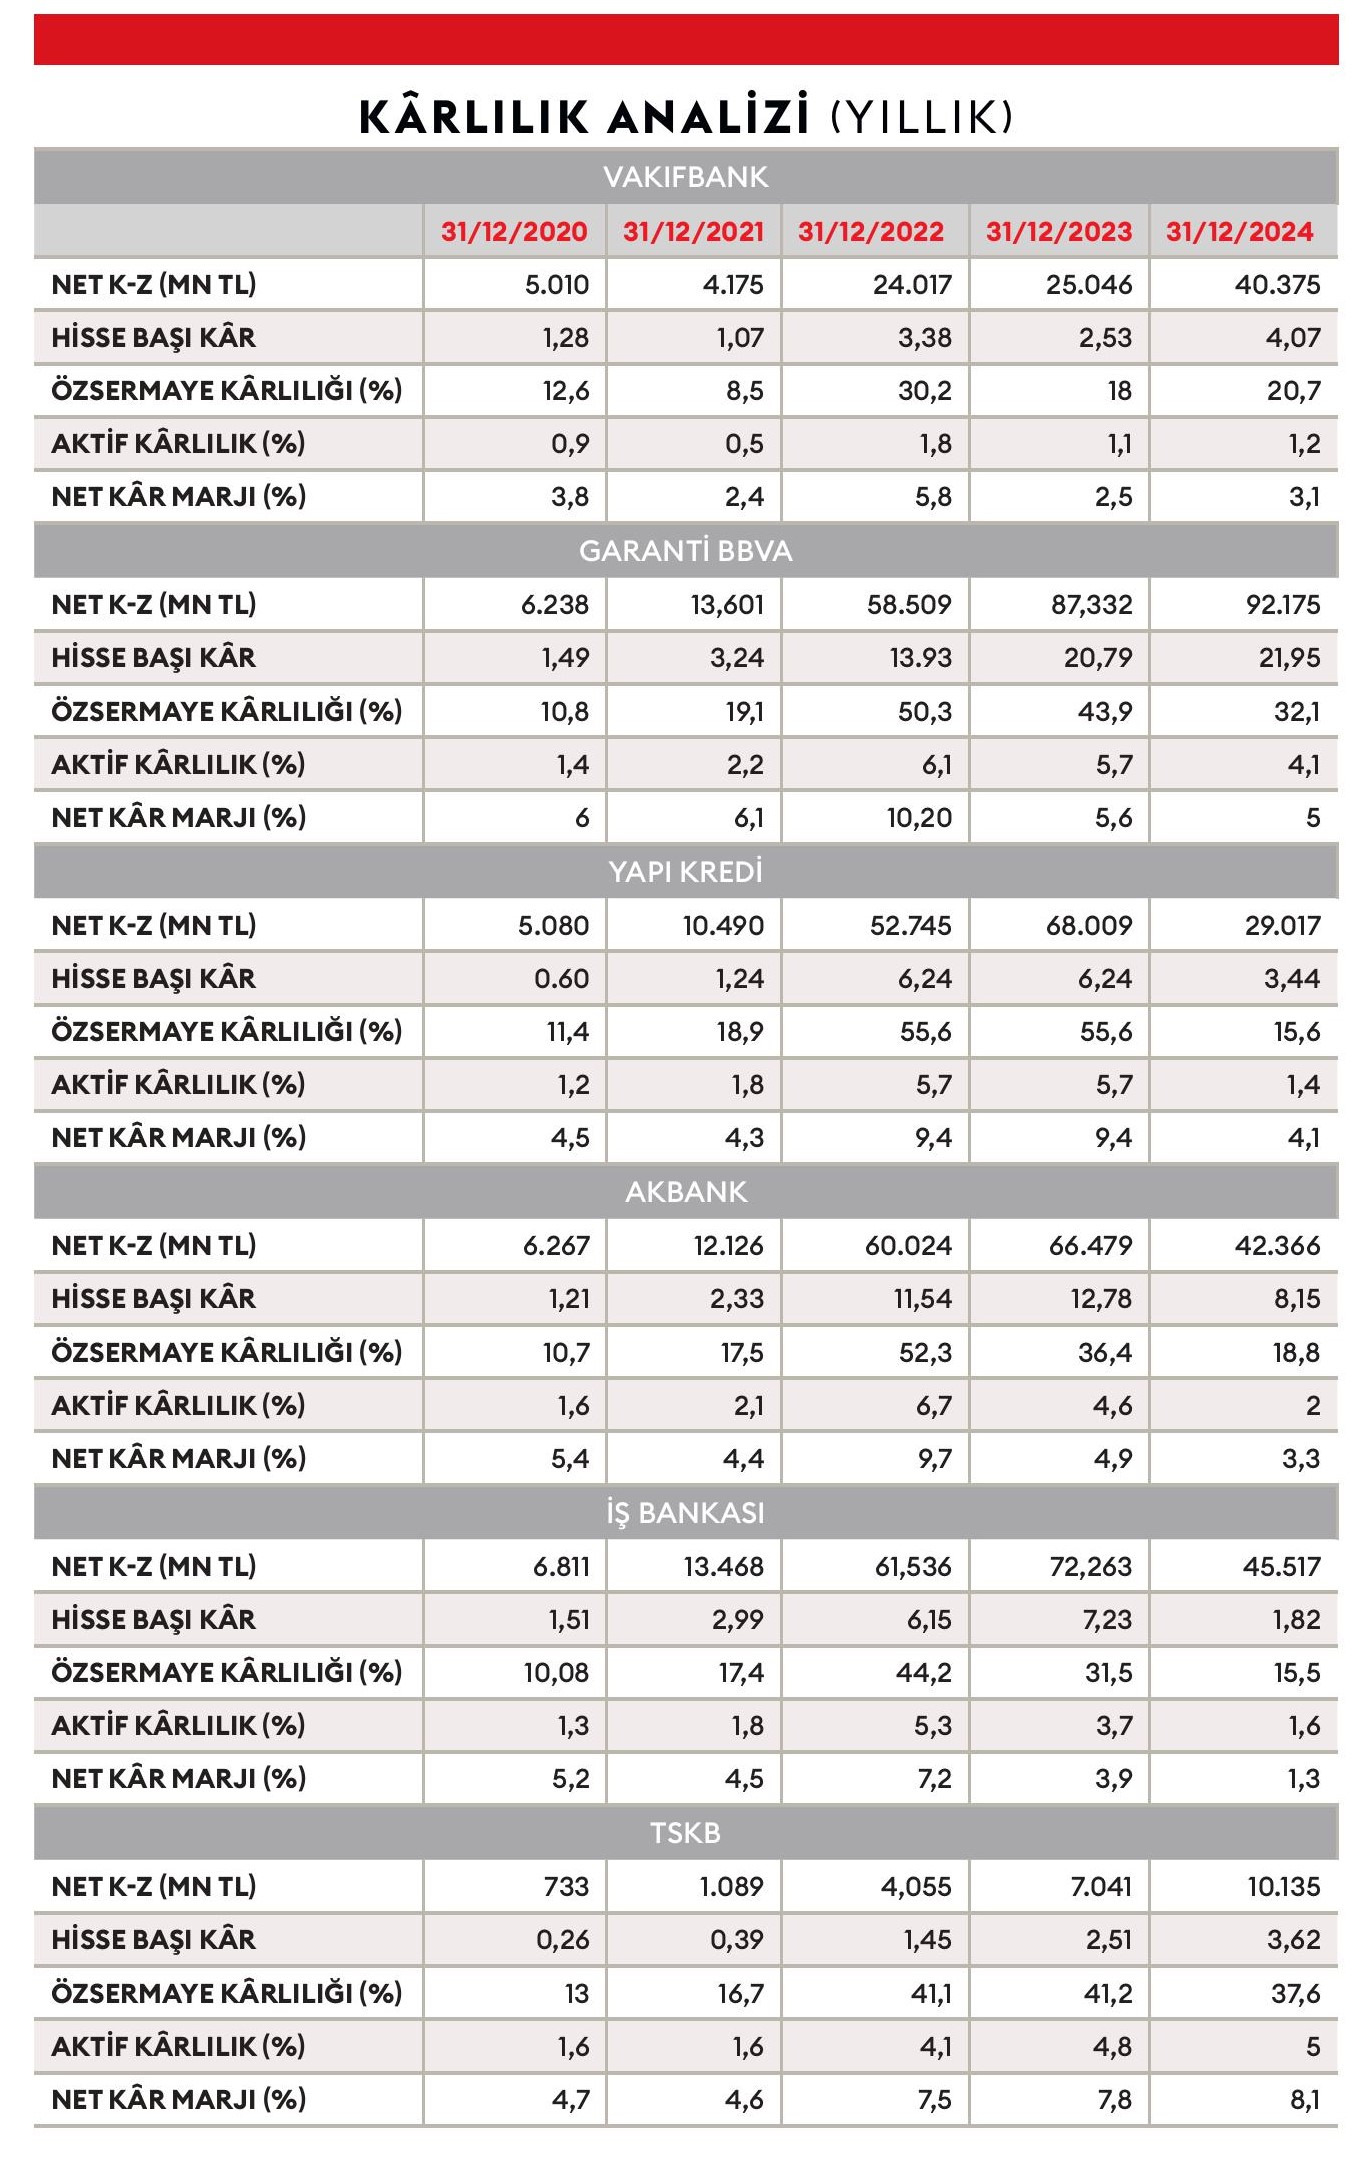
Akten’in bu sözleri Garanti BBVA’nın bilançosunda da görülüyor. Bugün Garanti BBVA’nın müşterilerinin bilançodaki payı, yüzde 59 ile sektör ortalamasının 10 puan üzerinde. Bu da büyük bankalarda yüzde 15 - 15,5 seviyelerinde olan özsermaye kârlılığını Garanti BBVA’da yüzde 32,7’lere çıkartarak pozitif ayrıştırıyor. Ancak bu durum bankanın net kârına yansımadı. Banka, 2024 yılını ancak yüzde 5,5’lik artışla 92 milyar TL’nin üzerinde net kârla kapattı.
Yüksek faiz kredi kısıtı
Kuşkusuz 2024 yılında bankaları en çok yoran konuların başında yıl boyunca (inişe geçse bile) yüksek seyreden enflasyon ve yüksek reel faizler oldu. Bunun yanında düzenleyici kurumların ekonomiyi soğutmak adına ardı ardına aldığı kararlar da özellikle müşteri tarafında büyümeye ket vurdu. Bu düzenlemeler içinde belki de en önemlisi bankaların zorunlu karşılık oranlarındaki yükselişti. Bu karar yıl boyu sektörün mevduat faizleri ve kredi faizlerini yukarı çekmesine neden oldu. Diğer önemli karar ise kredilere getirilen tavan sınırlamasıydı. Düzenleme sonucu TL ticari krediler için aylık büyüme sınırı yüzde 2,5’ten yüzde 2’ye, ihtiyaç kredilerinde yüzde 3’ten yüzde 2’ye düşürüldü, taşıt kredilerinde ise yüzde 2’lik sınır korundu. Kredi tarafındaki bir diğer düzenleme ise bireylerin kullanabileceği kredi tutarlarının sınırlanmasıydı. BDDK’nın düzenlemesi ile 36 aya kadar olan ihtiyaç kredisi limiti 50 bin TL, 24 ay için 50 bin - 100 bin TL, 12 ay vadeye kadar olan kredilerde ise 100 bin TL oldu. BDDK’nın bu iki kararı kredi piyasasını daraltmaya yetti.
Kârlar çok yukarı gelmeyecek
2025 yılına ilişkin beklentiler ise şimdilik olumlu. Ancak düşen enflasyona bağlı gerilemesi beklenen faizlerin sektör üzerindeki etkisinin özellikle yılın ikinci çeyreğinden itibaren bilançolar üzerinde etkisi görülecek. Garanti BBVA Genel Müdürü Mahmut Akten de bu görüşe katılıyor. 2025 yılında baz etkisiyle birlikte enflasyonun aşağı geleceğini söyleyen Akten, “Marjlar iyileşecek ve bunun pozitif etkisini tüm bankacılık sektöründe görmeye başlayacağız. Sermayeye eğer enflasyon muhasebesiyle bakarsanız daha az maliyet konuşulacak. Dolayısıyla sermaye sonrası kârlar yukarı gelecek. Ama nominal kârın (bilanço kârı) çok yukarı gelmesini beklemiyoruz” diyor.
Bankacılık sektöründeki genel görüş de bu yönde… “2024’ün zorlu bir yıl olduğunu, 2025’in ise daha pozitif bir hava ile başladığını” söyleyen QNB Türkiye Genel Müdürü Ömür Tan, Forbes Türkiye’ye yaptığı değerlendirmede: “Bu yılın özellikle ikinci yarısında baz etkisiyle enflasyonda düşüş yaşanacak, yabancı fon girişleri ise artacak. Tüm bu olumlu gelişmeler sayesinde bankacılık sektöründe faiz marjının genişleyip net faiz marjı ve karlılıkta artışlar yaşanacaktır” diyerek sektörün yaralarını saracağı bir yıl olacağını söylemişti.
Akbank Genel Müdürü Kaan Gür de enflasyondaki düşüş eğiliminin devamıyla birlikte sektör için en zor dönemin geride kaldığını belirterek, “Önümüzdeki dönem fonlama maliyetlerinde beklenen iyileşmeyle bilançolar kademeli olarak rahatlayacaktır” açıklamasında bulunmuştu.
Kredi sınırı yükseldi
Beklentilerin pozitif olduğu 2025 yılına ilişkin sektörü umutlandıran bir başka konu ise BDDK’nın geçen ay bireysel kredi limitlerini 2,5 kat artırma kararı oldu. Bir süredir bankalar kredi limitlerinde enflasyon düzeltmesi yapılması konusunda BDDK’nın kapısını çalıyordu.
Şubat ayı ortasında beklenen limit artırımı geldi. BDDK 36 ay vadeli ihtiyaç kredisi limitini 50 bin TL’den 125 bin TL’ye, 24 ay vadeli kredilerde 50 bin - 100 bin TL olan limiti 125 bin - 250 bin TL’ye, 12 ay vadeli kredilerde ise 100 bin TL’den 250 bin TL’ye çıkarttı. Alınan bu karar 2025 yılında bankacılık sektöründeki kredi büyümesini destekleyecek.
Konunun diğer boyutu ise çok daha önemli… Özellikle kredi kartı borçlarını ödemekte zorluk çeken çok geniş bir kesim bu sayede rahat bir nefes alabilecek. Son yıllarda bireysel kredilere getirilen kısıt nedeniyle bankalardan ihtiyacı ölçüsünde kredi kullanamayanların kredi kartı kullanımı ve sorunlu kredi kartı geri ödeme tutarları artmıştı.
Bu, rakamlara da yansıdı. Sektör ortalamasına göre kredi kartı kullanımı son üç yılda yüzde 43’ten, yüzde 60 seviyesine çıktı. BDDK’nın son kararı ile kredi tutarlarındaki artış yüzünden milyonlarca kişi borçlarını 36 ay vade ile ödeme imkanına kavuşacak.
En kötüsü geride kaldı
“En kötüsü geride kaldı” denen bankacılık sektörü için 2025 yılında temkinli bir iyimserlik hakim. Bu durum borsanın lokomotifi olan bankacılık hisselerine ilişkin beklentileri de destekliyor. Meksa Yatırım Genel Müdürü Yardımcısı Dursun Sevici’ye göre bankacılık sektörü ekonominin, bankacılık hisseleri ise Borsa İstanbul’un lokomotiflerinden. Sevici, “İşlem derinliği olan, yabancı yatırımcıların en çok alım - satım yaptığı hisseler arasında banka hisseleri ilk sıralarda. Banka hisseleri olmaksızın BIST100 Endeksi’nde çıkış olasılığı çok düşük” diyor.
BİST 30’un yüzde 22’si banka
Bu yüzden 2025 yılında gelmesi beklenen yabancı yatırımcıların öncelikle bankacılık ve holding hisselerine yöneleceği görüşü hakim. Bu görüşün en temel nedeni ise bankacılık hisselerinin endeks üzerindeki etkisi. Halen BİST 30 Endeksi’nde bankaların ağırlığı yüzde 22, BİST 100 Endeksi’nde ise yüzde 17,70. Bu nedenle Borsa İstanbul’da bir yükselişten bahsedilecekse banka hisselerinin özellikle de büyük bankaların hisse senetlerinin lokomotif olması gerekiyor.
Bugün BİST 30 Endeksi içinde Akbank yüzde 8,41 ile en yüksek ağırlığa sahip banka konumunda. Bu bankayı yüzde 5,31 ile İş Bankası, yüzde 4,59 ile Yapı Kredi, yüzde 3,72 ile Garanti BBVA takip ediyor. BİST 30 endeksine dahil bu dört bankanın toplam ağırlığı neredeyse endeksin dörtte biri olan yüzde 22.
En büyük pay Akbank’ta
Banka hisselerinin BİST 100 endeksindeki ağırlığı da dikkat çekici. Borsanın en büyük 100 şirketinden oluşan BİST 100 endeksinde Akbank yüzde 6,20 ile yine ilk sırada. Bu bankayı yüzde 3,91’lik ağırlığı ile İş Bankası, yüzde 3,38 ile Yapı Kredi, yüzde 2,74 ile Garanti BBVA, yüzde 0,54 ile Vakıfbank, yüzde 0,48 ile TSKB, yüzde 0,44 ile Halkbank takip ediyor. Bankaların BİST 100’deki toplam ağırlığı ise yüzde 17,70.
Banka Raporu nasıl yapıldı?
Bankacılık sektörü yılın son çeyreğinde faiz oranlarındaki düşüşün de yarattığı ivme ile iyi bir performans gösterdi. Ancak 2024 yıl sonu bilançoları birçok yatırımcı için bir süre daha yol haritası olacak çok sayıda detay sunuyor.
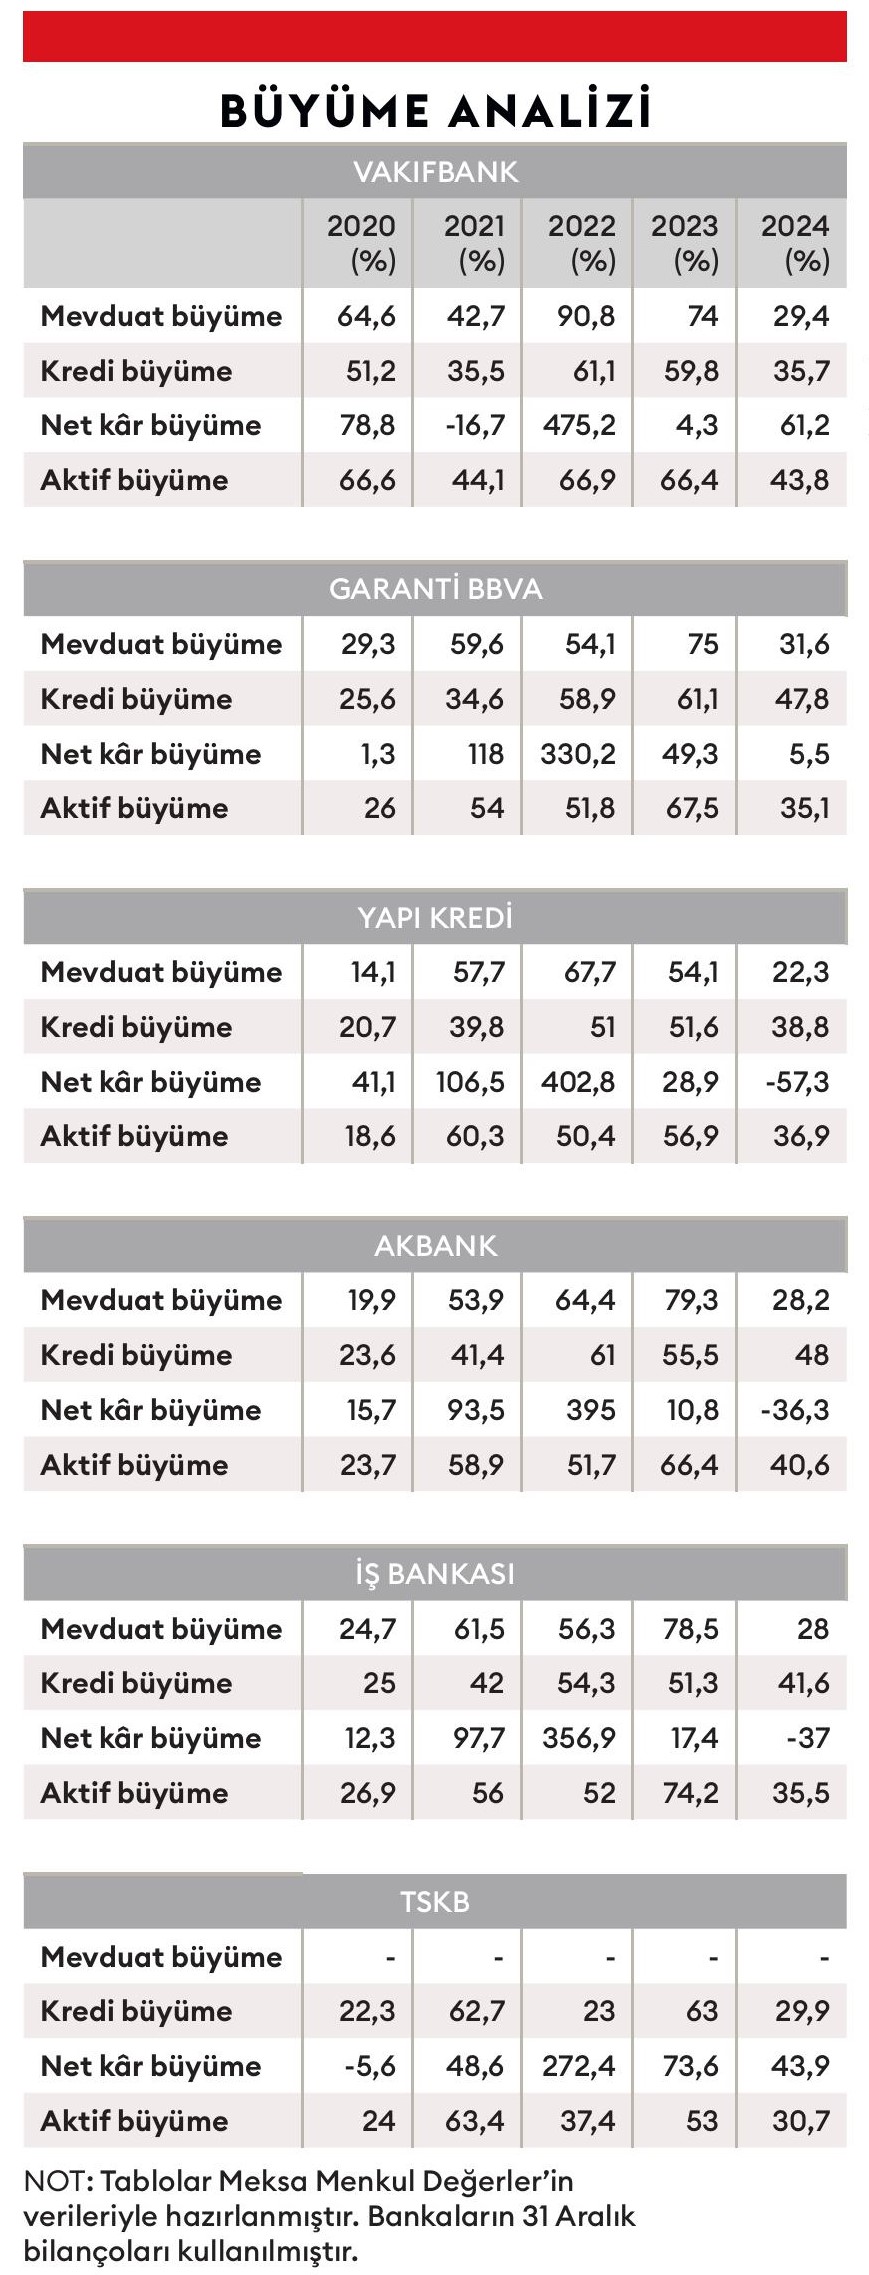
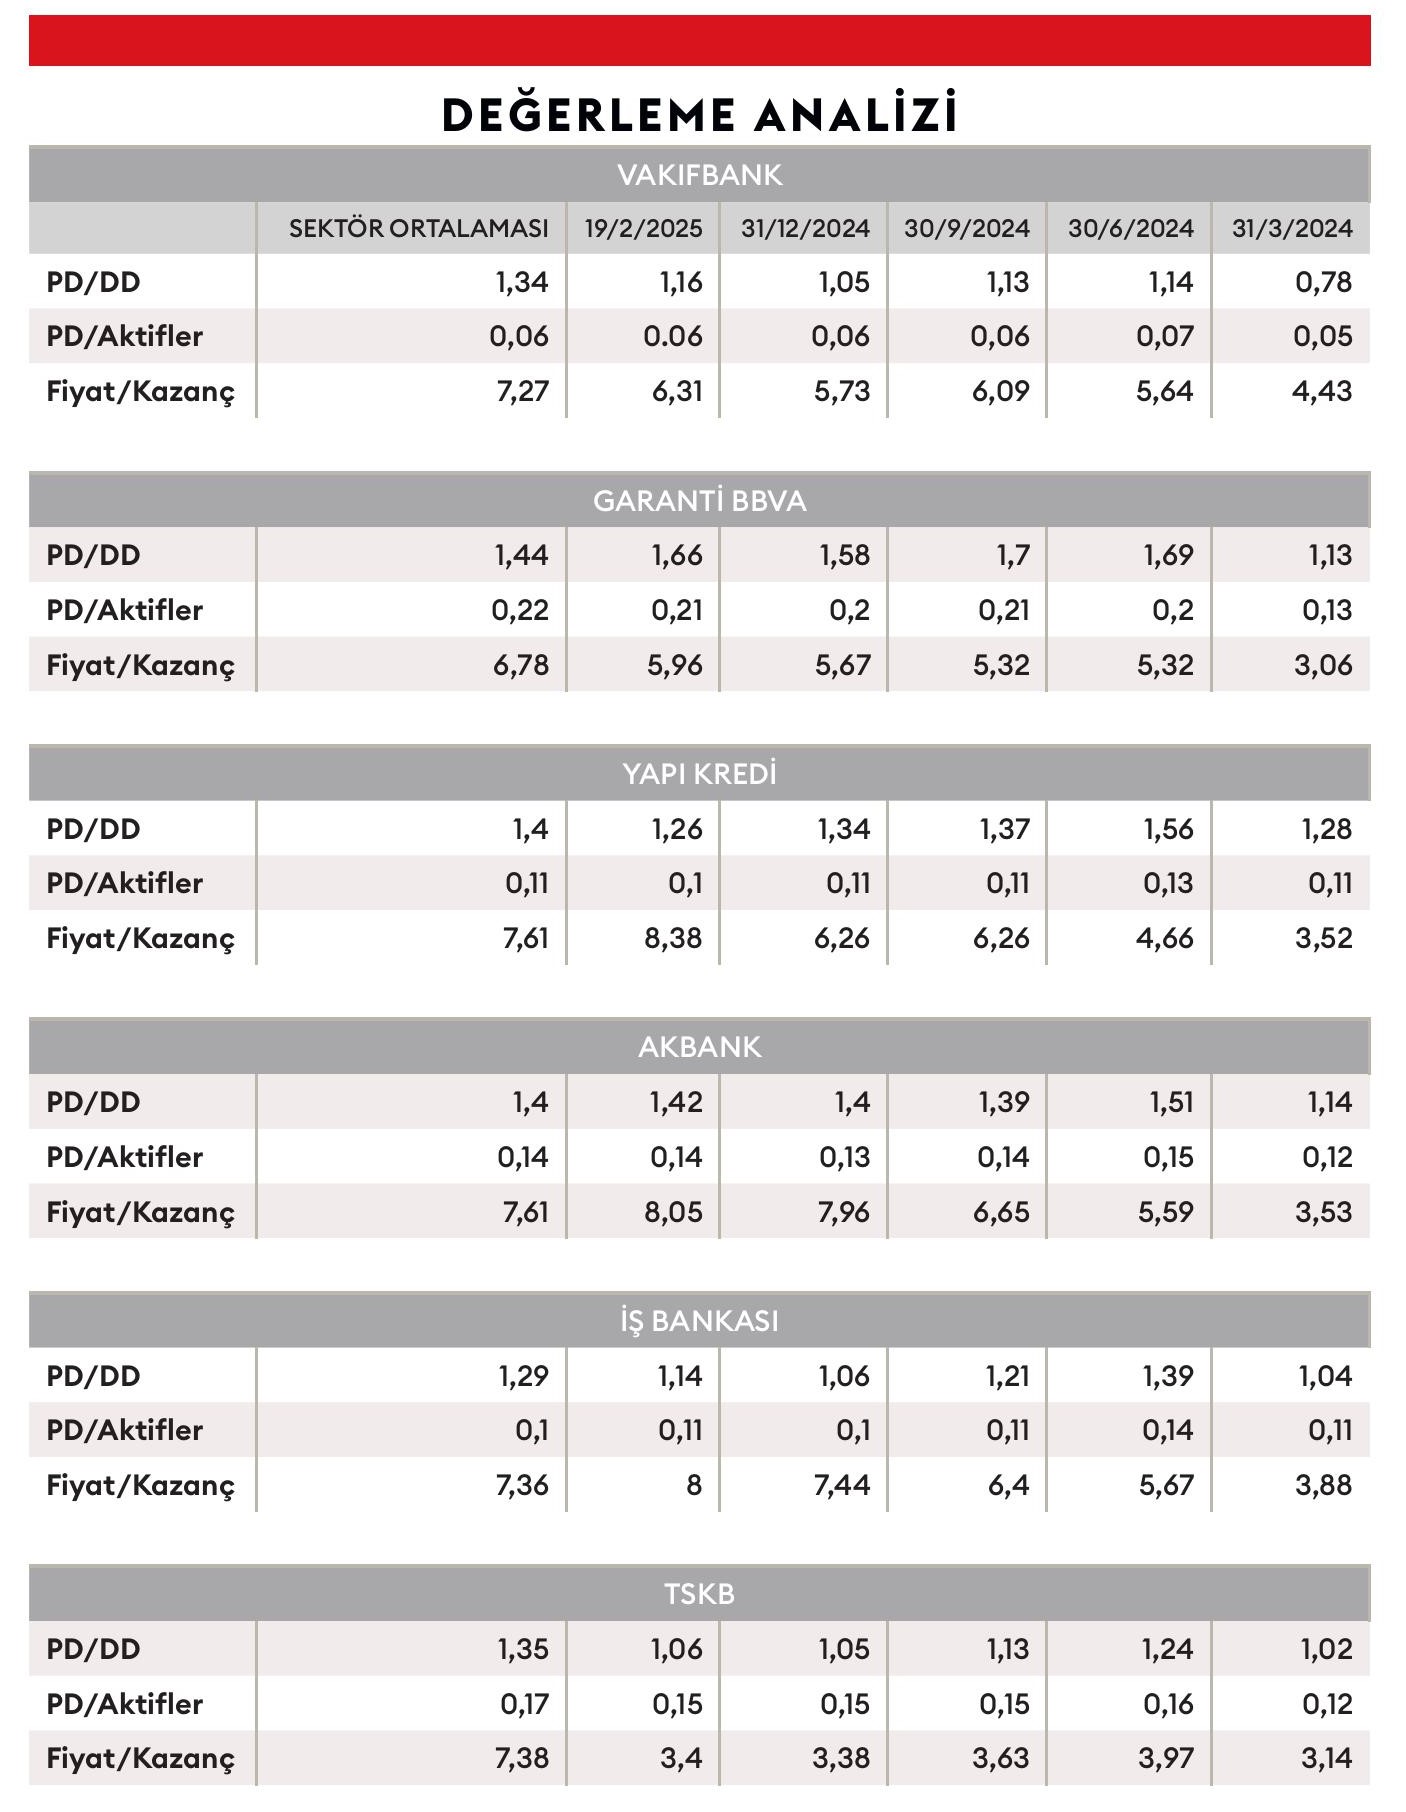
Halka açık bankaların 2024 yıl sonu açıklanan bilançoları üzerinden yapılan “Forbes Türkiye 2025 Banka Raporu”nda hem borsada işlem gören 12 bankanın bilanço verileri hem de bu bankaların borsadaki performansları ele alındı. Üç ayrı başlık altında yapılan analizde endeks üzerinde en etkili altı bankanın büyüme, kârlılık ve hisse senedi fiyat performansları yer aldı.
Sektör analizinde ise halka açık olan tüm bankaların 2024 yıl sonu ve aynı zamanda son çeyrek bilanço verileri ile hisse performansları karşılaştırıldı.
Bu tabloda derginin baskıya girdiği 24 Şubat tarihinde henüz yıllık verisini açıklamamış olan ICBC ve Halkbank’ın dokuz aylık bilanço verileri kullanıldı. Genel değerlendirme yapılabilmesi amacıyla banka verilerinin dışında Bankacılık Endeksi ve İMKB 100 ortalamalarına da yer verildi. Tüm bu çalışmanın yanı sıra BİST Banka Endeksi ve BİST 100 üzerinde en yüksek ağırlığa sahip altı bankanın bilanço performansları ve hisse senedi fiyat analizleri de yapıldı.
İstanbul Borsası’nın endeks üzerinde en etkili beş bankası ve 2025 yılına ışık tutacak analizi bu raporda bulacaksınız.
Yapı Kredi
Yapı Kredi’nin 2024 yıl sonu bilançosunda; önceki yılın aynı dönemine göre kâr yüzde 57,3 düştü. Bir önceki çeyreğe göreyse kâr artışı yüzde 32,2 oldu. Son bir yıllık dönemde mevduatta yüzde 23, kredilerde yüzde 38 artış kaydedildi. Mevduatın krediye dönüşüm oranı yüzde 94 ile sektör ortalamasının üzerinde kaldı. Yapı Kredi tarafından 2025 için yapılan değerlendirmelere göre TL kredi büyümesi enflasyonun altında kalacak. 2025 için ortalama özsermaye kârlılığı tahmini ise yüzde 25 - 26 seviyelerinde. Bilanço sonrası; Fiyat/Kazanç ve PD/DD, sektör ortalamasında ve endeks ortalaması altında seyrediyor.
Vakıfbank
Vakıflar Bankası’nın 2024 yıl sonu bilançosunda kâr, geçen yılın aynı dönemine göre yüzde 61,2 ve bir önceki çeyreğe göre de yüzde 64 yükseldi. Net kâr yılın son çeyreğinde piyasa beklentisi olan 12,1 milyar TL’nin biraz üzerinde 13,16 milyar TL geldi. Son bir yıllık dönemde mevduatta yüzde 29, kredilerde ise yüzde 36’lık artış kaydedildi. Buna karşılık net faiz gelirleri kaleminde geçen yılın aynı dönemine göre yüzde 90 artış gerçekleşti. Mevduatın krediye dönüşüm oranı sektör ortalamasının altında kalarak yüzde 77,9 seviyesinde gerçekleşti. Bilanço sonrası, Fiyat/Kazanç ve PD/DD, sektör ve endeks ortalamalarının altında seyrediyor.
Garanti BBVA
Garanti Bankası’nın kârı önceki yılın aynı dönemine göre yüzde 5,5 ve bir önceki çeyreğe göre yüzde 14,2 yükseldi. Son bir yılda mevduatta yüzde 32, kredilerde yüzde 47 artış kaydedildi. Buna karşılık net faiz gelirleri kaleminde geçen yılın aynı dönemine göre artış yüzde 24 oldu. Mevduatın krediye dönüşüm oranı yüzde 82,7 gerçekleşerek bir önceki çeyrekle karşılaştırıldığında arttığı gözleniyor.
Banka tarafından 2025 için yapılan değerlendirmelere göre TL kredi büyümesi ortalama TÜFE üzerinde, yabancı para kredi büyümesi yüzde 10 - 12 seviyelerinde tahmin ediliyor. 2025 için ortalama özsermaye kârlılığı tahmini ise yüzde 30 - 32 seviyelerinde. Bilanço sonrası, Fiyat/Kazanç sektör ortalamasında ve endeks ortalaması altında. PD/DD ise sektör ve endeks ortalamalarının üzerinde seyrediyor.
Akbank
Akbank’ın kârı önceki yılın aynı dönemine göre yüzde 36,2 düşerken bir önceki çeyreğe göre yüzde 2,2 artış kaydetti. Son bir yıllık dönemde mevduatta yüzde 28, kredilerde yüzde 40 artış yaşandı. Mevduatın krediye dönüşüm oranı yüzde 79 seviyesinde gerçekleşti. Özsermaye son bir yıllık dönemde yüzde 13,8 artış sağladı. Şirket tarafından 2025 için yapılan değerlendirmelere göre TL kredi büyümesi yüzde 30 üzeri, yabancı para kredi büyümesi ise yüzde 10 üzeri olarak tahmin ediliyor. 2025 için ortalama özsermaye kârlılığı tahmini ise yüzde 30’un üstünde bekleniyor. Bilanço sonrası, Fiyat/Kazanç ve PD/DD, sektör ortalamasında ve endeks ortalaması altında seyrediyor.
İş Bankası
İş Bankası’nın 2024 yıl sonu bilançosunda kâr geçen yılın aynı dönemine göre yüzde 37 düşerken bir önceki çeyreğe göre de yüzde 95 yükseliş gösterdi. Son bir yıllık dönemde mevduatta yüzde 28, kredilerde yüzde 41 artış kaydedildi. Buna karşılık net faiz gelirleri kaleminde geçen yılın aynı dönemine göre yüzde 45 düşüş gerçekleşti. Mevduatın krediye dönüşüm oranı yüzde 75,5 oldu. Özsermaye son bir yıllık dönemde yüzde 18,8 artış sağladı. Bilanço sonrası, Fiyat/Kazanç sektör ortalamasında ve endeks ortalaması altında, PD/DD ise sektör ve endeks ortalamalarının altında seyrediyor.
Meksa Portföy Araştırma Müdürü Zeynel Abidin Balcı
"Kârlılık zayıfladı"
• 2024’te bankacılık sektörü, kârlılık açısından bir önceki yıla göre daha zayıftı. Bu gelişmede, kredi kısıtlamaları ve yüksek faiz nedeniyle artan kaynak maliyetlerinin payı var. Açıklanan 2024 yıl sonu bilançolarına göz atıldığında; kârlılıkta düşük kalan bankalarda, faiz giderlerindeki yükselişleri aynı ölçüde faiz gelirlerine yansıtmakta zorlandıklarını, net faiz gelirindeki artışların yetersiz kaldığı söylenebilir. Bu noktada yüksek faiz etkisi devreye girmiş görünüyor. Alınan ücret ve komisyonlarda iki katına yakın bir artış var. Türev işlem zararlarındaki yükseliş dikkat çekerken kambiyo kârlarında ise azalma söz konusu.
• Bilançolarda diğer dikkat çeken konu, “beklenen zarar karşılıkları” kaleminde yaşanan hafif de olsa iyileşme. 2024 yılında toplam krediler bir önceki yıla göre yüzde 38 artarken tüketici kredilerindeki (konut, taşıt, ihtiyaç) artış yüzde 33, bireysel kredi kartlarındaki artış yüzde 56 civarında. Kredi genleşmesine rağmen beklenen zarar karşılıklarındaki düşüş olumlu değerlendirilecek bir konu.
• Bu dönemde Piyasa Değeri/Defter Değeri ve Fiyat/Kazanç oranlarında yükseliş gözleniyor. Bunda kâr artışlarının zayıf kalması yanında 2023 yılına göre yükselen hisse fiyatlarının katkısı var. Geçen yıllarda bankacılık fiyat kazanç oranları BIST100 Endeks ortalamalarının altında seyredip iskontolu bir görünüm verirdi. Ancak son dönemde BIST100 Endeks seviyelerine oldukça yaklaştı.
• 2025 yılı için bankacılık sektörüyle ilgili beklentiler daha iyimser. TCMB faiz indirimlerinin devam edecek olması kaynak maliyetleri açısından olumlu. Bunun banka bilançolarına yansımaları beklenebilir. Faiz düşüşü ayrıca tahvil bono portföylerine kârlılık açısından katkı yapacaktır. 2025’te seçicilik yine olacaktır. Son yıllarda uzaklaşan yabancı yatırımcıların 2025 yılında Borsa İstanbul’a gelebileceğine yönelik beklentiler mevcut. Bu durumda tercihleri arasında banka hisselerinin olması muhtemel.
Ünlü & Co Araştırma Bölümü Direktörü Duygun Kutucu
"Bankalar reel bazda zarar etti"
• 2024 başında yılın ikinci yarısında faiz indirimlerinin başlayacağını öngörüyorduk. Buna bağlı olarak kârlılıklarda ikinci çeyrekten itibaren iyileşme bekliyorduk. Ama mart ayında 500 baz puan daha faiz artışı gelince ikinci çeyrekte bankacılık sektöründe kârlılıklar daha da aşağı indi. Ardından faiz indirim beklentisinin ertelendiğini gördük. Toparlanmamız ancak dördüncü çeyrekte başladı. Durum böyle olunca bankaların yıl sonu kârları beklentilerimize göre oldukça zayıf geldi.
• Bankacılık sektöründe daha yüksek kârlılıklar elde eden Garanti Bankası, Vakıfbank, TSKB gibi birkaç istisna var tabii. Fakat diğer bankaların kârlılıklarının oldukça zayıf olduğunu gördük.
• Bankaların özkaynak kârlılıkları ortalama yüzde 15 - 20 aralığında gerçekleşerek enflasyonun oldukça altında kaldı. Bu da aslında reel bazda bankaların (birkaç banka hariç) zarar ettiğini gösteriyor. Beklentilere paralel olarak aynı zamanda aktif kalite tarafında bozulmalar gördük. Yine beklentiler doğrultusunda bir miktar takipteki alacaklar arttı.
• 2025 yılının daha olumlu geçmesini bekliyoruz. Sektörde ortalama yüzde 80 - 90 arasında kâr büyümesi görebiliriz.
• Ocak ayı enflasyonu yüksek çıktı. Ancak biz yıl sonu için politika faiz beklentimizi değiştirmeyip yüzde 32’de tuttuk. Enflasyon beklentimiz ise yüzde 27 - 28 aralığında. Yani reel faiz devam edecek. 2025’te faizin enflasyona paralel inmesini bekliyoruz. Ne kadar yüksek faiz indirimi görürsek bu banka kârları için o kadar destekleyici olacak.
• Bankacılık sektörü için 2025 yılındaki en temel risk enflasyon olacak. Enflasyonun yüksek çıkması faiz indirimlerinin daha yavaş olmasına yol açabilir. Bu da bankaların kâr ve faiz marjlarını negatif etkiler. Enflasyon yüksek kalır, faiz inerse bunun da bankalar için olumlu bir senaryo olmayacağını düşünüyorum. O durumda TL üzerinde baskı artacaktır. Geçmişte bunları yaşadık.